隐形眼镜OUT了?可这“天价晶体”让我直接劝退
1.医疗美容与创面护理产品:收入占比最大但下滑明显。
医疗美容与创面护理产品是公司收入占比最大的业务板块,2025年上半年实现收入5.75亿元,占比44.12%,但同比下降9.31%。其中:
玻尿酸产品:实现销售收入3.47亿元,较上年同期减少16.80%,主要受到消费需求变化的影响。
高端产品"海魅月白":虽表现良好,但未能完全抵消整体下滑。
人表皮生长因子:实现营业收入约1.89亿元,同比增长约10.69%。
2.眼科产品:收入大幅下滑
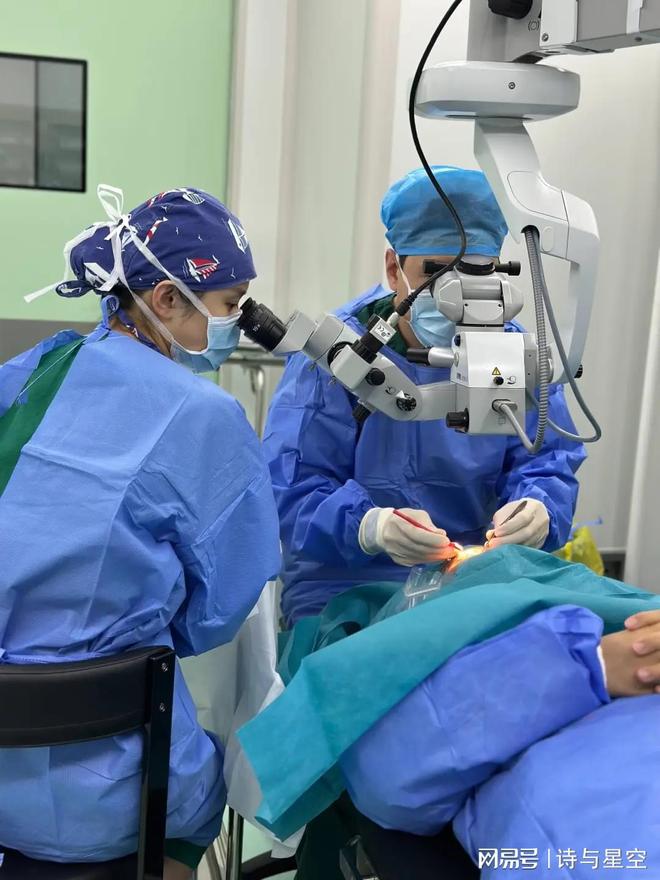
眼科产品实现收入3.68亿元,占比28.18%,同比下降18.61%。
其中:
白内障手术产品线:实现营业收入1.65亿元,较上年同期减少28.76%。
人工晶体产品虽销量增长(中端产品增长137%,高端产品增长40%),但价格大幅下降导致收入同比下降14.06%。
眼科粘弹剂产品:收入同比下降19.53%。
近视防控与屈光矫正产品线:收入约4.02亿元,同比增长0.31%。
3.骨科产品:收入略有下降
骨科产品实现收入约2.22亿元,占比16.92%,同比略有下降6。主要产品玻璃酸钠注射液在浙江等地的省级带量采购进入执行阶段,导致产品销售价格有所下降,该产品收入同比下降约7.14%。
4.防粘连及止血产品:收入大幅增长
防粘连及止血产品实现收入约1.10亿元,占比5.40%,同比增长59.61%。
公司业绩下降的主要原因,是集采。
人工晶体和眼科粘弹剂产品已全面纳入国家集采,中标价格较大幅度下降。以人工晶体为例,虽然销量增长,但价格降幅超50%,导致收入同比下降14.06%。
玻璃酸钠注射液在浙江等地的省级带量采购进入执行阶段,导致产品销售价格下降,该产品收入同比下降约7.14%。
三、科创板技术含量不高
作为一家以高科技为本的科创板上市公司,昊海生科研发支出却相对较低。
2025年上半年研发费用仅有9800万元。
公司引以为傲的共有四项技术:
一是人工晶状体。低端靠自产,中高端主要靠外购;
二是玻尿酸(透明质酸钠)提取技术。公司同时掌握了“鸡冠提取法”和“细菌发酵法”两种透明质酸钠的生产工艺,但实际上这个行业的龙头是华熙生物等,全球超过80%的玻尿酸来自山东境内的几家玻尿酸企业。这方面的技术领先压力和竞争压力都比较大;
三是医用几丁糖技术和外用重组人表皮生长因子获得国家科技进步奖二等奖。很多科创板企业凭一个进步奖产品就能上市,但昊海生科这两款产品属于药品,尤其是重组人表皮生长因子,虽然有望广泛应用于医美,但药品的使用范围严格受控,目前的市场空间并不大,尚未形成稳定的规模。
总体来看,公司的含“科”量不是很足,驱动公司近年来业绩的,并非技术创新,主要还是受益于老龄化和医美的普及。
四、医美赛道的放缓
公司面临四个方面的风险。
一是玻尿酸市场从2023年的95.54%放缓至2024年的23.23%,2025年上半年进一步下滑至-16.80%。
二是胶原蛋白、羟基磷灰石等新材料在医美领域加速渗透,玻尿酸一家独大的时代面临终结。
三是医美行业整体增速放缓,消费者更倾向于选择性价比高的产品,高端产品渗透率提升不及预期。
四是2025年5月,公司实控人蒋伟因涉嫌内幕交易被中国证监会立案调查,存在着较大的经营风险。
相关文章

行业洗牌!中国房地产未来10年是谁的
花朵财经观察出品 撰文丨学研 新规落地,二手房业主的日子不好过了。 5月19日,国家统计局发布1~4月份全国房地产市场基本情况数据。其中,新建商品房销售面积同比下降2.8%,新建商品房销售额同比下降...

资金“二八”流向!基金费改两大影响显现……
基金费率改革持续推进,上百亿成本下降带来的深层影响,开始逐步呈现。 随着费率降低和种类日趋丰富,基金的资金流入出现“二八”现象,20%的低费率基金资金净流入,比其余80%基金的净流入高出一万多亿元。...

刘晨明:6轮牛市99次考验20日均线后是如何演绎的?
作者(刘晨明/郑恺/杨泽蓁) 刘晨明:广发策略首席分析师、郑恺:广发策略首席分析师 报告摘要 经过6.23以来的一轮流畅上涨后,上证指数出现了第一次较为明显的回调,并且开始考验20日均线。我们详细梳...

泰山啤酒重整:鲜啤王牌,何以渡劫?
斑马消费 杨伟 2026年,注定是广东商人陈成稳人生的一道分水岭——其一手打造的虎彩印艺、泰山啤酒先后陷入破产重整困局,40余年苦心缔造的商业帝国,迎来关键考验。 在过去很多年里,这样的业务组合,让他...
“清华大学高等研究院”正式更名为“清华大学杨振宁高等研究院”,翁帆女士致辞
“清华大学高等研究院”正式更名为“清华大学杨振宁高等研究院”,翁帆女士致辞 “清华大学高等研究院”正式更名为“清华大学杨振宁高等研究院”,翁帆女士致辞 本文转载自:知识分子 原标题:翁帆...

拟像未来林懿伦:单体智能发展已经遇到明显瓶颈
拟像未来林懿伦:单体智能发展已经遇到明显瓶颈 拟像未来林懿伦:单体智能发展已经遇到明显瓶颈 专题:2026亚布力论坛创新年会 7月3日-4日,2026亚布力论坛创新年会在上海市举行。本次创...
发表评论

 豫ICP备2024079567号-1