上市首日大涨 长风药业单品依赖症未解
历经两次上市折戟,长风药业于10月8日终登港交所,开盘涨幅达218.64%,截至收盘涨幅161.02%,迎来“开门红”。然而,亮眼表现背后隐患犹存:长风药业业绩高度依赖单一产品“吸入用布地奈德混悬液”,该产品收入占比连续多年超过90%,且正面临市场竞争加剧与增长乏力的双重压力。此外,长风药业此前冲击科创板时披露的千万级“医院拜访费”争议,也为其长期发展带来投资者信任与可持续性的双重考验。
单一产品贡献超90%营收
长风药业成立于2007年,专注于吸入制剂,产品组合战略定位于呼吸系统疾病,涵盖哮喘、慢性阻塞性肺疾病和过敏性鼻炎。目前,该公司已获得国家药监局及美国FDA的六项产品批准,包括吸入用布地奈德混悬液(CF017)、氮斯汀氟替卡松鼻喷雾剂(CF018)等。
其中,用于治疗支气管哮喘的吸入用布地奈德混悬液(CF017)是长风药业首个获批产品。该产品于2021年5月获批,后被纳入集采,成功覆盖中国超1万家医疗机构。招股书显示,根据弗若斯特沙利文数据,2024年按销量计,该产品在中国布地奈德吸入药物市场中约占16%。
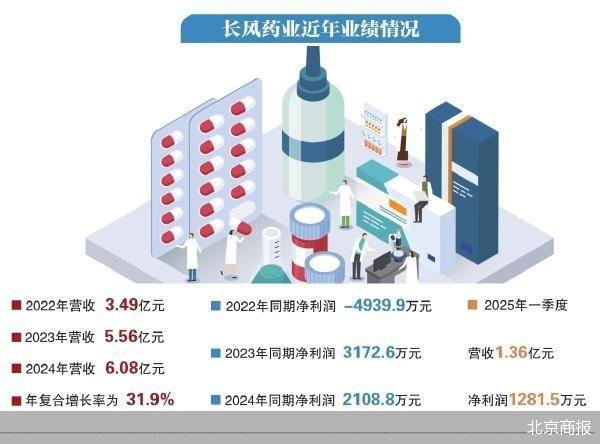
该产品的成功商业化推动长风药业收益显著增长,并于2023年实现扭亏为盈。2022—2024年,长风药业营收分别约为3.49亿元、5.56亿元和6.08亿元,年复合增长率为31.9%;同期净利润分别为-4939.9万元、3172.6万元和2108.8万元。2025年一季度,长风药业营收和净利润分别为1.36亿元和1281.5万元。
值得注意的是,CF017贡献了长风药业绝大部分收益。招股书显示,2022年、2023年、2024年及2025年一季度,该产品销售收入占总收益的比例分别为96.2%、98.4%、94.5%和91.6%。而同期,CF018的收益占比仅为0.1%、0.2%、3.9%和7.6%。
核心产品增长乏力
收入高度依赖单一产品带来潜在风险,CF017亦面临激烈的市场竞争。
招股书数据显示,2024年全球呼吸系统疾病吸入制剂市场规模达268亿美元(约合人民币1956亿元),预计到2033年将增长至462亿美元(约合人民币3372亿元),期间年复合增长率为6.2%。中国市场方面,2024年规模为232亿元,预计到2033年将达351亿元,年复合增长率为4.7%。其中,布地奈德在中国吸入制剂市场中占比25%。
在布地奈德混悬液细分市场中,阿斯利康等外资企业占据先发优势,国内企业也在快速追赶。目前中国已上市9款相关产品,其中7款为国产,包括正大天晴的“天晴速畅”、健康元的“雾舒”等。
根据招股书,2024年长风药业在中国布地奈德混悬液市场中位列第四。其销售收入和销量市场份额分别为10.1%和15.7%,产品单位定价为2.95元,在7家主要公司中排名第三。
在众多竞品激烈竞争下,长风药业CF017的增长已显乏力。2022—2024年,该产品销量分别为1.21亿、1.98亿和2.09亿单位,增速从63.97%大幅回落至5.66%;同期销售额分别为3.36亿元、5.48亿元和5.74亿元,增速由63.05%降至4.88%。2025年一季度,CF017的销售额和销量同比分别下降8.95%和1.95%。
医药行业分析师朱明军告诉北京商报记者,单一产品支撑营收的模式,一旦该产品出现市场份额下滑、竞争加剧等问题,企业将面临巨大的经营风险。长风药业想要摆脱当前困境,实现可持续发展,必须尽快降低对单一产品的依赖,丰富自身产品线,提升整体抗风险能力。
面对市场竞争,长风药业正加速其他产品管线及国际化布局。据招股书披露,本次上市募资额的40%将用于国内及国际在研吸入制剂候选产品的研发与临床开发;20%用于支持其他管线及技术的临床前研究;30%将投入生产设施、设备采购及管理系统的扩张与升级。
曾自揭千万“医院拜访费”
此次港交所上市是长风药业第三次冲击资本市场。该公司曾于2021年2月和2023年6月两度向上交所递交上市申请,最终于2024年6月撤回申请,并于5个月后转战港交所。
值得关注的是,长风药业在冲击科创板期间,曾因自曝千万级“医院拜访费”引发市场关注。据当时招股书披露,2020—2022年的销售费用中,“市场推广费”占比分别为30.62%、36.22%和69.03%。其中,2021年和2022年的“医院拜访”费用分别为311.67万元和2385.76万元;“市场信息分析与收集”支出分别为52.85万元和4990.9万元,两项费用均出现大幅增长。
而在本次港交所招股书中,长风药业仅以“业务开发开支”概括表述销售费用,未再披露具体构成。数据显示,2022—2024年,公司销售及分销开支分别为1.36亿元、2.22亿元和2.36亿元,占收益比例分别为38.8%、40%和38.8%。其中,业务开发开支分别为9582.3万元、1.7亿元和1.86亿元,占销售及分销开支的比例分别为70.7%、76.3%和78.8%。
10月8日,该股开盘报47港元,截至收盘报38.5港元,涨幅161.02%。
北京商报记者 王寅浩 实习记者 宋雨盈
相关文章
泽璟制药港股IPO:持续亏损现金流承压,加速出海谋“破局”
又一家创新药企冲刺港股IPO。 11月14日晚间,泽璟制药宣布为满足国际化战略及海外业务布局需要,提升国际品牌知名度,增强综合竞争力,公司筹划发行H股并在香港联交所上市。 泽璟制药成立于2009年,致...

石药集团上半年营收132亿,抗肿瘤药跌超六成!
石家庄医药巨头传统业务或正经历阵痛期。8月22日,石药集团(01093.HK)发布2025年半年报,当期公司营收132.73亿元,同比下降18.5%;公司股东应占呈报溢利为25.48亿元,同比下降1...

半年亏损 5800 万仍闯港交所!复星医药分拆安特金图啥?
10月28日晚间,创新药龙头复星医药(600196.SH;2196.HK)抛出一记资本市场的重磅动作:拟筹划分拆旗下疫苗业务核心平台——复星安特金(成都)生物制药有限公司(下称“复星安特金”),赴港交...

涨近6%!再鼎医药一季度亏损收窄,港股18A风向调转
5月8日晚间,港股上市公司再鼎医药发布2025年第一季度业绩报告。 数据显示,再鼎医药今年一季度营收为1.065亿美元,同比增长22%;经营亏损收窄20%至5630万美元。 再鼎医药预计今年全年营收有...

常山药业2025年或继续亏损,股价却半年翻3倍!公司:亏损为市场和行业影响
1月29日晚,常山药业(300255.SZ)发布2025年度业绩预告,预计2025年度净利润为负值,归母净利润预计区间为-2.85亿元至-1.9亿元,上年同期为-2.49亿元;扣非净利润预计区间为-2...

卖药不如卖别墅!太极集团卖出重庆最顶级别墅香樟林,获利1800万元!
卖药不如卖别墅。 8月14日晚间,太极集团发布了一个出售闲置资产的公告。 将太极集团位于重庆市渝北区新南路6号附6号1幢1-1闲置房产通过公开挂牌方式出售,交易价格为2584.98万元。 到底是什么...
发表评论

 豫ICP备2024079567号-1