苹果的“利润结构”正发生重大变化,美银:这是支撑股价的理由
据追风交易台消息,美国银行8月15日发布的一份研究报告,苹果公司正在经历一场意义深远的转变。报告预测,从2025财年起,服务业务将取代iPhone,成为公司最大的毛利润贡献者。
报告估算,在2025财年,服务业务将贡献苹果年度毛利润的42%,而iPhone的贡献比例为41%。这是服务业务历史性的首次超越。
更重要的是,这一差距预计将持续扩大,到2027财年,服务业务的贡献将达到44%,而iPhone则降至39%。
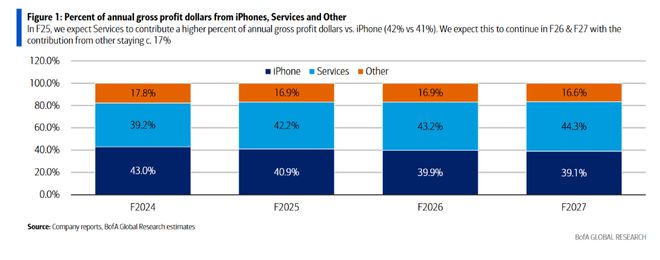
这一转变的背后是两大驱动力:
更高的利润率: 服务业务的盈利能力远超硬件。报告以2025财年第三季度的数据为例,服务业务的毛利率高达75.6%,而产品业务的毛利率仅为34.5%。
更快的增长速度: 美银模型预测,未来几年服务收入将以“低双位数”(约12%)的年增长率持续增长,而iPhone收入增速预计为“中个位数”(约6%)。
美银表示,更快的收入增长,加上更高的毛利率,意味着服务业务应继续比产品业务对苹果年度同比毛利润金额增长做出更大贡献。
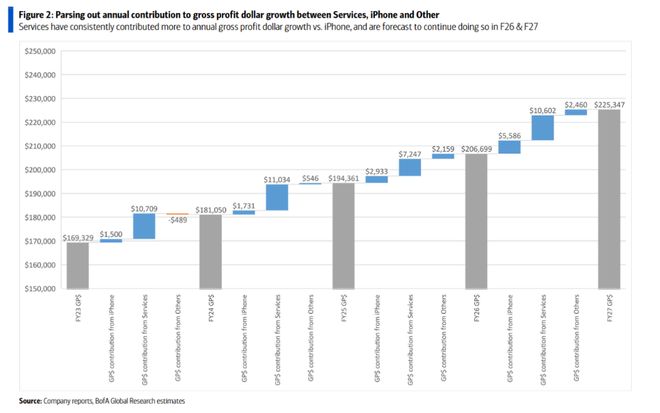
而鉴于服务业务更高的利润率和更低的周期性,其利润贡献的增加为苹果赢得了更高的估值倍数。美银认为,这是支撑其250美元目标价和“买入”评级的关键逻辑。
盈利质量提升:从周期性到长期性
美银在报告中强调,iPhone的销售具有一定的“周期性”,容易受到产品发布周期和宏观消费环境的影响。相比之下,服务收入被视为“长期性”(secular)的,其增长更加稳定和可预测。
随着公司整体毛利率因业务组合优化而稳步迈向50%(过去十年多在40%附近徘徊),一个更高比例的利润来自于稳定、高利润率的服务业务,意味着公司的现金流和盈利弹性将显著增强。正如报告所言:
更高比例的毛利润来自更稳定和长期的收入来源(即服务业务),理应获得更高的估值倍数。
美银分析师Wamsi Mohan团队因此重申对苹果的“买入”评级,并维持250美元的目标价。
~~~~~~~~~~~~~~~~~~~~~~~~
相关文章
小米涨价,远超iPhone
同期的苹果定价来看,在小米6涨价15%的2017年,苹果的iPhone8仅涨价9.3%,除却iPhoneX十周年纪念版大幅涨价,iPhone12抬升至6299元起后,iPhone13降价至5999元,...

苹果四位AI大将出走,其中三位是华人
前段时间轰轰烈烈的Meta抢人行动,容易让我们忘掉一点:AI人才的流动一直都很大,而“被高薪挖走”从来就不是唯一的原因。 彭博社名记马克·古尔曼(Mark Gurman)爆料称,苹果又损失了四位AI...

第二个富士康?又一大厂索尼宣布撤退中国市场,央媒早有预警
继苹果之后,又一大厂宣布退出中国市场。 据《日经新闻》报道称,索尼已基本完成将相机产品生产线的转移。随之而来的,是其将其主要工厂迁至泰国。未来,将由泰国工厂负责生产销往欧洲的产品,占其总产量90%。...

库克在华这四天,一场既定的市场秀
3月21日,苹果首席执行官蒂姆·库克(Tim Cook)此次访华之旅告一段落。 过去四天里,他的行程排得相当满。从与明星歌手李宇春同台出席公司五十周年庆祝活动,到和中国艺术研究院修复壁画团队共同探讨利...
苹果股东起诉“证券欺诈”,Apple智能跳票谁之过?
IT之家 6 月 23 日消息,据外媒 Phonearena 报道,当地时间6月20 日,有一批苹果股东联名向苹果公司发起诉讼,指控苹果公司涉嫌“证券欺诈”,称苹果公司在Apple智能方面误导投资者。...

苹果:“躺平”容易,跑起来难
苹果 (AAPL.O) 北京时间 2025年5月2日上午,美股盘后发布2025财年第二季度财报(截至2025年3月),要点如下: 1、整体业绩:收入&利润,稳步提升。本季度苹果公司实现营收954亿美元...
发表评论

 豫ICP备2024079567号-1