“明天系”险企华夏人寿陨落启示录
作为“明天系”资本运作的核心工具,2013-2017年间,华夏人寿通过购买信托计划、设立合伙企业等方式,向明天控股输送资金1909亿元,用于收购金融机构、证券交易等。
图源:罐头图库
另据“海报新闻”报道的数据显示,通过股权收购、设立合伙企业及购买物业等方式,2017年起华夏人寿向恒大相关项目累计投资122.3亿元,随着恒大暴雷,这些资产估值损失达16.53亿元,直接导致2021年净亏损加剧。
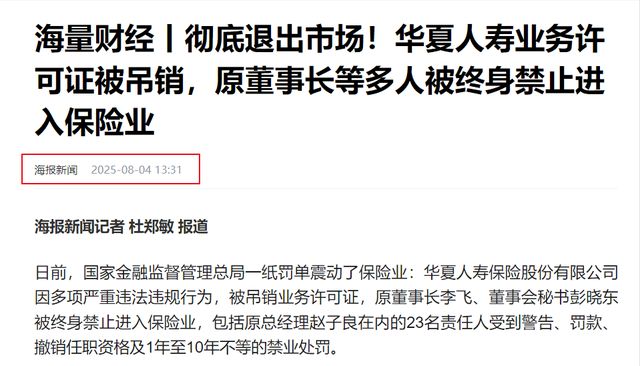
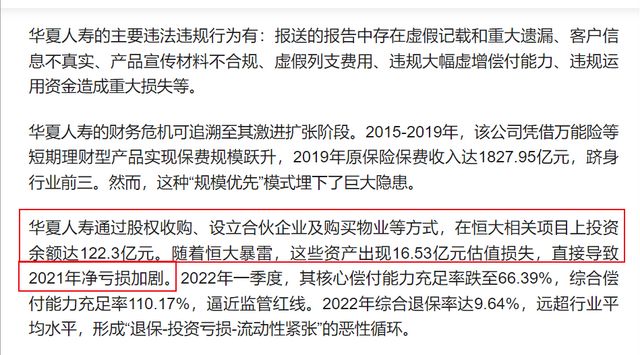
截图内容来自海报新闻报道
为掩盖经营困境,华夏人寿系统性实施财务造假,2020年通过虚假列支费用虚增利润2.3亿元,2021年违规调整投资资产分类虚增偿付能力充足率37个百分点。其客户信息不真实率高达18.7%,产品宣传材料存在夸大收益、隐瞒免责条款等误导性表述。这种饮鸩止渴的操作,最终将公司推向深渊。
“明天系”实际控制人——出生于山东肥城的北大才子肖建华,通过分散股权、层层控股的方式,实际控制华夏人寿等多家金融机构,通过资金池—通道业务—关联交易的闭环,实现对金融资源的掌控。这种类金融控股集团模式的风险在于,股权结构复杂导致无法穿透,资金跨机构腾挪放大系统性风险,内部人控制侵蚀公司治理基础。
2022年肖建华因非法吸收公众存款、单位行贿等罪名获刑13年,明天控股被处罚金550.3亿元,标志着这种野蛮生长模式的终结。
图源:罐头图库
华夏人寿的治理缺陷具有典型性。股东越位干预,明天系通过提名董事、干预投资决策等方式,将保险公司沦为融资工具。内部制衡失效,董事会、监事会未能有效监督管理层,2019-2020年连续因报行不一、产品条款与费率不一致被处罚。激励机制扭曲,管理层薪酬与保费规模挂钩,导致短期行为盛行。
这些问题在中小险企中普遍存在,2025年监管部门已启动“保险公司治理评估三年行动”,重点核查股东资质、关联交易、薪酬体系等关键领域。
此次处罚标志着保险业监管从合规性监管向风险穿透监管的升级。监管部门不仅关注财务数据的表面合规,更深入核查资金流向、关联交易、公司治理等深层风险点。
例如,对华夏人寿投资恒大项目的穿透式检查,揭示了其通过多层嵌套结构规避监管的行为。这种监管逻辑的转变,直接推动了2025年7月《关于加强万能型人身保险监管的通知》的出台,将万能险保底利率上限从3%降至1.5%,并要求动态调整结算利率。
华夏事件加速了保险业“马太效应”。2025年上半年,头部险企通过银保渠道扩张,中国人寿、中国平安等公司银保新单同比增长超90%,而中小公司面临市场份额流失压力。行业产品结构也在发生深刻变化,分红险占比从2024年的12%提升至2025年的18.2%,传统型产品占比持续下降。
这种转型虽短期内导致保费增速放缓,但从长期看,有助于降低利差损风险,提升行业整体稳定性。
在阵痛中孕育新生
针对金融控股集团的监管框架监管层正在出台一系列政策。2025年3月,《金融控股公司监督管理试行办法》要求,对非金融企业控股金融机构实施穿透监管,建立资本充足率、杠杆率等硬约束指标。同时,监管部门通过偿二代二期工程强化保险公司风险管理,将华夏人寿式的虚增偿付能力行为纳入重点打击范围。
监管部门通过更严格的资本认定、风险穿透管理和信息披露要求提升保险行业风险防控能力。在更严格的监管要求下,对保险行业的影响是显著的。
在资本结构方面,据《中国银行保险报》数据,2024年行业累计补充资本超1400亿元,主要通过增资扩股和发行永续债,中小险企核心偿付能力充足率普遍下降30-50个百分点。
在产品创新方面,针对分红险、变额年金等浮动收益产品占比将持续提升,2025年监管新规要求分红险演示收益需明确保证部分与非保证部分,增强透明度。行业内普遍减少短期理财型产品,转向长期保障型业务。
在投资优化方面,保险资金加大对国债、绿色基建等长久期资产的配置,降低对房地产等高风险领域的依赖。截至2025年上半年,行业债券投资占比已达48%,较2020年提升12个百分点。
在科技赋能方面,头部险企通过AI风控、区块链技术实现保单全生命周期管理,类似华夏人寿因客户信息不真实被罚的问题正在系统性解决。
图源:罐头图库
华夏人寿的陨落是一场悲剧,更是一次洗礼。它以极端的方式警示业界,任何背离保险本质、忽视风险控制、挑战监管底线的行为,终将付出惨重代价。
随着监管穿透性增强、公司治理完善、产品结构优化,一个更加稳健、专业、可持续经营的保险生态正在形成。这场变革或许伴随阵痛,但唯有如此,才能真正实现“保险姓保”的初心。
而瑞众人寿在承接华夏人寿后,其发展路径既面临华夏人寿历史遗留问题的挑战,又具备国资背景与资源整合的独特优势。瑞众人寿的未来发展具有整合复杂性:短期需化解沉重的历史包袱、夯实合规基础,中期需通过科技与生态构建塑造竞争力,长期则需在健康养老、绿色金融等赛道形成差异化优势。
然而,利差损压力、监管合规要求与市场竞争加剧仍是悬在其头顶上的利剑,战略定力与执行能力将成为破局关键。
撰稿人:风翎,原保险行业协会职员,曾在《金融时报》发表《同心抗疫,保险行业在护航》报道文章。在《吉林保险》和《贵州保险》杂志发表多篇原创文章。
相关文章

上海银行再领超千万罚单,顾建忠面临两大挑战
来源丨正经社(ID:zhengjingshe) (本文约为2000字) 【正经社“银行升级战”观察之39】 4天之内,上海银行竟然领到两张大额罚单。 根据中国人民银行8月1日公布的处罚信息,上海银行...

周末大利好!证监会主席重磅发声,美国将调整对华经济关系,商业航天发酵
本周全球金融市场重磅事件频发。国内来看,金融监管总局调降保险公司股票投资风险因子,支持稳定和活跃资本市场;证监会将对优质机构适当“松绑”,进一步优化风控指标,适度打开资本空间和杠杆限制;国产GPU第一...

罕见420万大额处罚!创重庆2025年最高处罚,兴业银行重庆分行六宗罪,居然还规避最基本的“双录”要求!
兴业银行重庆分行的处罚,创下重庆2025年以来,最大处罚金额记录。 10月17日,国家金融监督管理总局重庆监管局披露一则处罚公告,兴业银行股份有限公司重庆分行,遭受了近年来最大的查处。 穿透君发现,...

华夏银行收8725万“天价罚单”,年内罚款要破亿?
作为一家最早进行股改的商业银行,总资产规模超过4.5万亿的华夏银行(600015.SH)一举一动都牵动着资本市场的神经。 9月5日,国家金融监管总局披露罚单,对华夏银行及相关责任人员作出处罚。因相关贷...

700亿资产农商行巨亏25亿背后:两任董事长落马,80后高管接连被查
在银行业整体稳健运行的背景下,一家总资产超700亿元的农商行却爆出巨额亏损,引发市场震动。这家银行便是内蒙古呼和浩特金谷农村商业银行(下称“金谷农商银行”),其2024年净亏损高达25亿元。如今,金...

30年“完美贷款”背后:“长期低息”经营贷风险几何?
“期限长就看这几家”“经营贷也能30年低息了”……近期,伴随经营贷续贷高峰到来,此类诱人宣传频频出现,吸引企业主与房贷置换者的注意。 然而,第一财经采访发现,所谓“30年期限”实为长期授信额度,借款人...
发表评论

 豫ICP备2024079567号-1