拒绝长期存款!停售5年期、提高3年期门槛,一个巨大的信号!
短短几天,从中小银行到国有大行,5年期大额存单陆续下架 , 银行正在“拒绝”长期存款。
这听起来有些匪夷所思。
银行的传统商业模式本是“收储—放贷—赚息差”,其中“收储”是起点,没有存款就没有资金,商业循环也就无从谈起。
然而,最近银行的种种动作,正一步步打破这一传统逻辑。
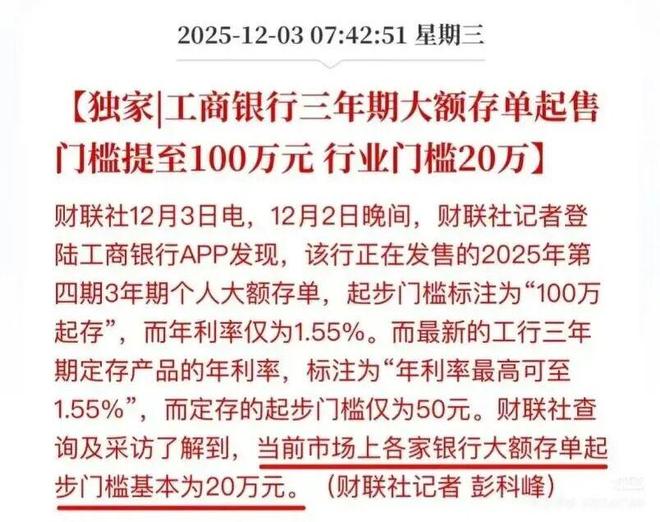
先是中小银行停售5年期大额存单,如今,六大行也全面停售了。3年期大额存单利率也普遍降至1.5%左右,且门槛大幅提高 : 工商银行将其起售金额从20万元提至100万元,其他银行很可能跟进。
银行是经济活力的晴雨表。
这不仅仅是一次产品调整,更是一个强烈的经济信号。
这一切说明,银行已预判利率下行将成为长期趋势,并且会很快落地。
可以确定的是,国内利率长期将无限接近零,这是宏观大势,难以避免。
对银行而言,高息长期存款在降息周期中会逐渐变为“高息负债”,继续吸纳等于做赔本买卖,不如停售。
银行步步后退,如今已退无可退。
如今的银行,正陷入进退两难的困境。
一边是大量家庭资金无处可去。房地产和股市尚未形成持续的赚钱效应,家庭资金只能涌向确定性更高的长期储蓄。
另一边,银行却难以找到合适的贷款客户。
从金融逻辑看,银行每吸收一笔存款,都必须放贷赚取息差,才能覆盖存款利息。
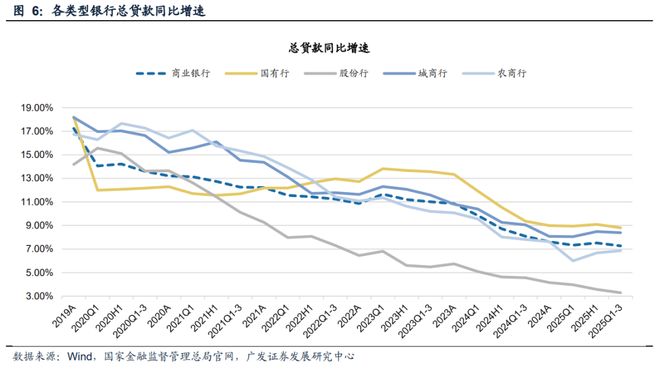
净息差(贷款平均利率-存款平均利率)是衡量银行盈利能力的关键指标。监管层面一般认为,净息差维持在1.8%以上,银行才能安全运营。
然而现实是,我国商业银行净息差已连续两年低于这一水平,今年三季度末进一步降至1.42%。
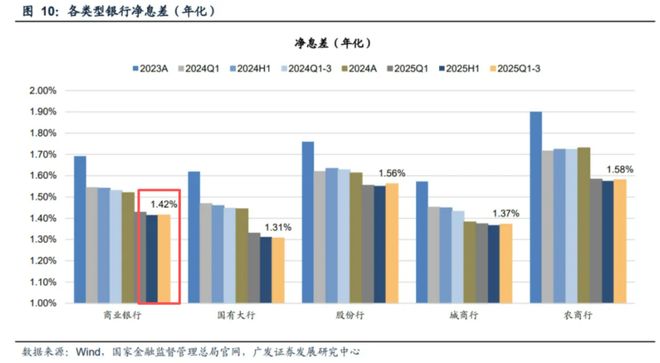
与此同时,新房市场持续低迷,居民消费意愿减弱,从房贷到车贷,银行过去最倚重的优质贷款品种全面萎缩。
按照正常逻辑,银行通过吸收存款、发放贷款赚取息差。
然而现实是:存款规模持续攀升,优质贷款却断崖式下跌,存款堆积成“储蓄堰塞湖”,无法有效转化为贷款收益。
更严峻的是,居民不仅不愿新增贷款,还在大规模提前偿还房贷——这本是银行利润最丰厚的业务之一。
不断下行的贷款利率与持续增加的高息定存,已将利润空间挤压到极限。
这正是银行接连降息、最终停售长期存款的核心原因。
尤其是5年期大额存单,由于利率较高,在净息差持续收窄的背景下,反而成了银行的“高息负债”。
停售,实则是止损。
为什么偏偏是“5年期大额存单”被停?
这里需要分清两个概念:定期存款与大额存单。
定期存款:
门槛低,一般50元起存,期限灵活,但提前支取按活期计息。
大额存单:
起存金额通常20万元以上,利率高于定期,且可转让、可抵押,流动性更好。
5年期大额存单因利率最高,一直是稳健型投资者的“硬通货”。
银行过去乐意发行5年期大额存单,是因为能长期闲置20万以上资金的人并不多。但近年来,存款意愿增强、消费与投资趋于保守,手中有闲钱的人反而变多了。这些人倾向选择利息更高的大额存单,导致银行付息成本持续上升。
银行收入减少、成本却增加,于是,不少银行选择暂停5年期大额存单,既控制成本,也引导储户转向利率更低的普通定期。
银行停售长期存款,倒逼着居民储蓄流动起来,直接带来一个问题:钱该往哪里去?
近来主要出路无非三条:买理财或黄金、买房、入股市。
但现实并不乐观:
房价尚未触底,今年以来阴跌不止,10月后甚至加速下行;
黄金价格虽涨,但波动加剧,已近似高风险资产,且实物黄金开始征税,国家显然不愿资金沉淀于对实体经济助力有限的贵金属;
理财、国债收益持续下滑。
结果只剩下了股票,所以很多人都说这是刻意在赶着居民储蓄搬家,但是对于普通人,有几个人进入股市后是能脱离韭菜的本质的。
归根结底,我们正共同面对一场“资产荒”:全社会缺乏合理、稳健的资产增值渠道。
我们熟悉的剧本,是过去二十多年的高增长,如今却迎面遇上“低利率+资产荒”的全新环境。无论是决策层还是普通家庭,都缺乏应对经验。
在这种背景下,最重要的是对政策“祛魅”,不必再轻信宏大叙事,更不要病急乱投医。
历史经验表明,几乎每一次资产荒,都会伴随一轮“割韭菜”浪潮,直到许多人把本金折腾完为止。
可以预见的是,低利率、低收益的环境很可能持续数年,这也意味着,过去依赖存款、买房躺赢的时代正在终结。
资产配置,正成为每个家庭必须面对的课题,对这一课题的理解与应对,将在未来拉开家庭之间的资产差距。
这一过程中,理解趋势、保持理性、平衡风险与收益,比盲目追逐风口更为重要。
切记:
1、接受收益下行的现实,降低预期;
2、优先保住本金,谨慎对待高风险投资;
3、逐步学习配置,从国债、储蓄保险等稳健资产开始;
4、保持流动性,预留足够应急资金。
毕竟,在这样的周期里,“不输就是赢,稳定压倒一切”依然是普通家庭应牢记的原则。
资产荒的时代,资产配置的选择更为重要。
在利率下行、美元走弱、A|革命等多重因素推动下,全球资产配置驶入新平衡。
如何第一时间获取机会?长按识别下方二维码进群。分享最新行业研报、行业发展前景、资本市场分析情报、了解政策趋势和经济走势,找到确定性机会!
相关文章

FOF开年热度不减!底层投资逻辑生变,“新玩家”入局,什么信号?
开年以来,FOF发行热度不减。 2月3日,博时基金公告成立的博时盈泰臻选6个月持有期混合FOF,仅发售一天就募集了58.44亿元。截至2月3日,开年成立的13只FOF中,有7只募集规模在10亿元以上...

焕然“E”新!近六万亿市场,大变样!
5.83万亿元ETF市场加速生态升级。 自中国证监会发布《促进资本市场指数化投资高质量发展行动方案》(简称《行动方案》)已近一年,国内指数化投资领域正经历从“规模扩张”到“质量跃升”的关键转型,市场...
理财规模创历史新高 权益资产仓位仍较低
在“存款搬家”的催化下,2025年三季度末理财规模和存款仓位均创历史新高,兑付收益环比微降并未明显影响新发募集热度。受制于理财客群的风险偏好及负债端期限,理财权益类资产规模和仓位仍较低,权益投资是长期...

85万本金月亏2300元,银行理财也不香了?有产品近一月年化收益跌超20%
近一月回吐大半收益,有人月亏2300元 “不看不知道,一看吓一跳,本来以为自己买的银行理财还挺稳的,结果跌起来跟股票一样。”近日,来自江苏的投资者于鑫鑫(化名)向时代周报记者表示,其去年购买了70万元...

全国人大代表其实:加快推动基金投顾业务试点转常规
排版| 黄玥 作为践行普惠金融、推动财富管理行业深刻转型的关键力量,基金投顾业务自2019年试点以来,在引导理性投资、优化居民资产配置结构方面发挥了积极作用。然而,对标经济社会高质量发展的新要求和人民...

房地产还有下半场?
10月份,房地产市场降幅进一步扩大,其中商品房销售同比下降19.6%,销售金额同比下降25.1%,定金及预售款同比下降25.7%,个人按揭贷款同比下降30%。 当前,房地产市场到底了,还是还有下半场?...
发表评论

 豫ICP备2024079567号-1