白银不香了?银价急刹车、股价跌停,矿业大佬的躺赢时代结束了?
时间点过于微妙。
一边是银价开始回调、市场风险偏好明显降温;另一边却是连续出手买矿。在不少投资者眼中,这几乎是标准的“高位抄底”姿势。很快,围绕盛达资源的质疑声集中出现——这究竟是基于长期资源判断的提前布局,还是一场带着赌徒心态的冒险?
这个问题,并不只属于盛达资源。它更像是当下整个矿业行业的一道分水岭:
在复杂环境下,究竟还有谁,敢继续下注?
1./ “赌徒”式并购?“甘肃银王”2.7亿捡漏“负资产矿权”/
从时间上来看,盛达资源年初敲定的两笔交易,几乎都压在了1月。
1月中旬,盛达资源投资广西来宾金石矿业后,也间接把象州县妙皇矿区的采矿权攥进了手里。
按照评审备案数据,妙皇矿区保有资源量916.73万吨,其中银金属647.2吨、铜3.74万吨、铅锌37.94万吨,典型的多金属组合,更关键的是位置——它卡在广西大瑶山西侧多金属成矿带上,从金秀一路延伸到武宣,绵延数十公里,是广西近几年找矿潜力反复被提及的一条矿带。
换句话说,这笔交易真正的价值为未来的想象空间。
但问题同样突出。
从运营数据来看,来宾金石矿业,从2024年至2025年11月,近两年时间没有任何营收,财报上净资产为负3168.28万元,属于典型的“壳子套矿权”。更棘手的是,妙皇矿区的采矿权此前因合同纠纷被法院查封,查封期长达三年——如果解不了封,矿再好也只是账面资产。
盛达并不是没看到这些风险。
交易协议里明确付款后5个工作日内,采矿权必须完成解封,否则交易后续无法推进。从价格看,2.7亿元拿下55%股权,确实算得上是低位切入,但有一个前提:采矿权必须真正落袋,否则再便宜也可能变成“智商税”。
而就在这笔交易完成的前5天,盛达资源拿下伊春金石矿业的控股权,也把460高地铜矿项目收入囊中。相比广西项目,这个铜矿的“确定性”明显更高:已探明铜金属量154万吨,折算当量铜约390万吨,且为露天开采条件,成本结构和开发节奏都更可控。
有意思的是交易的并购方式。
以伊春金石矿业为例,盛达没有全资买下来,而是先拿到控制权,剩下的股权再分步来推进。转让方把剩下20%的股权质押给了盛达,这操作其实很精明,相当于为进一步并购预留了“选择权”:项目跑顺了,盛达就可以继续收购剩下的股权;要是不如预期,也不至于把所有钱都砸进去,避免亏得太惨。
这种方式,在当下市场环境里并不多见。
1月30日那天,矿业板块几乎“全军覆没”,白银有色、中金黄金、山东黄金纷纷承压,就连市值超万亿的紫金矿业,盘中也一度逼近跌停,当日成交额高达271.4亿元。多数企业选择收缩、观望,而盛达却在这个时间点连下两城,说到底,是押在“资源本身”的长期价值上。
但熟悉盛达资源的人都知道,这家企业的底色,从来都刻着掌舵人赵满堂的印记。
上世纪80年代,赵满堂还只是天水市北道区科委的一名体制内干部。正是在科委工作期间,他比许多“挖矿起家”的矿老板更早理解了政策、资源与资本之间的关系,也更早学会如何在规则之内寻找机会。
1997年,在市场经济浪潮下,赵满堂辞去“铁饭碗”,下海创办天水金都矿业。创业初期,他并未急于扩张,而是专注于基础开发和资源整合,为后续布局打地基。1998年,甘肃盛达集团成立,赵满堂完成从单一矿业经营者向集团化运作的转型。
真正让盛达系完成跃迁的,是赵满堂对资本市场的判断力。2008年金融危机期间,他以6547万元受让威达医械23.32%股权,成为第一大股东。三年后,通过借壳重组,将银都矿业注入上市公司,盛达矿业正式登陆A股。矿业这种重资产生意,自此被纳入资本放大体系,盛达系也进入“矿业+资本”的双轮扩张阶段。
随后十余年,盛达资源沿着并购、整合、扩产的路径,在白银赛道上迅速扩张,逐步坐稳行业头部位置。赵满堂本人也连续15年登上胡润百富榜,“甘肃银王”的称号由此确立。
但赵满堂从未将所有筹码押在矿业一端。他明白周期的残酷,因此持续布局非周期资产:入股兰州银行,切入金融资源;联合地方政府与中科院,建设重离子治癌中心,押注高端医疗;投资麦积山温泉度假酒店,布局文旅消费;2019年在皇台酒业退市边缘出手,通过资产注入盘活酒企,拿下第二个上市平台。
这些看似分散的布局,背后逻辑却高度一致——用非周期资产对冲矿业波动,用稳定现金流托底每一次资源下注。
近年来,赵满堂开始向两个儿子逐步交棒。2022年起,赵庆出任盛达资源董事长,接手矿业主业;赵海峰则执掌皇台酒业。2024年盛达资源收购鸿林矿业、冲击全资金矿,正是由赵庆主导完成。
回到2026年1月的两笔并购——广西妙皇矿区、伊春铜矿。这并非外界所说的“赌徒式抄底”,而是一套延续了四十年的矿业逻辑:
有现金流托底,有资源底盘支撑,有对周期的判断力,才敢在市场情绪最极端时下注未来。
2./ 选择离场的人:藏格矿业与肖永明的“退场”/
如果说盛达资源代表的是“继续下注”,那么藏格矿业,则是另一种选择。
从业绩上看,藏格并不狼狈。2025年年度业绩预告显示,公司预计归母净利润37亿至39.5亿元,同比增长最高超过53%,扣非净利润增幅甚至更高。钾、锂、铜三条业务线同时运转,放在矿业里,这已经算是优秀。
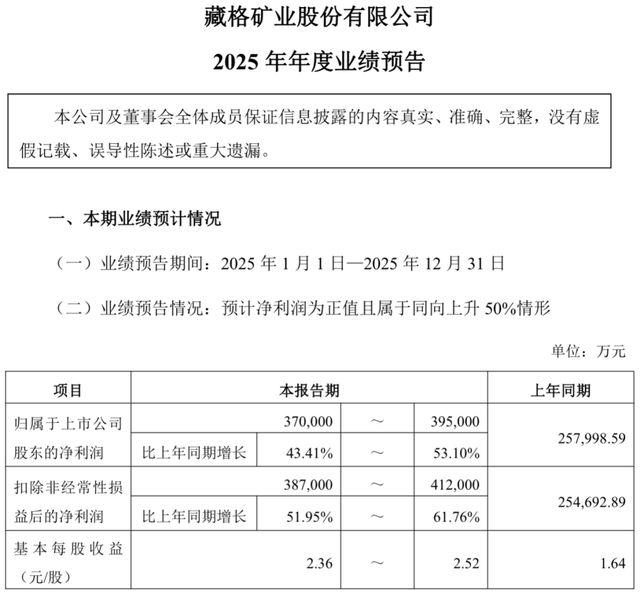
藏格矿业2025年财务数据 来源:藏格矿业官网
氯化钾2025年全年产量103.36万吨,销量108.43万吨,产销率维持高位,价格上涨的同时,单吨成本还下降了19.12%,毛利率直接拉到63.46%,成为当之无愧的盈利支柱。碳酸锂全年产量、销量均接近 9000 吨,有效对冲了前期停产的影响。
而参股的西藏巨龙铜业,2025年确认投资收益约26.8亿元,相当于给藏格多装了一台发动机。
也正因为如此,当控制权转让公告出现时,市场才会如此错愕。
2025年1月9日,藏格矿业公告称,控股股东藏格创投及一致行动人林吉芳、第二大股东新沙鸿运投资,拟合计转让股权24.72%,接盘方是陈景河掌舵的紫金矿业,此次转让股份,肖永明家族回笼现金接近97亿元。可以说是“完美退场”。
相关文章

火爆!消费“新军”扛起大旗!基金长期持有传统龙头不再“躺赢”
新消费赛道崛起。 “五一”假期消费市场再掀火热场面,新消费场景激发消费新活力。“五一”期间,广州萤火虫漫展人声鼎沸;分布在上海不同商圈的近十余场漫展活动聚拢起超高人气;瞄准Z世代人群的泡泡玛特持续火...

券商融资火热开局:1月发债规模同比激增逾两倍
2026年,券商债券融资开局火热。 1月28日,首创证券、国联民生证券同日公告获批发债,额度各不超过30亿元,前者为短期公司债,后者为永续次级债。 开年至今不足一个月,东方财富、长江证券、申万宏源、广...

AI应用爆发,这一赛道增速最快!
近日meta以数十亿美元资金收购AI智能体Manus的消息,刷屏网络,也引发了市场对AI应用的投资热情。 目前市场已经达成了共识,AI算力硬件板块基本成熟,明年市场焦点将转向AI软件应用的商业化加速...

充电宝“地震”2月后,安克创新赴港“续命”!
一边是两年五次产品召回,一边是启动赴港上市计划,“充电宝一哥”最近有点忙。 近日,据新媒体“独角兽早知道”报道,安克创新(300866.SZ)已启动赴港上市流程,计划融资5亿美元(约合人民币35.9亿...

新年献词|2026:在修复中前行,于破立间新生
时光呼啸,2026年扑面而来。 站在新旧年轮的交界处回望,2025年的画卷,是在宏观叙事与微观脉动的共振中徐徐展开的。 2025年,是人工智能从“炫技”走向“赋能”的关键一年。大模型不再仅仅是发布会...

中式面馆的大浪,终于淘出“第一股”
12月5日,广州遇见小面餐饮股份有限公司(股票代码:02408.HK,以下简称“遇见小面”)在香港联合交易所主板挂牌上市,“中式面馆第一股”诞生。 其本次共发行9736.45万股H股,发行价为每股7....
发表评论

 豫ICP备2024079567号-1