中微公司市值2100亿,曾让美国公司“紧张”的男人干出科技巨头
前段时间,A股一家公司的减持公告引起了市场关注,已经80多岁董事长减持了公司不超过29万股,原因是本人已从美国国籍恢复为中国籍,为依法办理相关税务的需要。
这位80多岁的董事长就是中微公司的尹志尧。
古人云,“廉颇老矣,尚能饭否?” 对于82岁的尹志尧来说,他本应该进入退休阶段,却奋斗在经营一线,为中微公司的未来操心着。
尹志尧原本在美国拥有待遇优渥的工作,在校友动情地劝说下,年近六旬时毅然选择回国创业,创办中微公司。在企业发展过程中,尹志尧遭到过美国公司的刁难。尹志尧冷静应对,渡过难关。
在尹志尧带领下,中微公司不断取得优异成绩,从成功研制首台国产高端蚀刻设备到突破5nm刻蚀技术,再到实现科创板上市,通过近22年的努力干出了一家千亿市值科技巨头,成为科技界的一段佳话。
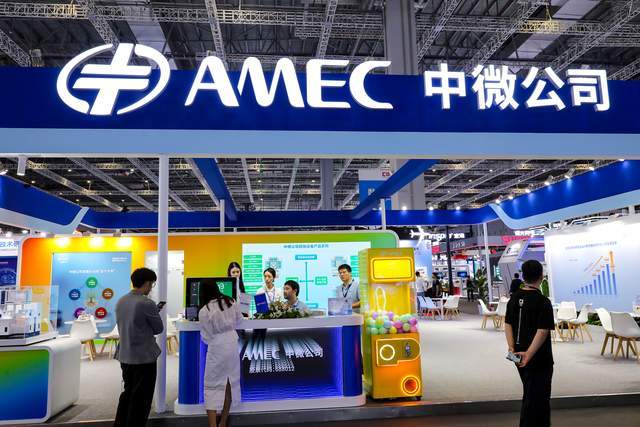
目前,中微公司开发了以半导体前道生产的等离子体刻蚀设备、薄膜沉积设备等关键设备为主的产品,还开发了先进封装、MEMS、蓝绿光及紫外LED、Mini-LED、Micro-LED 等泛半导体设备产品。
中微公司的发展目标不仅限于此,它试图更上一层楼,80多岁的尹志尧如何带领公司继续前进?
60岁回国创业,干出一家2100亿市值半导体龙头
尹志尧的回国创业故事源自中微公司,他本可以过着更舒适的生活,但选择了一条“更苦”的创业之路。
尹志尧是一位学霸,他毕业于天才云集的中国科技大学。毕业后,他曾在兰州炼油厂和中科院兰州物理化学所待过十年。
后来,尹志尧继续深造读研,拿到了北京大学化学系硕士学位。1980年,尹志尧赴美国加州大学洛杉矶分校攻读物理化学博士。
博士毕业后,尹志尧加入了美国国籍,并先后在英特尔、泛林、应用材料等美国科技公司工作。在硅谷工作期间,尹志尧个人拥有超过80项美国专利,被公认为等离子体刻蚀技术领域最有影响力的专家之一。
尹志尧的事业转折点发生在与北京四中校友江上舟的不期而遇。
江上舟具有战略眼光和实干精神,他较早就意识到半导体芯片是国之重器,还担任过中芯国际的董事长。
当江上舟看到美国应用材料公司的设备后,他问尹志尧,“看来刻蚀机比原子弹还复杂,外国人用它来卡我们的脖子,我们能不能自己把它造出来?”
江上舟看到尹志尧有些犹豫后,接着说,“我是个癌症病人,只剩下半条命,哪怕豁出命去也要为国家造出刻蚀机。我们一起干吧!”
就是这样一句话,唤醒了尹志尧的报国情怀。当时,全球90%的芯片刻蚀机市场被国外巨头垄断。甚至,有外媒扬言称“再给中方二十年也造不出来”。
就是在这样的背景下,尹志尧毅然选择回国创业。
2004年5月31日,中微半导体设备(上海)股份有限公司(中微公司)成立。那一年,1944年出生的尹志尧年近六旬,他放弃了百万美元年薪与股票期权,带领十余位硅谷人才打造中国自己的高端刻蚀设备。
中微公司刚成立初期缺少资金,江上舟积极为其协调。经过各方大力支持,中微公司逐步进入发展的“快车道”。
2007年6月,中微公司首台双反应台CCP刻蚀设备研制成功,实现国产高端刻蚀设备从0到1的突破。
中微公司在刻蚀领域异军突起,触动了美国科技公司的敏感神经。几个月后,美国应用材料向美国加州法院提起诉讼,告公司涉嫌窃密、专利侵权等,向中微公司发难。尹志尧耗费大量精力以及支付2500万美元律师费,证明了自己的清白。
2018年,中微公司率先突破5nm刻蚀技术,引起业界轰动。一年后,2019年7月22日,中微公司登陆科创板,成为首批上市的25家公司之一。经过近7年的发展,中微公司在资本市场价值得到认可,不断成长,成为了市值超过2100亿的半导体巨头。
抓投资并购扩规模,剑指半导体平台化企业
中微公司自2019年科创板上市以来,股价累计上涨超11倍。股价走牛主要受益于业绩增长,该公司的业绩规模整体呈现上升趋势。
2019年至2024年,中微公司的营收规模从19.47亿元增长至90.65亿元,归属净利润规模从1.886亿元增长至16.16亿元。
2025年度业绩预告显示,中微公司预计2025年实现营收123.85亿元,同比增长36.62%;预计实现归属净利润20.80亿元至21.80亿元,同比增长28.74%-34.93%。净利预增的原因包括营收与毛利增长、股权投资收益增加等。
粗略计算,过去7年,中微公司的营收规模增长约5.36倍,归属净利润规模增长约10倍。
以尹志尧为首的管理层并没有沉浸于当前的业绩成绩,中微公司有更大的“野心”。
目前,中微公司的三十多种设备已经覆盖半导体高端设备的25%-30%。中微公司的目标是:在今后5-10年,逐步覆盖半导体高端设备的50%到60%,成为一个设备的大型平台化公司,在规模上和竞争力上成为国际第一梯队的微观加工设备公司。
中微公司的战略是三维立体发展战略,第一维是聚焦集成电路设备,通过刻蚀,薄膜技术延伸到量检测领域;第二维是扩展在泛半导体设备领域的应用;第三维是探索其他新兴的非半导体领域。

战略指明了方向,战术则是具体执行落地。
回顾中微公司发展成长的历程,尹志尧有两个非常明确的打法:一个是内部的创新研发,不断在半导体高端设备的突破,另一个则是外延式的并购,快速的扩张。
中微公司的经营计划之一是通过投资、并购国内外高端的半导体设备及关键零部件厂商,使其能够覆盖更多的产品品类、占领更多细分市场。
近年来,上市的半导体公司背后频频出现中微公司的身影。比如,珂玛科技、先锋精科、成都超纯、中欣晶圆、拓荆科技、神州半导体等,公司早年甚至还参与投资中芯国际。
在公司的财报中,公司的长期股权投资+非上市股权规模已从2020年的6.6亿元增长到了2025Q3的35.42亿元。2025年12月31日,中微公司公告拟收购杭州众硅64.69%股权。杭州众硅的主营业务为高端化学机械抛光(CMP)设备的研发、生产及销售,产品已广泛运用于集成电路、大硅片和第三代半导体等制造工艺,是半导体高端装备领域重要的厂商。
这场并购并非临时起意,背后藏着中微公司平台化的野心。CMP赛道的潜力之巨大早已成为了行业的基本共识。根据头豹研究院测算,随着芯片制程逐渐向3nm以下挺进,CMP工艺在半导体设备投资中的占比也将从传统的5%-8%上升至12%。
中微公司表示, 通过本次交易公司将成为具备“刻蚀+薄膜沉积+量检测+湿法”四大前道核心工艺能力的厂商,成功实现从“干法”向“干法+湿法”整体解决方案的关键跨越。
不过,中微公司也提示了杭州众硅尚未盈利的风险。公告显示,2023年度、2024年度、2025年1月至11月,杭州众硅的净利润分别亏损15048.88万元、16150.37万元、12378.85万元。
杭州众硅暂未扭亏的原因是该公司产品尚未完全进入大规模量产期,确认收入金额有限,且在研发、人才、市场推广培育等方面存在持续高水平的投入。回顾国际半导体设备行业的发展历史,内生增长与外延并购是大公司诞生的必经之路,比如泛林集团、应用材料等企业均通过并购整合实现业务拓展和规模提升,由单一设备公司转型为平台型设备公司。
中微公司在80多岁董事长尹志尧带领下,能否凭借此次收购进一步提升竞争力以及打开业绩上升空间,有待财报验证。
相关文章

美AI裁员潮,大厂慌不慌?
“末日博士”、纽约大学斯特恩商学院教授努里埃尔·鲁比尼(Nouriel Roubini)曾预言,粗放式增长模式无法持久,终将崩塌。风水轮流转,这回该科技巨头了? 近日,IBM 宣布本季度将启动裁员计划...

不装了!美国政府要把英特尔变成“国企”?
前两天,英伟达宣布将斥资50亿美元收购竞争对手英特尔的股份。 黄仁勋在记者电话会上直言: 我们认为这将是一笔不可思议的投资。 同为美国科技巨头,英伟达与英特尔的这笔交易,确实有点“不可思议”。 回顾...

Meta一边挥刀赶走老白兔,一边改绩效发甜枣
新年的钟声敲响不过两周,Meta员工陆续收到关于绩效体系变更的通知。 新的系统有一个名字:Checkpoint,它会在今年年中正式启用,几乎覆盖Meta员工接下来整个2026年的绩效考核周期。 评级...

智谱3年烧逾60亿!蚂蚁、腾讯加持,雷军、徐新站台,地方国资疯狂砸钱
12月21日消息,12月19日大模型第一股来了, 大模型厂商北京智谱华章科技股份有限公司(以下简称“智谱”)已率先通过港交所聆讯并正式递交了招股书,我们一起来看看智谱的业绩成色。 根据招股书,智谱的保...

百度有了自研芯片,何须看英伟达老脸?
当网络上嘲讽百度“起大早、赶晚集”已经成了一种政治正确时,不争、不辩的李彦宏选择将一切答案交给时间! 当在无人驾驶、AI大模型、芯片等前沿技术领域皆有所建树后,募然发现,那个昔年的“一哥”,似乎从未...

硅谷AI“地震”:从债券市场开始?
财联社11月12日讯(编辑 潇湘)投资者近来一直在抛售美国科技巨头的债券,这表明对硅谷在人工智能领域大手笔支出引发的泡沫担忧正肆虐于债券市场。过去几周,由所谓超大规模云服务商(hyperscalers...
发表评论

 豫ICP备2024079567号-1