中金:波司登维持跑赢行业评级 目标价5.65港元
中金:波司登维持跑赢行业评级 目标价5.65港元
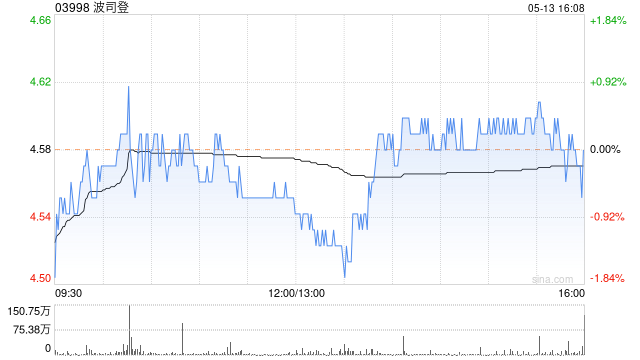
中金发布研报称,由于波司登(03998)作为行业龙头经营韧性显著,上调FY27 EPS预测7.6%至0.37元,并引入FY28 EPS预测0.39元。当前股价对应8.4/8.1倍FY27/FY28年市盈率,对应FY27股息率9.6%。考虑行业估值中枢下移,维持跑赢行业评级和目标价5.65港元不变,对应13倍FY27市盈率,较当前有56%的上行空间。
中金主要观点如下:
FY26业绩高于该行预期
公司公布FY26财年业绩:收入273.5亿元,同比+5.6%;归母净利润39.9亿元,同比+13.7%,略超该行预期,主因主品牌收入略超预期。公司宣派末期股息0.25港元/股,派息率80%。
FY26波司登主品牌及雪中飞均延续健康增长趋势,羽绒服业务收入同比增长8.7%
FY26在波动的环境下,集团品牌羽绒服业务表现持续稳健增长,其中波司登主品牌录得6.9%的增长,其中极寒、泡芙等核心IP系列销售占比持续提升,产品结构持续优化。同时在品牌打造上,波司登通过亮相巴黎时装周走秀、入驻巴黎老佛爷、香港K11开设快闪店等系列活动持续提升品牌影响力。高端都市线AREAL系列销售表现出色,成功建立消费者认知。雪中飞持续聚焦性价比羽绒服市场,发力线上业务,依靠苏超等赞助提升品牌影响力,收入同比提升16.6%。
线上线下直营渠道均表现出色
FY26波司登羽绒服业务直营渠道收入同增16.7%,成为驱动公司增长的重要引擎。公司线上线下直营渠道均表现优异,线下直营渠道依靠持续打造具有特色的高效势能门店和精细化管理,同店收入增长出色。线上渠道,受益于波司登自身突出的品牌力和产品力,以及抖音团队出色的运营能力,带动集团线上业务在FY26表现出色。
全渠道库存健康,集团盈利水平持续提升
FY26集团整体库存仍保持健康水平,库存周转天数下降1天至117天。基于良好的库存管理能力,波司登主品牌毛利率以及集团利润率持续提升。公司在波动环境中展现出经营韧性。随着产品系列成功拓展和品牌影响力持续提升,该行认为其有望在FY27持续健康增长。
风险提示:零售环境不及预期,天气不确定性,原材料价格波动。
相关文章
渤海湾畔再迎思想盛宴:夏季达沃斯凝聚全球智慧
中国商报(记者 张道正)渤海潮生迎客棹,津门再启风云会。世界经济论坛第十六届新领军者年会(夏季达沃斯论坛)将于6月24日至26日在天津举行。来自90多个国家和地区的约1800名中外嘉宾将齐聚天津,围绕...
超3100家退出!保险分支机构加速“瘦身”
保险公司分支机构持续“瘦身”。 2026年伊始,金融监管总局官网发布多则批复,同意撤销中国人寿、太平人寿、英大泰和人寿、人保财险、大地财险等保险公司的40余家分支机构。 而这只是当前保险业“瘦身潮”...
打新热难掩存量冷 香港创业板流动性待破局
2025年的香港创业板,因为打新出现万倍超额认购火了一把,但是事实上,香港创业板存量上市公司数量与总市值持续萎缩,“仙股”遍地。局部狂热难掩整体颓势,这种极端的现象,正使市场重新审视香港创业板的定位与...
买保险不如买保险股?中国人保罕见出现神秘个人大股东 持股直追全国社保基金
“ 中国人保前十大股东罕见出现个人投资者身影,持股市值超过4亿。这名个人投资者从2022年就持续买入中国人保股份,并耐心持有,从2022年到现在,中国人保股价涨幅接近翻倍。” 大型金融蓝筹股市值巨大、...
净利润暴增26倍!“三驾马车”驱动,思特威2024年业绩狂奔
全面加深客户合作,产品满足更多应用需求,思特威净利润暴增。 2024年,思特威(688213.SH)实现归母净利润同比增长超26倍。2025年,该公司依然保持着良好的经营状态,归母净利润同比增长超12...
长城资产43亿出清长城华西银行股权,谁将接手?
此次转让为“长城系”清仓式转让,并已通过长城资产股东大会审议,其他股东已经放弃优先购买权。这意味着股权转让完成后,长城华西银行的控股股东将发生变更。 入股10年,此时长城资产清仓长城华西银行股权是何原...
发表评论

 豫ICP备2024079567号-1