中国最大肿瘤医疗集团,跌懵了!
医院这门生意,并没有想象中美好。
以2024年为例,国际医学、光正眼科、创新医疗、皓宸医疗、何氏眼科、普瑞眼科等上市公司均处于亏损状态,仅爱尔眼科、通策医疗增速勉强为正。
在港股市场,也有一家医疗集团,而且主营业务是以肿瘤科为核心的医疗集团,相比于眼科、牙科门槛更高。不过,股价却一跌再跌。
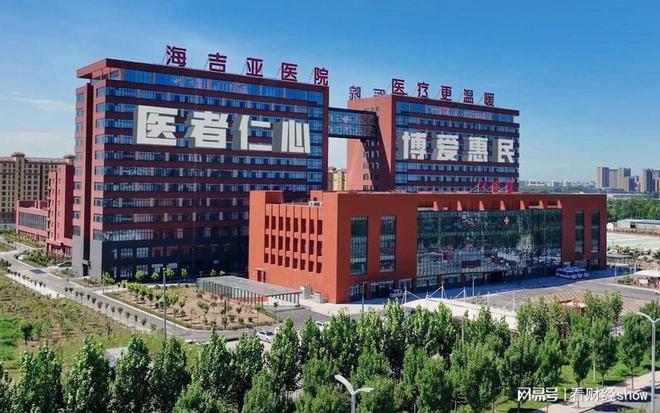
这家公司叫海吉亚医疗(06078.HK)。
2020年6月,海吉亚医疗在香港主板上市,发行价18.5港元/股。按后复权计算,截至2021年6月,涨至110港元/股,一年时间涨幅500%。
不过,在那之后,股价遭遇重挫,不到一年时间跌幅达到85%。截至目前,在经历了反弹又下跌后,海吉亚医疗收报15.3港元,依旧低于发行价。
巅峰时期,海吉亚医疗市值接近680亿港元;但如今,不到100亿港元,差不多仅是巅峰时期的零头。
可能有人要说了,想必公司经营业绩非常糟糕?
事实是,并不算糟糕,而且相当不错。
2020年至2024年,海吉亚医疗营业收入分别为14.02亿元、23.15亿元、31.96亿元、40.77亿元和44.46亿元。跟刚登陆资本市场比,营收翻了整整三倍。
净利润方面。2021年至2024年,分别为1.7亿元、4.4亿元、4.77亿元、6.83亿元和5.98亿元。尽管2024年有所下滑,但是,跟2021年比,也增长了250%。
补充一句,如果看经营现金流净额的话,会发现大幅高于同期净利润,说明了出色的盈利能力。
那么问题来了,既然业绩如此出色,为何不受资本市场待见?
咱们从公司的商业模式说起。
2009年,海吉亚医疗通过收购伽玛星科技95%股权,进入立体定向放疗设备领域,并在2年后,也就是2011年,切入民营医疗赛道。2020年6月,海吉亚医疗拥有10家以肿瘤科为核心的医院,顶着“中国最大肿瘤医疗集团”的头衔登陆资本市场。
由于兴建医院投资金额巨大,且盈利周期较长,因此,海吉亚医疗走的是“收购为主、自建为辅”的发展道路。
截至2024年底,海吉亚医疗拥有16家以肿瘤科为核心的医院,其中,4家三级医院、12家二级医院,遍布全国八个省份13个城市。
当然,并购必然涉及到商誉。
2020年,海吉亚医疗商誉为3亿元,到2024年,增长至37.24亿元,占总资产的比重达到了34%。
这就带来一个后果,抛开商誉是否恶化暂且不说,单就说,在如此之高的背景下,导致公司并购的速度势必放缓,从而使得业绩增速放缓。
另外,需要补充的是,海吉亚医疗避开了一线城市,主要瞄准的是三线甚至更下沉的城市,满足当地未被满足的肿瘤医疗需求,走“农村包围城市”的策略。
不过,我认为瑕不掩瑜。
从行业角度来说,根据弗若斯特沙利文数据,我国癌症新发病例不断增长,2025年预计超过480万人,其中,三线及其他城市占中国癌症并发宗数的比例最大,同时医疗资源又最为稀缺。
往后,随着老龄化程度的不断加深,预期寿命的不断延长,以及早筛、放疗等渗透率的提升,使得相关医疗服务需求的不断增长。
一句话,只要海吉亚医疗不断提高医疗技术、服务质量,以及更先进的医疗设备和医疗专业人员,通过声誉和口碑的提升,那么就能够获得持续盈利能力的增长。
更何况,当下市盈率不到15倍,为近五年来最低水平区间,对成长性的要求也没有以前那么高。
不得不说,资本市场有时候就是充满偏见。
相关文章
石头科技冲刺港股:A股股价跌去六成,创始人昌敬分心造车
刚刚向港交所递表的石头科技,正值阵痛期。 一方面,石头2025年一季度业绩呈现出“增收不增利”的态势;另一方面,自A股上市后,石头科技股价已经从最高点下跌近六成。 这些表象之下,还隐藏着更多隐忧。 根...

司尔特被立案,股价三日下跌超7%,受损股民可索赔
2025年9月2日,司尔特(002538.SZ)发布公告称,公司收到证监会送达的《立案告知书》。公司因涉嫌信息披露违规,证监会决定对其立案。受此影响,公司股价当日下跌7.71%。 截至2025年9月4...

泡泡玛特跌超8%,大摩预测明年Labubu收入增速将显著放缓
泡泡玛特跌超8%,大摩预测明年Labubu收入增速将显著放缓 12月8日,知名潮玩公司泡泡玛特在港股早盘低开低走,一度跌超8%,创近8个交易日以来新低。截至午间休市,其股价为201港元,较昨日收盘价下...

逆市下跌!顺丰两月跌没400亿,什么信号?
快递巨头顺丰控股年内表现,并不算亮眼。 截至最新收盘,顺丰控股股价报收40.09元/股,总市值为2020亿元。 据统计,最近两个月顺丰控股的股价“跌跌不休”,8月27日至今其股价跌幅超过17%,市值缩...

眼科、牙科医院真的没钱赚吗?
再多给一点点时间 希玛医疗股价已经跌的只剩1.6港元/股! 这种跌势,并非由短期利空催化的。如果拉长希玛医疗的股票,2021年其股价达到次高点之后,一路向下奔流而去。 公司股东试图通过回购股份彰显诚...

跌出前三后,洋河接班人也撤了
原创首发 | 金角财经(ID: F-Jinjiao) 作者 | Chong Lei 当杨卫国的辞职报告送达洋河股份董事会时,这家曾跻身白酒前三的巨头,正经历着一场深刻的战略阵痛。 作为市场眼中的董事...
发表评论

 豫ICP备2024079567号-1