兴业证券:阳光保险NBV同比高增 增配TPL资产或带动业绩弹性明显提升
兴业证券:阳光保险NBV同比高增 增配TPL资产或带动业绩弹性明显提升
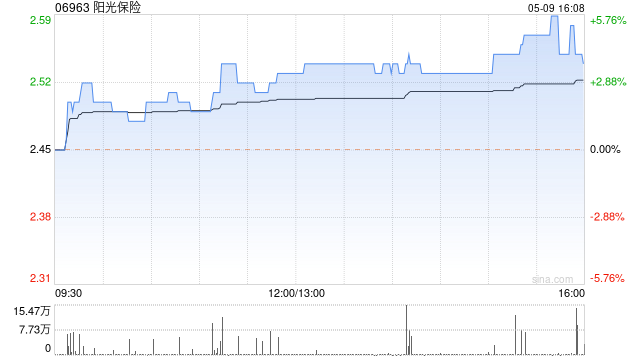
兴业证券发布研报称,在银保渠道强势扩张的背景下,阳光保险(06963)凭借过往银保端的合作网点众多、差异化服务、人均产能较高等优势有望抓住银保高速发展的机遇,支撑总体价值保持增长。财险主动出清高风险业务,核心业务承保盈利能力持续改善。投资策略上在保持稳健风格不变下适当提升TPL资产占比,在“慢牛”行情下预计短期的投资业绩弹性明显提升。当前PEV仅0.27,处于历史23%分位数,配置性价比较高。
兴业证券主要观点如下:
总览:整体符合预期
1)2025年归母净利润同比+15.7%至63.1亿元,主要为所得税影响,符合预期。2)NBV在新单保费增长带动下同比+48.2%,符合预期。NBVM同比+0.1pct至16.9%,略有改善。3)集团EV较年初+4.3%,受投资回报偏差负向贡献及同期高基数影响增速放缓。4)COR同比+2.4pct至102.1%,剔除保证险COR为98.9%。5)DPS为0.19元,同比持平,符合预期。
寿险银保贡献不断提升,代理人质态持续改善
1)银保及个险NBV同比+64.6%、+18.5%,银保NBV的贡献占比同比+6.1pct至61.8%,成为价值增长的主要驱动。2)新单保费同比+47.3%,其中银保新单保费同比+69.0%,银保新单增长带动总新单增长。3)代理人队伍质态提升,传统队伍活动人均产能2.2万元,精英队伍人均产能为传统队伍的2倍以上,“一体两翼”战略不断深化。4)业务品质稳步向好,13个月和25个月保单继续率分别同比+0.2pct、+3.7pct至97.1%、95.5%。
财险主动调整业务结构,核心业务承保盈利改善
1)财险原保费收入同比+0.1%,非车险贡献持续提升,占比同比+1.9pct至46.1%。2)COR同比+2.4pct至102.1%,主要系公司决定停止新增融资类保证险业务并出于审慎原则计提准备金,导致保证险COR同比+30.0pct至129.0%。剔除保证险COR同比-1.0pct至98.9%,实现承保盈利4.9亿元。3)车险COR同比-0.9pct至98.2%,预计主要为费用率的改善。
增配TPL资产,投资在权益市场高景气下表现较好
1)2025年末总投资资产规模较年初+16.7%。2)权益类资产占比同比+1.4pct至21.4%,其中股票+权益型基金占比同比+1.6pct至14.9%。3)投资策略边际优化,2025年末OCI股票占总股票比例68.1%,主要为公司近年适度兑现早期配置、涨幅较大的OCI股票收益,边际增配TPL资产以提升投资收益弹性。4)估算全年OCI权益工具投资价格涨幅约+14.1%。
风险提示:长端利率大幅下行,权益市场大幅回撤,新单销售显著不及预期。
相关文章

华夏银行“刀刃向内”改革一年,成绩如何?
排版| 黄玥 2025年是杨书剑掌舵华夏银行的首个完整年度,随着年报的披露,其推动的“刀刃向内”改革成效于数据中清晰呈现。 截至2025年末,华夏银行实现营业收入919.14亿元,同比下降5.39%;...

瑞幸杀入美国市场,赴美开店瑞幸想干嘛?
最近几年,中国咖啡市场的赛道可以说是相当内卷,瑞幸、库迪、manner、幸运咖是你方唱罢我登场,就在最近瑞幸杀入美国市场的消息传来,杀入了世界咖啡文化的大本营,瑞幸究竟是想干啥? 一、瑞幸杀入美国市...

卢伟冰疑回怼余承东:诋毁,本身就是一种仰望
昨日的大湾区车展论坛上,余承东火力全开,暗讽小米。 他说:从其他行业来的公司有强大的营销能力、流量能力,只做一款车就卖爆了,虽然它的产品可能不那么好。 余承东还表示,我们要鼓励真牛逼,打击吹牛逼,要避...

杭州银行对公贷款飙升22%,个贷萎缩不良猛增13亿,加大人工风控
来源:密探财经(ID:Spy Finance) 刚刚,“2.4万亿级”杭州银行公布了2025年业绩及2026年一季报。从数据上粗略看,业绩表现仍比较稳健向上。 2025年,杭州银行实现营业总收入387...

泡泡玛特,何以走出冰火两重天?丨正经深度
来源丨正经社(ID:zhengjingshe) (本文约为3500字) 在2025年的中国消费市场,泡泡玛特呈现了一道极其奇异的景观:一边是火光冲天的业绩增长,另一边却是寒气刺骨的市值暴跌。 上半年,...

十倍牛股跌停,诉讼仲裁缠身,公司回应
十倍牛股跌停,诉讼仲裁缠身,公司回应 十倍牛股跌停,诉讼仲裁缠身,公司回应 7月6日,国晟科技(维权)股价跌停,收盘报10.46元/股。自今年4月创下34.27元/股的高点后,这只十倍牛股股价一...
发表评论

 豫ICP备2024079567号-1