星巴克中国易主求变,幸运咖万店崛起:中国咖啡迎“价格平权”时代
在众多本土新兴咖啡品牌崛起并不断扩张壮大后,中国咖啡市场迎来近几年行业最具标志性的事件——不久前的11月4日,已入华26年的全球咖啡巨头星巴克,宣布在中国市场引入本土战略投资者并让出控股权。
这一消息引发行业震动。一方面,虽然星巴克中国股权被转让,但中国仍是星巴克颇为看重并抱有积极增长预期的市场。在决定与中国本土资产管理公司博裕投资达成战略合作后,其核心目标之一是进行激进扩张,双方计划将其在中国市场的8000家门店规模拓展到20000家。
另一方面,星巴克中国的“卖身”很大程度上来自中国咖啡市场竞争格局的剧烈变化。仅过去一年,中国咖啡市场不仅瑞幸、库迪等本土咖啡品牌快速扩张,来自蜜雪集团旗下的现磨咖啡品牌幸运咖也凭借“高质平价”策略迅速崛起,被外界视为2025年国内咖啡行业最大黑马。
截至目前,幸运咖总门店数已超过9500家,距离其定下的“万店”目标已近在咫尺。
今年国内现磨咖啡市场一系列变动背后,是市场正在转向,定位中高端的传统咖啡巨头正接受来自本土品牌的全方位夹击,以幸运咖为代表的“高质平价”新势力们,凭借在商业模式和数字化能力方面的优势,正逐步掌握市场主导权,并推动咖啡行业“价格平权”时代的到来。

从“第三空间”到“价格平权”
10年前,消费者很难像如今一样,以如此便捷的方式买到几元一杯并且品质不错的现磨咖啡。从消费者角度看,那几乎是一个星巴克与咖啡划等号的时代,也是一个需要为第三空间和品牌效应溢价买单的时代。
星巴克的“第三空间”理念,意味着这家门店的功能不只是销售一杯咖啡,也附带提供有格调、可社交的公共空间。这一理念培养了第一批习惯走进咖啡馆消费的顾客,直接催生并加速了中国现磨咖啡行业的发展。
不过,当时在30元左右的星巴克和几元速溶咖啡之间,存在着巨大的市场空白。几乎没有一家全国连锁咖啡品牌,能为消费者提供一杯10元左右、品质尚可并且方便快捷的现磨咖啡。
这种高度集中且不饱和的市场结构,以及消费者对咖啡需求的快速增长,为后来幸运咖等众多本土品牌的崛起埋下了重要伏笔。
2017年是中国现磨咖啡行业的一个重点转折点,幸运咖、瑞幸咖啡这两家如今门店遍布大街小巷的本土咖啡品牌在这一年先后成立。“幸运咖们”在口味上进行了本土化创新,并成功将价格定位在更为亲民的主流区间。最重要的是,新兴咖啡品牌迅速将门店铺到消费者的工作圈、生活圈,并配合线上点单模式,这让更多人可以更便捷地买到一杯高品质咖啡。
在星巴克完成初始市场教育以及幸运咖等品牌快速扩张的背景下,过去十年,中国现磨咖啡已从小众走向主流。
根据灼识咨询数据,中国咖啡市场规模从2018年的601亿元增长至2024年的2465亿元,7年间增长超过3倍,预计未来4年仍保持近20%的增速。与此同时,咖啡消费频率也在不断攀升。红餐产业研究院研究报告显示,中国咖啡年人均消费杯量从2020年的9.1杯增长至2024年的22.3杯;预计到2025年,咖啡年人均消费杯量将达到25杯。
伴随市场扩容,中国现磨咖啡品牌生态亦经历巨变,行业格局从多年前星巴克一家独大,逐渐演变为如今国际巨头与众多本土品牌群雄逐鹿。
国内咖啡市场已有多家品牌超过或接近“万店”。其中,幸运咖无疑是今年最引人注目的黑马,其正以惊人的速度逼近“万店”规模。目前幸运咖超过9500家的门店网络,较年初规模增长翻倍。今年8月,幸运咖在马来西亚开出海外首店,迈出全球化发展重要一步。
更具行业意义的是幸运咖在高线市场的突破,其在一线市场门店超千家,北上广深、长三角、珠三角等高势能区域布局加速。这一策略不仅让幸运咖得以触达更多对价格敏感但追求品质的消费者,更直接推动一线咖啡市场从中高端品牌垄断向多元分层竞争的转变。
幸运咖实现快速扩张的一个行业背景,是国内咖啡市场消费需求已发生转向。随着咖啡渗透率的提升,咖啡逐渐从社交符号变为日常刚需,好喝不贵成为当前现磨咖啡市场新的消费共识。
红餐大数据显示,全国咖饮品类的人均消费从2023年9月的41元逐步下滑至2025年9月的26元。而幸运咖的产品策略恰好契合这一转变,其用9元拿铁、6元果咖的定价,吸引了众多原本消费中高端咖啡的用户,也推动行业加速走向“价格平权”时代。
高质平价,打开咖啡增量市场
当前,平价咖啡加速发展已成为确定性趋势。随着国内咖啡品牌供应链成熟度持续提升,咖啡运营成本有望进一步降低。此外,在一线咖啡市场逐渐饱和并陷入红海竞争的背景下,现磨咖啡在下沉市场仍有巨大增长空间,而这一市场对咖啡价格敏感度更高。
幸运咖正是在这一趋势下,凭借“高质平价”的定位、持续的产品创新力在国内咖啡市场竞争白热化之下突出重围。
从产品端看,幸运咖的核心策略是用平价激活大众消费,而非单纯的低价竞争。
以2022年3月上市、售价9.9元的幸运咖“椰椰拿铁”为例,该产品采用优质椰乳与臻选巴西、埃塞俄比亚等全球多国核心产区咖啡豆,凭借高品质及平价优势迅速走红,成为幸运咖经典大单品。截至10月上旬,椰椰拿铁今年销售额已突破3亿元,销量超3000万杯,上市以来累计销量超过1亿杯,累计销售额超 10 亿元。
今年以来,幸运咖不仅稳步拓展全国门店,在新品推出节奏上也有所提速。
5月,幸运咖推出真果咖系列等10余款新品,用6-8元的价格带融合鲜橙、青提、芭乐等新鲜水果。截至今年9月末,幸运咖青提系列销售额已突破2亿元。10月,幸运咖更换秋季大菜单,其推出的“幸运拿铁季”系列 10 款新品,用9元拿铁、7元轻乳茶的定价,覆盖柠檬酪酪、红豆系列、爆香黄油等多元口味。

幸运咖不断进行产品创新并快速铺开渠道背后,一方面源于幸运咖精准捕捉到当前咖啡市场对性价比更高产品的需求,其将咖啡价格带拉到6-9元,填补了这部分市场空白;另一方面,则是幸运咖背靠蜜雪集团的强大供应链体系。
长期以来,在外界眼中,现磨咖啡市场的平价与低质强关联,核心原因在于现磨咖啡品牌供应链能力不足,小规模品牌难以通过集中采购降低原料成本,只能通过压缩原料品质控制定价。
而幸运咖作为蜜雪集团旗下品牌,直接受益于母公司现制饮品行业最大规模的完整端到端供应链体系,从咖啡豆集中采购到烘焙加工,再到物流配送,每一环节都能通过规模效应降低成本。这种供应链优势,让幸运咖在保持极致定价下仍能稳定品质,这也是其区别于其他平价品牌的核心壁垒。
需要提及的是,现磨咖啡行业高质平价的趋势也为众多品牌带来考验。最终品牌要想在这一赛道占据先发优势,需构建更深厚的供应链护城河,也要在平价基础上通过产品创新等方式提升消费体验。
国内现磨咖啡市场的竞争,最终将从此前单一的价格战转向供应链、产品力和运营效率等综合能力的较量。
相关文章

蒸发6000亿,“伪国货”油茅怎么暴跌了?
一个伪装成国货的外资品牌,在国内畅销了三十多年,现在一年还能卖2000多个亿。 这个品牌就是金龙鱼,国内昔日的粮油霸主。 你信吗?一个伪装成国货的外资品牌,在国内畅销了三十多年,现在还能一年卖2000...

保险中介四强争霸:明亚、大童、泛华、永达理的十年鏖战与未来格局
过去十年,中国保险中介市场经历从粗放扩张到精细化运营的转型,明亚、大童、泛华、永达理四大头部机构凭借差异化定位展开激烈角逐。 在代理人脱落、产销分离加速的行业背景下,这场围绕专业化服务、科技赋能与生态...

魏牌9年换了8任CEO!魏建军回应
魏建军首次回应魏牌频繁换帅。 12月21日,哈弗原总经理赵永坡在社交媒体上宣布:“从今天开始,我就是魏牌的CEO。”这是魏牌又一次官宣换帅。据了解,自魏牌成立以来,累计更换了8位CEO,前任CEO冯复...
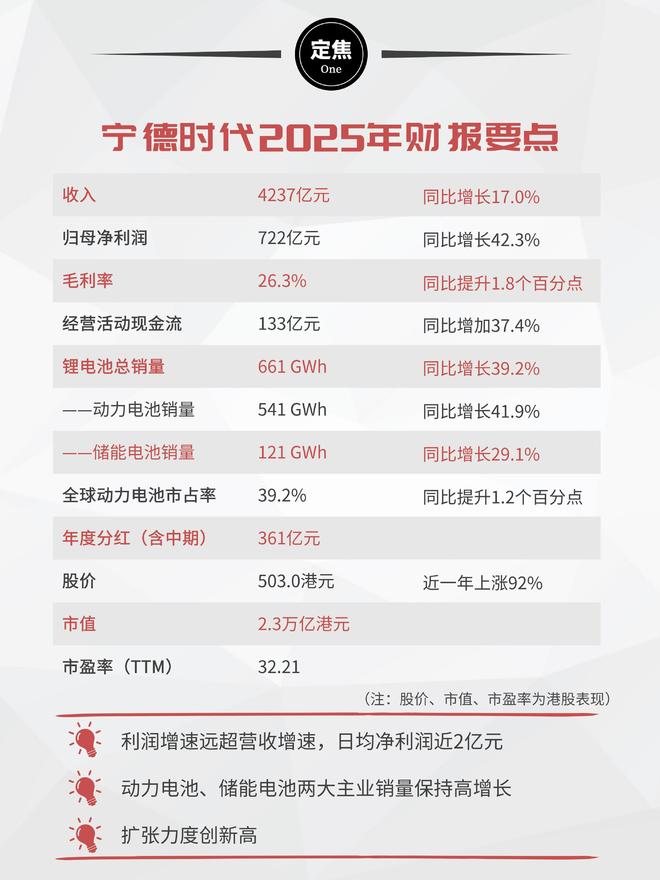
宁德时代:日赚2亿,分红361亿
3月9日,宁德时代公布了2025年财报:营收4237亿元,同比增长17%;归母净利润722亿元,同比大增42%。 一句话:量涨了,利润涨得更快,但钱也花得更猛了。 利润为什么涨这么快?主要原因是成本下...
一年连关两厂,风靡全国的顶流养乐多为啥没人买了?
说起益生菌饮料,相信大家一定会脱口而出一个名字养乐多,的确作为益生菌饮料的知名品牌,养乐多一度是全国的顶流,不少人甚至在前些年都有抢购的现象,然而就在最近养乐多一年连关两厂的消息传来,风靡全国的顶流养...

乐高新品二手价跌近200元,乐高不再被欢迎了?
前些年,在潮玩市场上,乐高无疑是有名的企业,由于其产品保值增值率较高,甚至被不少媒体称之为“塑料黄金”,二手价格也是水涨船高,然而就在最近乐高新品的二手价跌了近200元,让人不禁想问这乐高不再被欢迎?...
发表评论

 豫ICP备2024079567号-1