“私募一哥”A股清零,大恒科技再临十字路口
这家曾因“私募一哥”案名噪一时的公司再度因股权更迭走到镁光灯下。
10月10日,大恒新纪元科技股份有限公司(下称,大恒科技)披露公告称,公司控股股东、实控人郑素贞不再持有公司股份,公司将变更为无控股股东、无实际控制人。公告显示,本次权益变动系大恒科技控股股东、实控人郑素贞持有的约1.3亿股无限售流通股被司法拍卖所致。本次权益变动后,郑素贞——昔日“私募一哥”徐翔的母亲,已不再持有公司股份,李蓉蓉、周正昌合计持股4046万股,占公司总股本的9.26%,为公司第一大股东及一致行动人。
上个月初,大恒科技还公告称,公司拟以自有资金出资6亿元在上海市普陀区投资设立全资子公司上海新恒芯锐科技有限责任公司(下称,新恒芯锐)。此举系根据其战略发展方向,为拓展在半导体行业、新兴产业领域的业务布局。
资本市场给予了积极回应。大恒科技股价自今年4月9日探底7.2元/股后,其走势十分强劲,至9月25日其股价已成功翻倍,最高14.58元/股。截至10月10日收盘,大恒科技股价为14.12元,依然在高位震荡。
但投资者的意见似乎出现了较大分歧。部分投资者认为,大恒科技股权更迭之后,“今晚大恒领了张上涨证。”悲观者则表示,“山顶的风好大。”还有投资者提醒:“投资6个亿就造芯片,明显就是不务正业的炒作。”
无论如何,如今大恒科技股权更迭,不仅彻底割断了徐翔家族与上市公司的最后联系,也标志着曾叱咤中国资本市场的“泽熙系”帝国正式落幕。当然,这家曾在徐翔光环下备受关注的公司,如今又一次站在了命运的十字路口——这家拥有30年历史的中关村老牌企业,能否摆脱资本玩物的标签,真正走上可持续发展的轨道?
大恒科技的命运转折始于2014年。当年11月,徐翔母亲郑素贞以12.02亿元从中国新纪元手中受让29.52股权,成为控股股东。这一交易背后,是徐翔试图构建“上市公司+私募基金”资本闭环的野心。
彼时的大恒科技,拥有大恒图像、中科大洋等细分领域龙头企业,参股诺安基金20%股权,旗下大陆期货亦具行业影响力,堪称“科技 + 金融”双轮驱动的优质标的。但2015年,徐翔案发,突然被调查,随后被判操纵证券市场罪入狱,大恒科技也由此陷入长达十年的资本困局。
简单说,徐翔案对大恒科技的冲击是系统性的。资本市场的反应也同样剧烈。2015 年徐翔案发后,大恒科技股价从最高 39.79元(不复权)跌至2018年的5.99元,跌幅之大令人咋舌。
随着徐翔入狱,其资本版图也迅速消融。不过,徐翔家族从大恒科技的退出,不是一朝一夕之事,而是一场漫长的资本告别。这场司法拍卖涉及郑素贞持有的1.3亿股大恒科技股票,占公司总股本的29.75%,吸引了多位买家。
需要注意的是,在徐翔家族股权动荡的同时,大恒科技自身的经营也面临严峻挑战。2025年上半年,大恒科技亏损274.05万元,虽然相比上年同期亏损988.25万元有所收窄,但仍未扭转亏损局面。
大恒科技解释称,亏损主要受行业市场竞争加剧、供需变化影响,公司产品盈利能力有所降低,整体毛利率下降。此外,公司产生的辞退费比上年同期有所增长,也是导致当期净利润为负值的原因之一。
从具体业务来看,大恒科技主营业务包括机器视觉、光电、数字电视网络编辑等领域。在近年来经济环境变化和行业竞争加剧的背景下,这些业务都面临不同程度的压力。控股子公司中科大洋持有“南网储能”股票,本期交易性金融资产产生的公允价值变动损益影响上市公司进一步拖累了公司业绩。
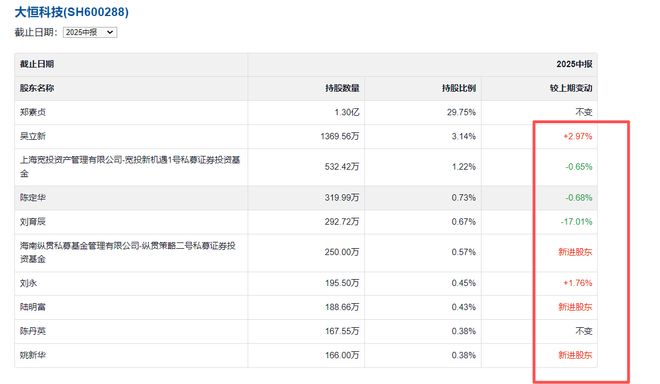
或让资本市场存在想象力的是,随着郑素贞的彻底退出,大恒科技的股东结构正在经历一场大换血。2025年中报显示,大恒科技十大流通股东发生了显著变化:3位股东新进,3位股东退出,2位股东增持,3位股东的持股减少。
新进的股东中,海南纵贯私募基金管理有限公司-纵贯策略二号私募证券投资基金持有250万股,占流通股比例0.57%;陆明富持有188.66万股,占流通股比例0.43%;姚新华持有166万股,占流通股比例0.38%
这些新股东的进入,表明市场对于后徐翔时代的大恒科技仍抱有一定期待。同时,一些长期股东选择了退出。朱定芳、周子兰、北京阿特斯投资有限公司均退出前十大流通股东行列。而吴立新等股东则选择了增持,显示对这些新股东的信心。
可以肯定,如今的股东结构的洗牌,为大恒科技未来的公司治理和发展战略带来了新的变数。这或许是支撑大恒科技股价目前还在高位震荡的重要原因之一。
接下来的话题就更重要了,未来怎么办?
在股权动荡和业绩承压的双重挑战下,大恒科技正在积极寻求战略转型,谋划后徐翔时代的发展路径。前文已经介绍了9月初大恒科技开始投资正式向半导体领域战略转型。这一举措被视为大恒科技推进战略转型、寻求新增长点的关键举措。
此前,大恒科技在量子通信、AI视觉等领域已有相当技术积累,这些资源有望与半导体辅助设备业务形成协同效应,为其切入高壁垒设备赛道提供一定支持。从这个角度看,进入半导体行业不仅符合热点,而且也是顺势而为。

但客观现实是,半导体设备领域尤其是光刻、刻蚀等核心模块及子系统,目前国产化率仍低、技术门槛极高,海外龙头企业占据主导地位。大恒科技作为新进入者,面临诸多挑战,最终还要看其能做出什么产品,并通过什么创新点迅速打开市场才是关键所在。
直白点说,真正实现了技术突围,大恒科技才算在半导体领域有了立足之地。
敲黑板!股权治理是长期稳定的基石。大恒科技无实控人状态下,建立有效的制衡机制至关重要。参考美的集团等案例,可引入“金股”制度,赋予特定股东对战略决策的否决权;或效仿格力电器,通过员工持股计划绑定核心团队利益。此外,需警惕新股东的“资本套利” 行为,避免重蹈徐翔时代的覆辙。
历史肯定不会简单重复,但教训值得铭记。当司法拍卖的尘埃落定,大恒科技又一次站在了十字路口——向左是重蹈覆辙的资本游戏,向右是浴火重生的产业升级。选择的天平,最终将由技术突破的速度、治理改革的深度和资本市场的耐心共同决定。而这一过程,或许需要 5 年、10 年,甚至更长时间。但对于一家成立于1998年的老店而言,时间或许是最珍贵的资源。
【文章只供交流,并非投资建议,请注意投资风险。码字不易,若您手机还有电,请帮忙点赞、转发。非常感谢】
相关文章

屹唐股份起诉应用材料公司,索赔9999万元!指控其非法获取核心秘密
两家半导体巨头对簿公堂! 8月13日,北京屹唐半导体科技股份有限公司(以下简称“屹唐股份”)公告称,公司因认为应用材料公司(APPLIED MATERIALS, INC.)非法获取并使用了公司的等离子...
增收难掩利薄!阿石创毛利率不足5%,半导体靶材高端产品突破仍需时日
在半导体材料国产化加速的当下,国内PVD镀膜材料龙头阿石创(300706.SZ)交出了一份“增收不增利”的三季报成绩单。 财报显示,2025年前三季度,阿石创实现营业收入10.93亿元,同比增长17....

500亿芯片龙头,买下一张入场券
2025年以来,半导体行业的并购案在A股公告栏里几乎是周更。这种活跃性不仅给早期机构提供了一个安全快速的退出通道,也加速了半导体行业的整合和进化。 10月13日,一笔并购浮出水面,模拟芯片龙头圣邦股份...

四季度机构调研显著加快!人工智能景气延续
随着人工智能主题在三季度整体走强,进入四季度,机构对TMT产业链的调研热度迅速升温。 进入四季度,机构调研节奏明显加快,电子、半导体、智能终端等多条产业链均成为重点覆盖方向。业内人士指出,机构普遍希...

高毅、远信等百亿私募调研名单曝光!10月私募调研次数大增130%!
2025年10月,A股整体延续“慢牛”格局,但节奏上呈现“先扬后抑、宽幅震荡”特征,结构分化显著。其中,沪指一度站上4000点,再创10年新高,最终收涨1.85%,月线六连阳;深证成指、创业板指月内则...

深夜!闪崩,暴跌!
“业绩雷”有点多! 周三,在美股市场上,阿斯麦(ASML)股价一度大跌10%。这家全球最大的半导体设备制造商发出警告称,受关税等因素影响,公司2026年可能无法实现增长。有知名投行指出,阿斯麦的悲观...
发表评论

 豫ICP备2024079567号-1