【市场聚焦】地缘下半场之化工分化(三)聚酯的春风十里
【市场聚焦】地缘下半场之化工分化(三)聚酯的春风十里
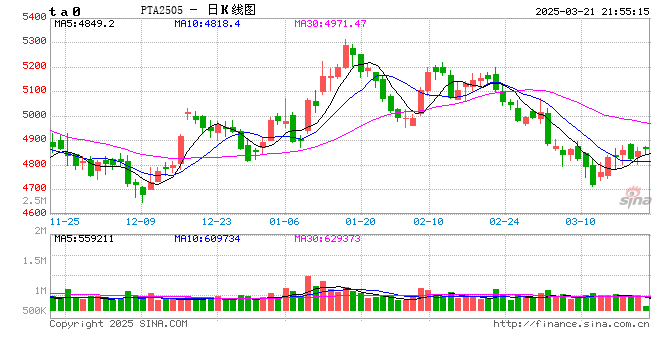
来源:中粮期货研究中心
一
通航预期下利润流向产业链下游
产业链各环节利润分配由各环节供需格局与库存水平决定。美伊冲突开战阶段原油供给收紧、油价上行,聚酯产业链利润向上游原料端集中,下游各类聚酯产品被动跟涨,利润被原油价格大幅侵蚀,越靠近下游涨幅越小。后续停战阶段霍尔木兹海峡通航恢复带动原油供给修复、油价回落,聚酯产业链利润流向随之反转,利润自上游逐步向下游回流,原油下行带动聚酯下游利润修复。因此在海峡通航预期下,聚酯产业链品种跌幅小幅原油,越靠近下游跌幅越小。聚酯产业链产品价格好于原料。

各品种强弱方面:瓶片呈现近强远弱格局,短纤与之相反,远端供需预期边际改善。二三季度为瓶片传统需求旺季,气温升高带动瓶装水消费增长,瓶片需求改善。瓶片行业上游集中度高,前期高利润并未带动供给增长,供给约束有效,瓶片库存同比中性偏低,现实端供需尚可。远期随气温回落、瓶装水消费走弱,供需预期边际转弱。
短纤夏季需求淡季,而上游减产,并未有效消化社会库存,现实端短纤库存同比偏高。远期随着欧美圣诞需求季节性增长、国内秋冬纺织服装需求启动,供需预期边际改善。
综上,远端短纤供需预期强于瓶片。
聚酯原料方面,PX、PTA供需预期强于乙二醇。
新投产维度PX、PTA无投产,而乙二醇后续供给增速仍有5%。
进口方面PX和乙二醇均会受霍尔木兹海峡通航、进口货源恢复带来的供给压制,但PX-PTA上游产能集中度高,供给约束较为有效,随聚酯利润修复带动开工率增长,PX-PTA预期去库。而乙二醇虽然当前港口库存处于同比低位,后续随进口与国内供给修复,预期重新进入累库周期。
综上,PX-PTA供需预期优于乙二醇。
二
存量供需维度芳烃强于烯烃
油化角度观察,化工品供需预期强于成品油。成品油端需求预期收缩:汽油面临电动汽车持续替代,消费下行。柴油一方面受LNG重卡替代,另一方面柴油主要应用于物流运输、矿山工程机械,需求增速与经济增速高度挂钩,当前全球经济放缓直接拖累柴油需求增长,国内汽柴油整体需求预期中性偏弱,化工品供需优于成品油。


下游芳烃供需现实及预期均强于烯烃:1、新投产维度烯烃投产增速高于芳烃。炼化一体化项目及PDH持续投放,乙烯、丙烯等烯烃单体投产增速高于甲苯、PX、纯苯等芳烃品种。2、现实端美伊地缘纷争开始时,亚洲炼厂纷纷降裂解保障成品油供给,供给收缩叠加“减化增油”导致乙烯价格涨幅高于其他品种,所以供给修复矛盾得以疏解后,原油利多反噬,乙烯价格跌幅同样大于其他品种。丙烯方面原料LPG受巴拿马运力、海运费高位及进口修复相对缓慢等利多因素影响,价格相对偏强,待以上矛盾疏解后同样面临价格压力。芳烃类品种存量产能低于烯烃,产业链下游分布较烯烃更倾向于外需导向,下游涉及行业较烯烃更为集中,且较高进口依存度导致冲突中社会库存有效去化,现实端整体较烯烃占优。


作者简介
李强
中粮期货研究院 化工研究员
相关文章

2800亿阳光电源港股IPO,背后“安徽首富”曾28次质押股权!
他的人生剧本,比虚构的商战剧更热血:从手握教鞭的大学教师,到在20平方米出租屋里拿50万起步的创业者;从研制出中国第一台光伏逆变器,到执掌市值超2800亿的新能源巨头——他就是身家超过700亿元的“安...

煌上煌的“冻干”生意,有多大可能性?
来源 | 伯虎财经(bohuFN) 作者 | 林恩 卤味行业的佼佼者煌上煌,最近有了新的动态。 近日,煌上煌发布公告称,拟斥资4.95亿元收购冻干食品公司福建立兴食品股份有限公司(以下简称“立兴食品...

小马智行Q3业绩会解析发展规划:第七代Robotaxi明年扩至3000辆
11月25日,自动驾驶企业小马智行(NASDAQ:PONY;HKEX:2026.HK )发布了截至9月30日的2025年第三季度财报:总营收1.81亿元,同比增长72%。Robotaxi业务收入达47...

深圳无人车,正在打破“头号玩家”的虚拟现实
斯皮尔伯格导演在电影《头号玩家》里,描绘了这样一幅场景: 2045年,现实世界衰退破败,人们沉迷于虚拟游戏“绿洲”寻求慰藉,政府也把顶尖资源投入到了这种虚拟世界构建中,现实世界却日益破败。 而今天...

蒙牛如何决胜沙场?
资料图。 蒙牛如何决胜沙场? 吴楠 2025年9月,内蒙古乌兰布和沙漠深处,275名蒙牛高管与业务骨干完成了一场25公里的徒步熔炼。黄沙扑面、步履维艰,这场被命名为“要强进化,决胜沙场”的战略共识会...

从设备商到卖酒人,乐惠国际跨界鲜啤是“赔本赚吆喝”?
日前,在A股消费板块的整体增长下,主营啤酒业务的乐惠国际股价也迎来一波涨停。行情显示,5月26日至29日,乐惠国际股价录得4天3板,区间涨幅为37.25%。 此外,同花顺涨停信息显示,一季度业绩的增长...
发表评论

 豫ICP备2024079567号-1