圣火科技再冲港股:上市前分红“清空”利润
圣火科技再冲港股:上市前分红“清空”利润
来源:证券之星
继去年8月首次递表失效后,圣火科技集团有限公司(下称“圣火科技”)再次向港交所递交主板上市申请。依托二维码营销赛道,企业对外宣称跻身行业第四梯队,营收规模连续三年稳步抬升,表面成长曲线亮眼。
证券之星注意到,业绩增长背后,公司高毛利核心业务持续萎缩,低毛利线下广告业务撑起营收大盘,整体毛利率连续两年大幅下滑;客户结构存在双重风险,老牌核心客户收入规模停滞,新增大客户毛利率偏低、账期冗长,应收账款高企占用大量营运资金。
雪上加霜的是,上市前夕公司实施近乎清仓式分红,近九成三年累计净利润流向实控人夫妻。当“技术营销服务商”的业务实质愈发趋近传统广告代理商,圣火科技此番二度闯关,能否赢得资本市场的信任票,仍是未知数。
01. 老牌客户依赖未解,新客拉低毛利反噬现金流
招股书显示,圣火科技成立于2013年,最初聚焦整合营销与广告营销服务。2018年,公司拓展营销技术服务,重点发力“一物一码”业务,最终形成整合营销服务、营销技术服务、广告营销服务三大板块并行的业务格局。
2023年至2025年,公司分别实现营业收入1.63亿元、2.52亿元及3.01亿元,同期归属净利润分别为2715.2万元、3320.4万元及3860.7万元。营收与利润双双走高,业绩曲线看似稳步上行。但证券之星注意到,这三年间公司整体毛利率却不升反降。从2023年的34.2%滑落至2024年的24.1%,2025年进一步微降至24%。

毛利率下滑背后,是公司业务结构正在发生改变。报告期内,公司毛利率最高的营销技术服务,即“一物一码”二维码营销,营收占比从41.2%逐年萎缩至21.1%,近乎腰斩;毛利率次之的整合营销服务,营收占比亦从47.5%降至34%。与此形成鲜明对照的是,毛利率最低的广告营销服务,营收占比从11.3%跃升至44.9%,一跃成为公司第一大收入来源。低毛利板块加速膨胀、高毛利板块持续收缩,此消彼长之间,公司的整体盈利水平被不断拉低。
客户集中度畸高,则是悬在公司头顶的另一柄利剑。招股书显示,报告期内,圣火科技来自前五大客户的收入占比分别高达91.2%、79.8%和91.3%。其中,2023年和2025年,前五大客户贡献了超九成的营收,客户集中风险突出。
更令人担忧的是,这份高度集中的客户名单背后,还隐藏着对单一客户的深度依赖。报告期内,来自最大客户集团A的收益占比分别为78.6%、49.3%及40.4%。根据招股书披露,二者的合作可追溯至2013年,迄今已超过12年。
表面上看,客户A的营收占比已从近八成降至四成左右,依赖程度似乎在下降。但深入拆解金额便知,报告期内来自客户A的收入分别约为1.28亿元、1.24亿元及1.22亿元,绝对金额几乎维持在同一量级,未见实质性缩减。
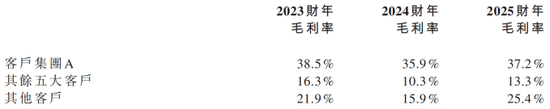
且公司对客户A的毛利率远高于其他客户。数据显示,圣火控股对客户A的毛利率在2023年至2025年分别高达38.5%、35.9%、37.2%。同期,公司对其余主要客户的毛利率仅为16.3%、10.3%、13.3%。这意味着一旦大客户压价或流失,公司的盈利根基或将受到重大不利影响。
为拓展客户群,圣火科技于2024年成功与客户H建立业务关系,当年即实现销售收入3239.2万元。到2025年,客户H贡献的收入飙升至1.17亿元,同比增幅高达262.13%,占总营收的比重跃升至39%,与客户A的占比几近持平。这一变化在账面上快速改善了大客户集中度的指标,但代价同样沉重。
客户H的毛利率显著偏低,且付款周期明显长于原有客户,直接拉长了公司的回款周期。报告期内,应收账款周转天数从117.3天攀升至180.1天,2025年进一步延长至206.0天,三年间回款周期近乎翻倍。截至2025年底,公司应收账款余额已达1.59亿元,占总资产的69.43%。
02. 上市前大额分红,实控人落袋逾8400万
如果说客户集中和毛利率下滑是圣火科技的经营性隐忧,那么IPO前的大额分红则让市场对其上市动机产生了更深层次的质疑。
招股书显示,2024年和2025年,圣火科技分别派息1040万元和7760万元,累计分红约8800万元。而2023年至2025年,公司净利润合计约9900万元。分红总额占近三年净利润总额的89%,近乎“清仓式”分红。
这场分红的最大受益者是创始人夫妇。IPO前,钟坚通过福缘BVI持股78.7%,其配偶罗新燕通过秀飞BVI持股17.1%,二人合计持有公司已发行股本的95.8%。按此持股比例计算,两次分红合计落入实控人夫妇囊中的金额超过8400万元。
大股东在IPO前获取高额回报并不罕见,然而圣火科技的特殊之处在于,分红与举债在时间上重叠。2025年,公司向股东派付股息5790万元,同期新增银行借款5080万元。一边是大手笔分红,一边是新增负债,二者并行之下,公司现金流管理策略的审慎性值得审视。
同时,公司“造血”能力也不稳定。数据显示,报告期内,圣火科技经营活动产生的现金流量净额波动显著,2023年尚有1494.7万元的净流入,2024年则急转直下,录得-4075.8万元的净流出,尽管2025年该指标有所修复,但截至当年末,公司账面货币资金仅余3702.4万元,而同期有息负债已攀升至6133.7万元,二者之间的资金缺口超过2500万元。
在此背景下,此次IPO募资用途中,“补充一般营运资金”赫然在列。这种“先掏空、再募资”的操作逻辑,难免令投资者对其上市诚意产生疑虑。(本文首发证券之星,作者|夏峰琳)
- End -
相关文章
海王星辰“阴阳价”调查:同款药线下价格比外卖贵2倍,有门店医保支付价高过自费
“同一家药店,同样的感冒颗粒,外卖平台的价格是12元,门店标价35元,第一次发现有这种事。”消费者赵女士说道。 近日,红星资本局调查发现,同款药品“一店两价”已成为普遍现象。多家药店工作人员表示,线上...
67岁创始人套现12亿离场
自去年9.24证监会发布“并购6条”后,全国各地并购交易逐渐升温。在半导体领域,更诞生了多笔令人注目的交易。 比如上海半导体公司晶丰明源发布公告称,将购买易冲科技的控制权。概伦电子宣布要购买成都锐成芯...
B站二季度盈利新高:游戏收入大涨6成,广告走上快车道
8月21日,B站2季报业绩出炉。在本次财报中,无论是营收还是利润都在加速上行,其背后是B站商业变现能力的逐季增强。 首先,Q2的B站总营收达73.4亿元人民币,同比增长20%。 拆分到具体业务线来看,...
大佬的命都是炮灰们给的
大佬火拼,留下一地炮灰。 贾老板不做会计的话,真的可以当影帝。 股东日上,说落泪就落泪,说哽咽就哽咽,就这种修养与演技超过了目前市面上80%的表演艺术家。 作为一位久经考验的表演艺术家,贾老板给这...
五大承诺皆烂尾,嘉士伯重庆再“画饼”?
作者|快刀财经 朱末 嘉士伯又被推上了风口浪尖。 最近,嘉士伯集团执行副总裁乔若昂现身重庆,一句"重庆是嘉士伯在中国的家,更是长期深耕中国的坚实支点"极为煽情。声情并茂处,乔若昂称,嘉士伯在渝投资已超...
30年期美债收益率,直线下跌
30年期美债收益率,直线下跌 30年期美债收益率,直线下跌 来源:财联社 今日晚间,美国10年期、30年期国债收益率快速走低,截至发稿,美国10年期国债收益率跌至4.76%,较日内高点回...
发表评论

 豫ICP备2024079567号-1