年内暴涨119%!中芯国际凭何成为机构的“心头好”?
9月23日,港股中芯国际(00981.HK)盘中最高触及74.70港元,股价再创新高。2025年以来,中芯国际累计上涨超119%。
财通证券在研报中指出,中国半导体市场稳健成长,带动晶圆代工市场规模向上。同时,受益于客户本地化生产需求,加速海外企业布局国内产能,拉动本土晶圆代工产业增长,中芯国际等头部企业有望受益。

借AI东风,打开自主可控新空间
中芯国际是全球领先的集成电路晶圆代工企业之一,也是国内集成电路制造业领导者,拥有先进的工艺制造能力、产能优势、服务配套能力,向全球客户提供8英寸和12英寸晶圆代工与技术服务。
值得一提的是,中芯国际制程技术持续迭代,已具备较强的国际竞争力,已实现从90nm到14nm的量产,N+1工艺接近7nm水平,广泛应用于AI、物联网等领域。
中芯国际专注于成熟制程研发,全面推进28nm、55nm 等平台量产,满足多元场景需求。该公司拥有3条8英寸与7条12英寸产线,公司将保持每年5万片12英寸产能扩张节奏。资本开支方面,2024年达到543.47亿元,预计2025年同比持平,扩产集中于高附加值12英寸产线,强化一站式集成电路解决方案能力。
自去年以来,全球半导体行业呈现复苏态势,AI、国补换机潮等因素驱动行业需求回暖。根据美国半导体行业协会(SIA)的数据,2025年第二季度全球半导体销售额达到1797亿美元,同比增长近20%,环比增长7.8%。该机构表示,市场同比增长主要得益于亚太和美洲市场的销售增长。
最新数据显示,2025年7月,全球半导体销售总额达到 620.7 亿美元,同比增长20.6%、环比增长3.6%。这也是单月全球半导体销售总额首次突破600亿美元大关。

根据国际半导体协会(SEMI)的数据,2025年第二季度中国大陆半导体设备市场份额达到34.4%,稳居全球第一大半导体设备市场。
东吴证券表示,晶圆代工行业与半导体行业的景气程度密切相关,有望受益本轮AI资本开支增加带来的新周期。近年来,中芯国际等晶圆厂加速技术突破与产能扩张,资本开支持续加大,自主可控空间有望进一步打开。
第二季度业绩好于预期
中芯国际交出了好于预期的业绩报告。
根据公司披露,2025年第二季度,中芯国际实现营收22.09亿美元,同比增长16.2%,与第一季度的营业收入22.47亿美元相比,小幅下降1.7%。
分地区来看,中芯国际的收入基本稳定。2024年第二季度及2025年第一、第二季度,其来自中国区的收入占比分别为80.3%、84.3%、84.1%;来自美国区的收入占比分别为16%、12.6%、12.9%;来自欧亚区的收入占比分别为3.7%、3.1%、3.0%。
分业务来看,晶圆业务仍然是中芯国际的主要收入来源,2024年第二季度及2025年第一、第二季度,该业务收入占比分别为92.9%、95.2%、94.6%。
以晶圆尺寸分类来看,2024年第二季度及2025年第一、第二季度,8英寸晶圆收入占比分别为26.4%、21.9%、23.9%;12英寸晶圆收入占比分别为73.6%、78.1%、76.1%。
归母净利润方面,今年第二季度,中芯国际实现归母净利润1.32亿美元,与第一季度的1.88亿美元相比,环比下降29.5%,与2024年第二季度的1.65亿美元相比,同比下降19.5%。
毛利率方面,今年第二季度中芯国际的毛利率为20.4%,相比去年同期增加了6.5个百分点。
根据第一、第二季度未经审核的财务数据,中芯国际今年上半年实现销售收入44.6亿美元,较去年同期增长22%;实现归母净利润3.2亿美元,同比增长约39%;毛利率为21.4%,较去年同期增加了7.6个百分点。
在其披露的2025年第一季度报告中,中芯国际给出的第二季度收入指引为环比下降4%至6%。其中,出货数量预计相对稳健,平均销售单价预计下降,毛利率指引为18%至20%。
从第二季度的数据来看,无论是收入还是毛利率,均好于预期。
在业内人士看来,中芯国际第二季度业绩好于预期,主要原因包括汽车电子产品出货量持续增长,主要收入贡献来自于模拟、电源管理、图像传感器、逻辑、嵌入式存储器及控制器等诸多类型的车规芯片。此外,中芯国际还将配合国际客户建立SiC(碳化硅)和GaN(氮化镓)等第三代半导体产能。中芯国际新增功率器件产能规模上量后仍供不应求。
2025年第二季度,中芯国际的产能利用率达到92.5%,直到10月份的订单都明显高于产能,无法承接所有订单并立刻下线。2024年第二季度和2025年第一季度,其产能利用率分别为85.2%、89.6%。
展望第三季度,中芯国际在第二季度业绩报告中给出的收入指引为环比增长5%至7%,毛利率指引为18%至20%。
中芯国际近期披露,公司拟收购控股子公司中芯北方49%的股权。据了解,中芯北方是28纳米、45纳米产线,是中芯国际28纳米的主力。由于中芯北方本来就是并表的(控股子公司),因此收购主要是增加中芯国际归母净利润。因此,如果中芯国际完成对中芯北方少数股权的收购,或将显著增厚上市公司归母净利润。
机构眼中的“香饽饽”
基本面持续向好,多家机构对中芯国际的未来发展持乐观态度。
高盛在研报中指出,中芯国际受益于AI持续创新和对AI相关半导体需求所带动,对其持正面看法。该机构给予“买入”评级,将目标价由73.1港元上调至83.5港元,充分看好其在人工智能趋势和国内IC设计需求推动下的长期增长前景。
东吴证券分析称,随着AI对算力需求不断增大,高端芯片需求持续提升,公司在先进制程方面产能规模及工艺研发等具有优势,未来行业头部效应将愈加明显,给予“买入”评级。
财通证券也给予“增持”评级,该机构认为,受益客户本地化生产需求,加速海外企业布局国内产能,有望拉动本土晶圆代工产业增长。
从盘面表现看,港股中芯国际近期表现强势,近2个交易日其股价连续创新高。2025年以来,中芯国际累计上涨119.34%,股价已实现翻倍。
相关文章

1300亿代工巨头出手:华虹公司拟收购华力微控股权,12英寸产能整合提速
华虹公司拟收购华力微控股权 资料图 中国晶圆代工行业正迎来一次重要的产能与技术整合。 8月17日晚,A股市值超1300亿元的芯片巨头华虹半导体有限公司(688347.SH;01347.HK,以下简称...

晶圆代工并购潮起!9100亿巨头中芯国际出手了
晶圆代工行业并购潮再起。 8月29日晚,A股市值超9100亿元的晶圆代工巨头中芯国际(688981.SH;00981.HK)发布公告称,公司正在筹划以发行人民币普通股(A股)的方式购买控股子公司中芯...
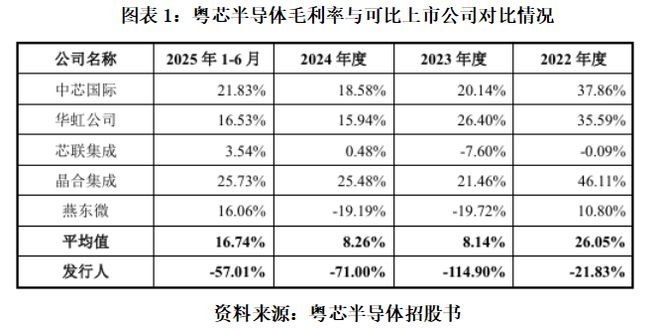
比烧钱更可怕的是掉队!粤芯半导体三年半亏超64亿元,产品溢价能力存疑|读懂IPO
三年半亏损超60亿元的粤芯半导体技术股份有限公司(下称“粤芯半导体”)能否顺利闯关创业板? 深交所官网显示,2025年12月28日,粤芯半导体IPO审核状态变更为已问询,拟登陆创业板。此次IPO,粤芯...

啥情况?长假期间,中国半导体“老大”,突然“爆了”!
中芯国际(688981.SH)25万股民兴奋了。 因为,国庆长假,A股休市期间,港股市场上的中芯国际(00981.HK)拉爆了。 10月2日,港股中芯国际暴涨12.7%,市值创历史新高;10月3日,又...

国产晶圆代工双雄现并购分野:中芯国际停牌收购子公司,华虹半导体复牌吸并“兄弟”资产
9月1日,国内晶圆代工领域两大龙头企业——中芯国际(688981.SH / 00981.HK )与华虹公司(688347.SH/华虹半导体01347.HK,下统称为“华虹半导体”),分别因涉及并购事项...

扩产不停,利润腰斩,1800多亿元的华虹公司增长逻辑是否生变?
生产线满负荷运转支撑营收大涨近两成,财务报表上的归母净利润却同比腰斩,华虹公司(688347.SH)正经历行业复苏期的甜蜜与苦涩。 财报显示,2025年前三季度,华虹公司营收同比增长19.82%至12...
发表评论

 豫ICP备2024079567号-1