泸州老窖H1营收未能“稳进” 中高档酒吨价下降近13%

白酒行业存量竞争加剧叠加政策调整情况下,行业龙头泸州老窖(000568.SZ)上半年营收未能实现“稳中求进”目标,但公司Q2净利润下滑幅度在多数券商预估之内。消费疲软下,上半年公司中高档酒吨价也同比下降约超12%。
今日晚间,泸州老窖发布2025年半年报,上半年泸州老窖实现营业收入164.54亿元,同比下降2.67%;归母净利润76.63亿元,同比下降4.54%,扣非净利润76.5亿元,同比下降4.3%。
年初,泸州老窖确定的2025年发展目标是,“全年营业收入稳中求进”,如今看来,泸州老窖上半年营收并没有实现“稳中求进”。对于上半年业绩下滑,泸州老窖表示,主要受国内消费市场恢复不及预期、有效需求不足,以及白酒行业“存量竞争”加剧、整体“量减质升” 转型的行业环境影响。
分季度来看,今年Q2泸州老窖营业收入为71亿元,同比下降约8%,归母净利润30.7亿元,同比下降约11%,扣非净利润30.55亿元,同比下降11.24%。
综合来看,泸州老窖上半年净利润增幅不及多数券商预期。据财联社记者统计,目前,包括浙商证券、广发证券、招商证券、华创证券、国信证券等9家券商在内,对泸州老窖Q2净利润做出预测,普遍预计Q2净利润同比降幅5%~25%,而公司Q2净利润降幅表现,基本符合多数券商的预期。
分产品看,今年上半年泸州老窖中高档酒(含税销售价格≥150 元/瓶,比如国窖1573、泸州老窖特曲)营收150.48亿元,同比下降1.09%;其他酒(含税销售价格<150 元/瓶,比如泸州老窖头曲、泸州老窖黑盖)实现营收13.5亿元,同比下降16.96%,中档高酒占比略有提升。
拆分量价来看,上半年泸州老窖中高档酒实现销量24119.09吨,同比增长13.33%,吨价为62.39万元/吨,同比下降约12.72%;泸州老窖其他酒产品实现销量24798.63吨,同比下降6.89%,吨价为5.44万元/吨,同比下降约10.82%。
合同负债是酒企业绩的一个重要参考指标,显示了一家酒企的持续增长潜力。而截至今年6月末,泸州老窖合同负债为35.29亿元,同比增长约50%,但与今年Q1末相比增长15%。
对于下半年的经营计划,泸州老窖表示,首先在市场端,公司推进 “渠道下沉”,制定县级以下市场消费者培育中长期策略,激活基层消费需求;其次在产品端,公司推出28度国窖 1573与全新泸州老窖二曲,布局光瓶酒高增长赛道,优化产品结构;最后在渠道端,公司将自建电商平台并深化与主流电商、即时零售平台合作,构建线上线下融合的全渠道网络。
相关文章
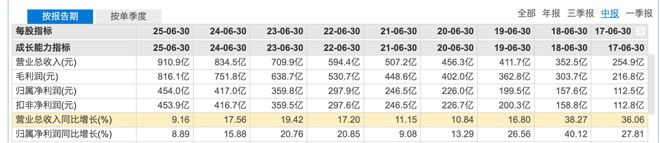
日赚2.5亿元的贵州茅台,放缓了增长脚步
8月12日晚间,贵州茅台(600519.SH)披露2025年上半年财报。白酒行业不景气的当下,公司依然实现了正增长。 报告期内,贵州茅台营业总收入910.94亿元,同比增长9.16%;归属净利润454...

“稳健压倒一切”:山西汾酒何以穿越白酒行业调整期?
10月30日,山西汾酒发布2025年第三季度报告。前三季度,山西汾酒收入329.24亿元,同比增长5%;归属于上市公司股东的净利润114.05亿元,同比增长0.48%。 同时,数据显示,在已发布202...
上半年营收利润双下滑,“苏酒老二”今世缘150亿目标悬了?
白酒行业流行一句话:30亿区域求存、50亿区域称霸、百亿奔走全国。当前,“营收百亿俱乐部”的酒企基本都实现了全国化布局,今世缘却是一个例外。 2023年,今世缘营收跨过百亿大关,但其省外营收占比仅7....
白酒股获取超额收益的机会
白酒行业的本轮调整期将相对温和、跌幅不大但走出低谷的时间会更久,因资本市场的投票机属性,对于较长时间的行业低迷会无法忍受,当有投资人开始清仓白酒时,反而可能会带来超额收益的机会。 本刊特约 谷雨轩/文...

金种子酒经营困境解析:华润入主难挽颓势,未来出路何在?
近日,金种子酒因经营范围调整引发市场猜测,尽管公司迅速澄清主业仍聚焦白酒,但其背后暴露的持续亏损问题更值得关注。 作为区域酒企的代表,金种子酒在华润入主三年后仍未走出经营泥潭,与同期被复星系收购的金...
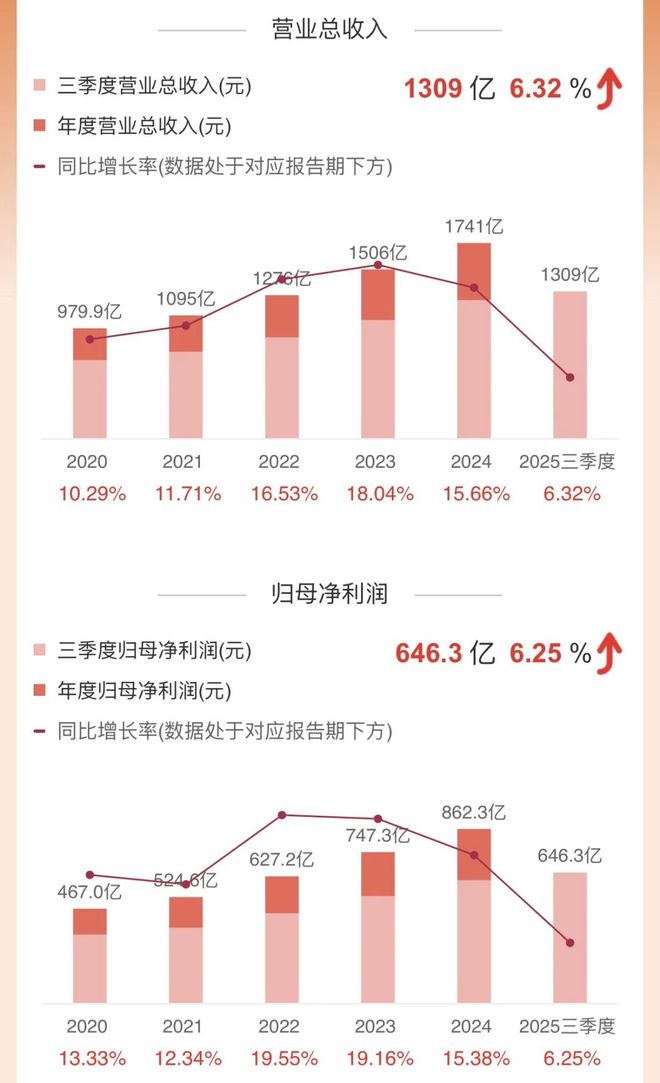
贵州茅台三季度几乎零增长了,张德芹走后,陈华压力大了
这或许是近年来贵州茅台最惨的三季报。 10月29日晚间,贵州茅台发布第三季度报告,2025年1-9月公司实现营业总收入1309.04亿元,同比增长6.32%,利润总额894.03亿元,同比增长6.37...
发表评论

 豫ICP备2024079567号-1