佳能科技:已离职监事现身员工持股平台 财务数据或现“不同版本”
《金证研》北方资本中心 贰捌*DL/作者 夕山 映蔚/风控
作为服务创新型中小企业的主阵地,北交所截至2025年5月30日已聚集超130家专精特新“小巨人”企业,占北交所总市值的逾50%。而山东佳能科技股份有限公司(以下简称“佳能科技”)由原集体股份合作制企业淄博佳能石化机械有限公司整体变更设立,同样系国家级专精特新“小巨人”,也向北交所发起冲击。
申报上市背后,佳能科技称一名董事离任时间为2022年8月,而官宣显示该董事卸任时间为2023年5月。另一方面,佳能科技签署于2024年10月31日招股书披露的2021-2022年应收账款周转率与存货周转率,或与更正后的年报信披“对不上”。且佳能科技称员工持股平台的合伙人均为其员工,而已离职的两名监事仍在员工平台持股。信披异象背后,2024年5月,佳能科技因前期会计差错更正事项遭监管口头警示。
1.1 招股书披露原董事尹连兵于2022年8月离任,而官宣显示董事变更时间为2023年5月
据佳能科技签署于2024年10月31日的招股说明书(以下简称“签署于2024年10月31日的招股书”),尹连兵曾担任佳能科技的董事,并于2022年8月离任。
而据市场监督管理局数据,2023年5月16日,董事、监事等高级管理人员进行变更,尹连兵不再担任佳能科技的董事。
即佳能科技在签署于2024年10月31日的招股书中披露的原董事尹连兵离任时间为2022年8月,而市场监督管理局披露的变更时间为2023年5月16日。
1.2 佳能科技称员工持股平台的合伙人均为其员工,而已离职的两名监事仍在员工平台持股
据签署于2024年10月31日的招股书,截至签署日,淄博佳能投资合伙企业(有限合伙)(以下简称“佳能投资”)为佳能科技员工持股平台,各合伙人均为佳能科技的员工。
截至签署日2024年10月31日,焦念国、孙楠楠在员工持股平台佳能投资出资额分别为6.5万元、13万元,出资比例分别为2.91%、5.82%。
2023年12月,佳能科技监事焦念国辞去职务,2024年1月,监事孙楠楠辞去职务。
即是说,截至2024年10月31日,原监事焦念国与孙楠楠已离职,却在员工持股平台持股。
2024年5月,佳能科技收警示函。
1.3 2024年5月,因前期会计差错更正事项遭监管口头警示
据签署于2024年10月31日的招股书,2024年5月30日,佳能科技及董事长杨立勇、财务负责人滕艳芳因前期会计差错更正事项,被全国股转公司采取口头警示的自律监管措施。
此外,佳能科技或现财务数据“打架”。
1.4 关于2021-2022年的应收账款周转率和存货周转率,招股书与更正后年报披露的数据或对不上
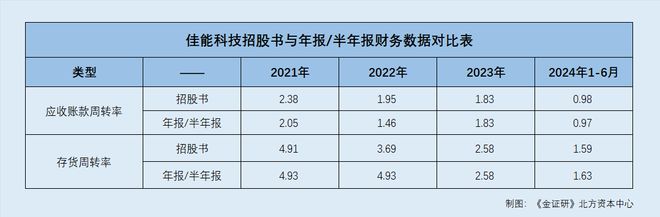
据签署于2024年10月31日的招股书,2021-2023年及2024年1-6月,佳能科技的应收账款周转率分别为2.38、1.95、1.83、0.98,同期,其存货周转率分别为4.91、3.69、2.58、1.59。
据佳能科技发布于2024年4月28日的2021-2022年年报(更正后)、2023年年报及发布于2024年9月12日的2024年半年报(更正后),2021-2023年及2024年1-6月,佳能科技应收账款周转率分别为204.51%、146.2%、182.98%、96.96%,同期存货周转率分别为492.62%、417.26%、258.06%、162.65%。
根据《金证研》北方资本中心研究,为统一应收账款率与存货周转率单位,统一按照未乘以100%的数值计算。关于2021-2022年的应收账款周转率和存货周转率,佳能科技签署日为2024年10月31日的招股书,与同年4月更正的年报披露数据或“对不上”。
需要指出的是,报告期内,佳能科技合并报表范围并未发生变化。
1.5 合并报表范围及重大会计政策变更等,或未对前述数据“打架”产生影响
据签署于2024年10月31日的招股书,佳能科技持有山东旺泰科技有限公司100%的股权,并将其纳入合并报表范围。2021-2023年及2024年1-6月,合并财务报表范围未发生变化。
此外,就2021-2023年及2024年1-6月的会计政策变更方面,2021年1月1日起,佳能科技执行经修订的《企业会计准则第21号——租赁》,2021年1月26日起,其执行财会1号,施行财政部发布的《企业会计准则解释第14号》。2021年12月30日起,佳能科技执行财会35号,施行财政部发布的《企业会计准则解释第15号》。2022年12月13日起,佳能科技执行财会31号,施行财政部发布的《企业会计准则解释第16号》。
据佳能科技发布于2024年9月12日的《佳能科技前期会计差错更正公告》,佳能科技对2024年半年度财务报表的比较期2023年1-6月的相关数据前期会计差错进行更正。调整的事项包括增加佳能科技2023年上半年营业收入和对应的应收账款,减少了发出商品;调整费用跨期及成本费用重分类,调整2023年上半年未分配利润、应付账款、应付职工薪酬等科目;对客户经营信息和信用状况进行了重点核查,补提信用减值损失,对该前期差错采用追溯重述法进行更正。
据佳能科技发布于2024年4月29日的《佳能科技前期会计差错更正公告》,佳能科技根据《企业会计准则第28号——会计政策、会计估计变更和差错更正》等文件对2021、2022年度财务报表进行更正。具体为佳能科技对跨期收入进行调整,对跨期收入调整后影响到的报表项目坏账准备、资产减值损失等进行了调整,对现金流量表进行重新编制。
可以看出,上述2021-2022年报已经过前期会计差错变更。基于上述情形,合并范围变更、会计政策变更及会计差错调整,或未对佳能科技2021-2023年及2024年1-6月应收账款周转率与存货周转率产生影响。
1.6 结语
此番上市,佳能科技称,其从制度层面有效地保障了投资者能够及时、准确、完整地获取公司信息。而这背后,招股书披露原董事尹连兵于2022年8月离任,而市场监督管理局显示董事变更时间为2023年5月。此外,佳能科技称,其员工持股平台佳能投资各合伙人均为佳能科技的员工,而截至2024年10月31日,原监事焦念国与孙楠楠已离职,却在员工持股平台佳能投资持股。值得注意的是,关于2021-2022年的应收账款周转率和存货周转率,招股书与更正后年报披露的数据或“对不上”。基于上述异象,佳能科技的信息披露现疑云。
相关文章
奥美森:自称无具体产能数据陷“罗生门” 产品填补市场空白现信披疑云
《金证研》南方资本中心 素心/作者 西洲 映蔚/风控 2025年8月15日,证监会发布《上市公司2024年年度财务报告会计监管报告》。从证监会抽样的上市公司财报来看,部分上市公司在收入、非经常性损益等...

古麒绒材IPO:涉嫌利益输送,研发真实性被质疑
近日,中国证监会披露,安徽古麒绒材股份有限公司(以下简称“古麒绒材”)IPO注册已获通过,国信证券担任保荐机构。古麒绒材于2023年8月28日提交注册,历时一年半成功获得批文。 通过对古麒绒材上市历程...
思林杰IPO干股代持事件敏感期被严惩 科凯电子曲线上市路或再生变
天网恢恢。 多年前,广州思林杰科技股份有限公司(下称“思林杰”)在筹备IPO时埋下的“雷”终于在其成功上市近四年后被引爆。 2025年12月5日晚间,思林杰发布公告称于近日收到了中国证券监督管理委员会...

朗进科技:半年报刚扭亏即被立案,受损股民可索赔
2025年8月27日晚间,朗进科技(300594.SZ)公告称:收到中国证监会分别对公司和实际控制人之一李敬茂下发的《立案告知书》,因公司和李敬茂涉嫌信息披露违法违规,根据《中华人民共和国证券法》《中...
四年财务造假11亿,顶格处罚!
12月20日,贵州百灵发了关于公司及相关当事人收到《行政处罚事先告知书》的公告。 星空君看了一下,好家伙,祸不单行。 公司实控人12月4日刚刚收到《立案通知书》,姜伟先生因涉嫌内幕交易、信息披露违法...

厦门优迅股份存未披露核心技术人员变动嫌疑 两关键人一匿名一需厘清身份
疑点重重 9月19日也就是本周五,厦门优迅芯片股份有限公司(下称优迅股份)即将迎来科创板首发上会。 “写企业”离不开“写人”,优迅股份创始人柯炳粦的个人经历跌宕起伏亦有很多值得写的地方,如何判断命运...
发表评论

 豫ICP备2024079567号-1