红板科技IPO:产能利用率不足90%仍扩产,掏空家底圈钱做派遭质疑
10月31日,江西红板科技股份有限公司(以下简称“红板科技”)沪主板IPO将迎上会考。
据了解,早在2021年,红板科技便与招商证券签署了辅导协议,并在江西证监局办理了辅导备案登记,正式启动IPO计划;2023年,由于与招商证券在IPO申报具体事宜上难以协调一致而更换辅导机构,转头与民生证券签署了辅导协议,并于当年10月再次启动IPO。
众所周知,民生证券近年IPO保荐项目问题频发,涉及多环节核查失职,投行业务合规风控存在系统性缺陷,且连续两年投行执业质量评级为C类。与这样的保荐机构合作,不免令外界认为,红板科技的“质量”欠佳。
红板科技专注于印制电路板的研发、生产和销售,产品包括HDI板、刚性板、柔性板、刚柔结合板、类载板、IC载板等,并广泛应用于消费电子、汽车电子、高端显示、通讯电子等领域。
此次IPO,红板科技计划募集资金20.57亿元,用于年产120万平方米高精密电路板项目,而招股书显示,公司历年的PCB产品的产能均不到90%。其中,2022年产能利用率为71.96%,2023年为85.01%,2024年为88.51%,2025上半年为88.63%。
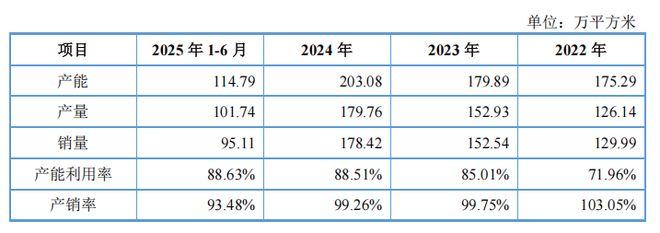
如此来看,红板科技的产能利用率在逐年上升是事实,但也仍有超10%的利用空间待挖掘,在这样的情形下,公司却要募资20亿元新建产线,这引发了监管的质疑,要求公司说明:新增大规模产能的消化能力及相应风险,以及募投项目大幅新增产能的必要性。
在问询回复函中,红板科技除了反复强调PCB市场在未来将保持稳定增长态势,实施本次募投项目旨在扩大HDI板的制造能力,抓住电子信息产业升级发展的机遇之外,并没能说明为何目前产能利用率不高却仍考虑扩产的原因。
此外,在回复函中,红板科技声称公司积极布局类载板、IC载板等更高端产品领域,进一步完善高端产品结构。
正如红板科技所言,IC载板属于高端产品,研发生产IC载板需做到极其精细的线路,线宽、线距可以做到微米级别,还需有微小的导通孔,如盲孔、埋孔等,以满足芯片引脚间距极小的要求,这对设计和制造技术都提出了很高的要求。这意味着更高的成本和更复杂的工艺。
目前,红板科技的IC载板自2022年底投产以来,由于产能处于爬坡阶段,叠加技术门槛高、客户认证周期长等因素影响,2023年、2024年和2025年1—6月净利润分别为-6147.32万元、-6140.24万元、-1958.02万元。
在外界看来,红板科技要将真金白银大举投入到一个还在亏损状态的高端业务,充满“赌徒”心态,更何况全球IC载板市场已被日月光、欣兴、三星电机等巨头垄断,红板科技根本不具备竞争力。
高投入、低产出难题待解
招股书中,红板科技反复强调公司已成为我国手机HDI主板和手机电池板行业的龙头企业,在手机HDI主板和手机电池板行业中处于领先地位,且具备IC载板、类载板量产能力。
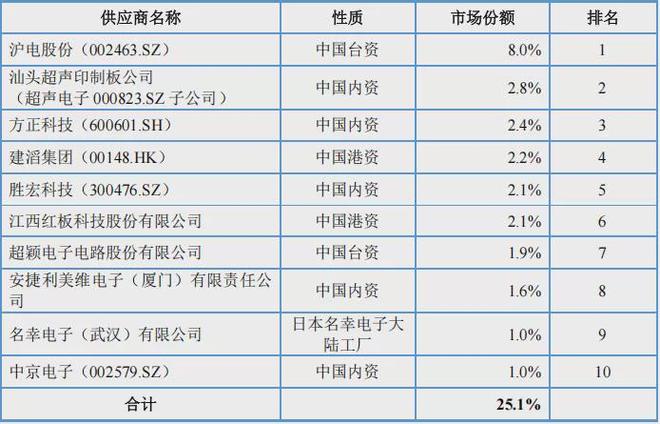
然而,在问询回复函中的一份“中国大陆市场的HDI板主要供应商、市场份额、排名”却狠狠打了红板科技的脸。
该数据显示,2024年中国大陆市场的HDI板主要供应商当中,红板科技的市场份额仅2.1%,与其所谓的龙头相去甚远。
除了行业地位,在技术实力方面,红板科技也在不断往自己脸上“贴金”,反复强调其技术实力领先,产品定位于中高端HDI板。同样是在问询函中,监管明确指出,红板科技“单位产能对应的固定资产投入1734.35元/平方米,显著高于同行业1022.47-1093.08元/平方米的水平”。
值得关注的是,公司毛利率却在多个财年低于行业平均水平。
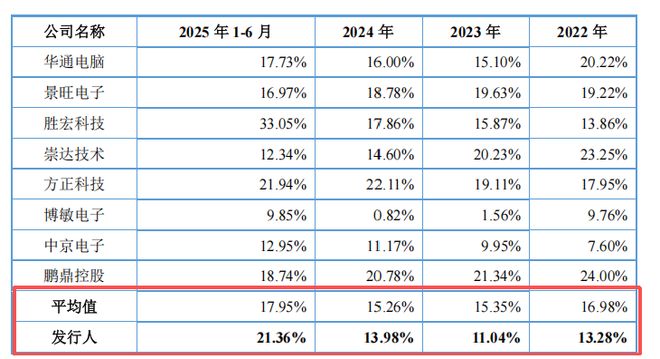
这不禁令外界疑惑,为何高资产投入,带来的却是低利润回报?
面对监管对此核心矛盾的问询,保荐机构民生证券在核查意见中解释,毛利低系“受产品应用领域和产品结构差异、新工厂投产初期产能利用率低等因素影响所致”。
该回复或并未实质性解决“为何高投入未带来高毛利”的核心问题,也未对资产的真实价值、先进性及其与产出的匹配度进行充分论证。
“掏空家底再圈钱”
红板科技实际控制人为叶森然。本次发行前,公司控股股东香港红板持有公司95.12%的股份,SameTimeBVI持有香港红板100.00% 的股份,叶森然持有SameTimeBVI 100.00%的股份。因此,叶森然间接控制公司95.12% 的股份,支配公司95.12% 的股份表决权,为公司的实际控制人。
目前,叶森然担任红板科技董事长、总经理,叶颖丰担任董事,两人为父子关系。
据介绍,在A股主板近五年IPO企业中,实控人持股超90%的不足3%,超过95%的更是凤毛麟角,红板科技就是其中之一。
更为重要的是,叶氏家族不仅控股,还多次大手笔分红。2022年至2023年累计分红1.38亿元,其中2023年分红的7800万元被认为是不折不扣的“突击分红”。
2022年6月23日,红板科技向股东香港红板分配股利6000万元,2023年6月23日,又向股东香港红板分配人民币7800 万元。2022年和2023年公司净利润分别为1.41亿元、1.05亿元,这两次分红分别占当年净利润的42.55% 、74.29%。按照叶氏家族超过95%的持股比例计算,这些分红几乎都流向了实控人家族。
值得注意的是,2022年和2023年,红板科技有息负债分别为8.22亿元、6.41亿元,分别占总负债的45.69%、35.18%。在2024年公司经营活动现金流净额从5.78亿元骤降至4.71亿元,同比萎缩18.5%的情况下,红板科技仍进行大额分红,这种一边靠借款维持运营,另一边却又向控股股东大手笔分红的行为,引发了市场对其资金管理合理性的质疑,也让人质疑其募资的必要性。
在IPO前进行大额分红,且绝大部分资金流入实控人家族口袋,这种行为被市场诟病为“掏空家底再圈钱”,会严重影响公司的形象和声誉,让投资者对公司的治理结构和管理层的诚信产生质疑。
相关文章

自然堂赴港IPO:94%收入靠单一品牌,过半营收砸向营销
继林清轩之后,国货美妆领域再传上市动向——自然堂全球控股有限公司正式向港交所递交招股书,由华泰国际与瑞银集团担任联席保荐人,迈出登陆资本市场的关键一步。 作为国内化妆品行业的老牌代表,自然堂在过去十余...

林平发展发IPO中签率0.01888800%,绿色循环造纸企业价值获市场关注
2月2日,安徽林平循环发展股份有限公司(证券简称:林平发展,证券代码:603284)首次公开发行股票(IPO)网上发行申购情况及中签率结果公布。公告显示,公司本次网上发行中签率约为0.0188880...

估值220亿,阿里“亲儿子”要IPO
在创投圈,有些名字生来就带着某种“宿命感”。 作者 |渡尘 来源 |投资家(ID:touzijias) 在创投圈,有些名字生来就带着某种“宿命感”。 要么含着金钥匙出生有巨头加持,顺风顺水拿资源拓市...

爆卖11亿,靠“三无模式”征服中国市场:泰国人卖的椰子水,要赴港IPO了
来源:快刀财经(ID:kuaidaocaijing) 在不卷不休的夏日饮品江湖里,一瓶来自泰国的椰子水,以迅雷不及掩耳之势,成了后来居上的强劲“黑马”。 4月9日,泰国椰子水公司IFBH Limite...

国产DRAM龙头连发两系列新品,公司IPO已进入辅导验收阶段
11月23日,国产DRAM IDM厂商长鑫存储在IC China 2025(中国国际半导体博览会)期间,同步展示其DDR5及LPDDR5X移动端内存系列新品。 这也是长鑫存储传出IPO消息后,首次对外...

读懂IPO|卧安机器人估值达40亿元,李泽湘出任非执行董事,近三年亏损收窄
作为全球最大的AI具身家庭机器人系统提供商之一,卧安机器人(深圳)股份有限公司(以下简称“卧安机器人”)向港股IPO发起冲击,拟募资用于技术研发和新产品开发、扩大销售渠道和提高名牌知名度、偿还银行贷款...
发表评论

 豫ICP备2024079567号-1