广发策略:2015年9月和2022年5月的超跌反弹是如何展开的?
广发策略:2015年9月和2022年5月的超跌反弹是如何展开的?
来源:晨明的策略深度思考

本文作者:刘晨明/郑恺/李如娟/杨清源
报告摘要
过去两轮产业驱动的牛市,大幅调整后都出现了超跌反弹,本轮调整的时间、空间已较为充分。以创业板指观察,2015年、2022年、2026年至今分别调整71、87、82个交易日,幅度分别为55%、38%、44%;当前底部附近20日均线最大偏离度为14.2%,超过2022年4月的13.0%,在2016年熔断以来仅次于2025年4月对等关税冲击时。

15年9月和22年5月的超跌反弹有哪些共性?
1、超跌反弹都需要外部触发因素:尤其是前期导致下跌的因素出现扭转。
2015年9月前后:国内连续降准降息、人民币汇率企稳、美联储加息推迟、双创产业政策等形成合力。主要扭转因素是汇改导致的人民币大幅贬值。
2022年5月前后:政治局会议、一揽子经济政策复工复产、美联储加息预期缓和、欧洲新能源需求等形成合力。主要扭转因素是疫情对需求和生产的影响。

2、公募基金对前期抱团品种配置比例维持较高不构成反弹的制约。
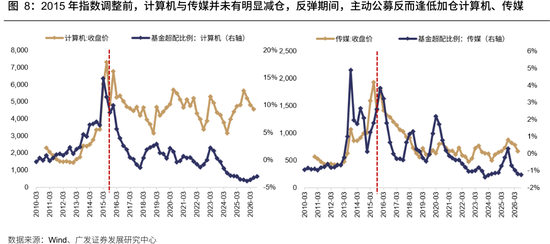
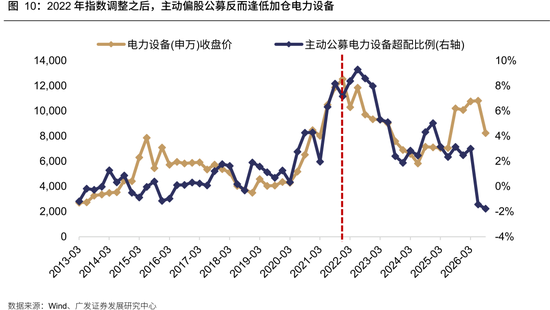
2015年和2022年,主动偏股公募在下跌期间没有大幅减仓抱团板块,反弹期间也没有借反弹降低仓位:2015年计算机配置维持高位,传媒逢低加仓;2022年逢调整加仓电力设备。系统性减配分别出现在2016年和2023年一季度,对应行业景气明显下行。
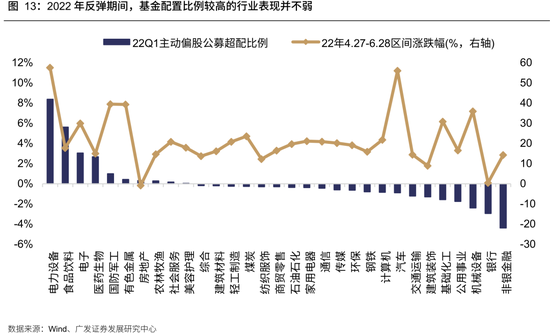
以2015年二季度末、2022年一季度末的超配比例看,基金配置靠前的行业在反弹中整体表现不弱。

3、下跌幅度决定反弹的短期弹性。
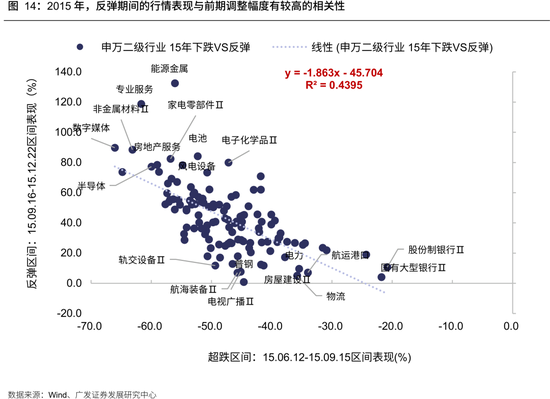
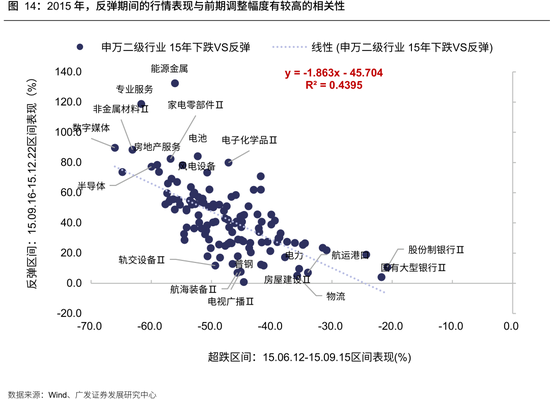
2015年、2022年反弹期间的行情表现与前期调整幅度有较高的相关性,即前期调整越多、反弹弹性越大。以申万二级行业下跌期间表现VS反弹期间表现来看,R方达到40%以上,存在明显的超跌反弹效应。
4、一些新技术、新产业趋势,在反弹中更容易领跑。
两轮反弹中,前期牛市主线中的一些新方向兼具牛市记忆与较好的持仓结构,容易接替领涨,如2015年接力互联网+的新能源,2022年渗透率快速提升的TOPCon电池。


5、前期牛市主线中的品种,如果没有基本面支撑,超跌反弹中表现会比较差。
2014年-2015年6月的牛市中,“一带一路”、国企改革的相关行业(如基础建设、轨交设备、地面兵装、电力、房屋建设等)也积累了较大涨幅,但在反弹期间由于缺乏基本面支撑验证,整体表现平淡。

6、超跌反弹的结束都与海外流动性紧缩压力加大有关:
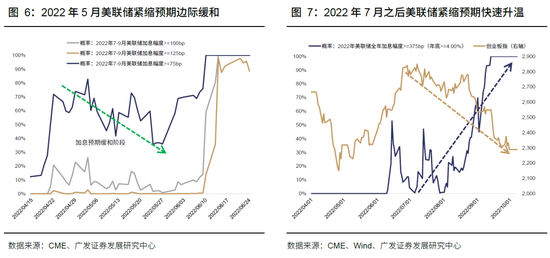
2015年的反弹在美联储12月首次加息之后见顶;2022年的反弹在7月初见顶,美联储加息路径快速升温,并于2022年6-9月连续3次加息75bp,海外滞胀压力显著加大,全球市场同步下跌。


报告正文
一、过去两轮产业驱动的牛市,大幅调整之后都有超跌反弹
对比2015、2022年两轮产业驱动行情后的大幅调整,本轮调整的时间、空间都较为充分,超跌幅度也逼近历史极值。以创业板指作为结构性行情的观察:
从调整时间看,2015年、2022年、2026年至今,创业板指分别调整71、87、82个交易日;
从调整空间看,2015年、2022年、2026年至今,创业板指分别调整55%、38%、44%;
从超跌程度看,2015年、2022年、2026年至今,创业板指底部附近最大20日均线偏离度分别为25.8%、13.0%、14.2%,当前创业板指的超跌幅度已经达到2016年熔断以来的极值,已经超过了2022.4.25的超跌情况,仅次于2025.4.7对等关税造成的冲击。

具体到每一轮行情,风险偏好与资金面的改善、基本面预期的催化也会帮助市场信心扭转。
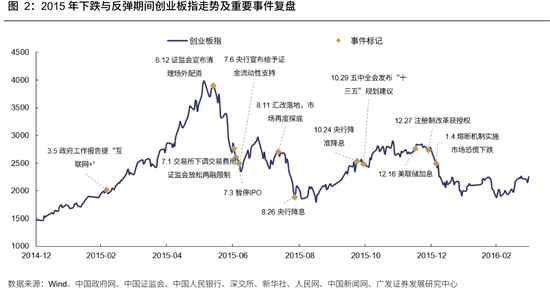
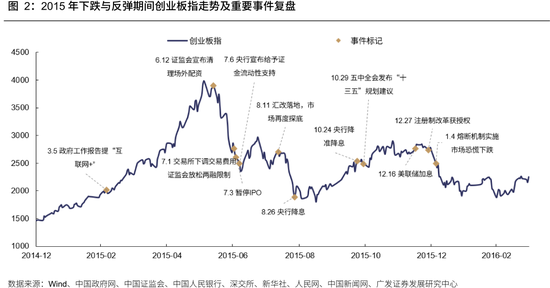
2015年,市场急跌主要源于杠杆资金出清(监管清理配资),超跌反弹则依赖于一揽子救市政策发力、央行流动性宽松带来的资金面缓和。2015年上半年,“互联网+”写入政府工作报告,并购重组松绑点燃产业叙事,两融与场外配资快速扩张,指数加速冲顶;6月中旬证监会宣布清理场外配资,杠杆负反馈引发流动性危机,指数快速下杀;7月初,一揽子救市政策出台,包括证金入市托底、监管降低交易费用、放松两融限制等,但8月汇改落地后市场再度探底;8月底,央行降准降息落地,9月人民币贬值预期有所缓和,市场对”十三五“规划预期升温,指数开启反弹;直至年底美联储再度加息、次年1月熔断机制实施,本轮反弹终结。
2022年,市场超跌主因全球流动性收紧、俄乌冲突、国内卫生问题冲击,而快速反弹则依赖于稳增长政策发力、解封后复工复产、对欧出口支撑景气。2022年以来,美联储货币政策转向,全球风险资产压估值,俄乌冲突也抬升风险溢价,国内卫生事件冲击导致基本面预期下修,指数快速下杀;而到4月下旬,中央财经委员会释放利好信号,政治局会议表明坚定经济增长目标,A股迎来“V”型反弹,期间伴随上海卫生问题缓和、对欧出口超预期、美联储边际转鸽,指数快速完成估值修复。

总结来看,2015年8-12月、2022年4-7月,两次超跌反弹的触发条件和终止因素有较多相似之处:
(1)都是在牛市第一波下跌之后,出现较为密集的政策托底:2015年为8月、10月两次降息降准,2022年为4月降准和5月底的稳经济一揽子政策;
(2)反弹的结束都与海外流动性紧缩压力加大有关:2015年的反弹在美联储12月首次加息之后见顶;2022年的反弹在7月初见顶,美联储加息路径快速升温,并于2022年6-9月连续3次加息75bp,海外滞胀压力显著加大,全球市场同步下跌。
(3)当前市场的宏观背景更接近2022年:若内需托底政策落地或海外加息预期修正,都可能触发反弹行情的出现;短期关注因素在于油价走向以及美联储加息预期的变化;至于后续反弹能走多高,取决于明年盈利,特别是AI产业链的盈利展望。
二、基金配置比例高不构成反弹的主要制约
当下一些投资者对于机构高持仓压力仍有担忧,认为即便出现超跌反弹,机构高持仓的板块可能受制于抛压,难有反弹行情。但从2015、2022年的主动公募基金的经验看,有两点规律:①下跌期间,主动公募并不会对“抱团”板块大幅减仓;②反弹期间,主动公募也并没有逢反弹降仓位。
2015年“超跌-反弹”期间,主动偏股公募并未对计算机、传媒行业大幅减配,反而有逢低加仓迹象。以计算机、传媒为例,主动公募配置在股灾中未见系统性撤退,两行业的股价顶出现在15Q2,但在15Q3-15Q4的急跌与反弹期间,公募对计算机的配置仍维持高位,对传媒更是逢低加仓。
系统性的减持与抛筹直至2016年才出现:一方面当年计算机、传媒行业盈利增速看到明显下台阶,景气趋势下行;另一方面,“互联网+”相关行业的利润增长一定程度上依赖并购重组带来的并表贡献;2016年并购重组监管收紧后,上述行业通过并购实现外延增长模式受阻,叠加此前表内累积的商誉减值风险,市场对行业远期盈利的担忧升温。

2022年,主动公募反而逢调整加仓电力设备。电力设备的股价顶出现在21Q4,在调整之前,主动公募并未大幅调降电力设备仓位;而在22Q1-Q2调整期间,主动公募更是逢调整加仓电力设备。系统性的减持与抛筹直至23Q1才出现,此时电力设备景气明显回落。
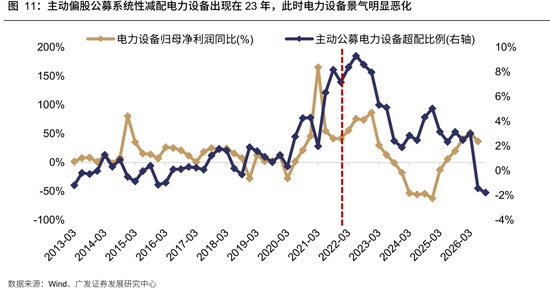
此外,从全部申万一级行业反弹期间表现来看,也没有证据表明【基金超配→反弹偏弱】。以15Q2、22Q1末的基金超配比例来看,基金配置靠前的行业,在超跌反弹期间整体表现反而不错,例如15年的计算机、医药、传媒等,22年的电力设备、电子、军工、有色等。


三、反弹行情中,超跌龙头会明显修复,但更大的高度可能会让位于新应用/新技术
基金配置比例的高低并不是影响反弹行情高低的主因,另外3点因素对于反弹空间的高低有较大影响:①超跌影响短期弹性;②牛市主线仍会在反弹期间留下“肌肉记忆”,如果景气没有明显恶化,仍有望引领行情;③主线中的新应用、新技术方向,既受益于牛市记忆,又有不错的机构持仓结构,容易接替成为领涨方向。
首先,超跌影响短期弹性,前期调整越多、反弹往往弹性越大。
2015年、2022年反弹期间的行情表现与前期调整幅度有较高的相关性,即前期调整越多、反弹弹性越大。以申万二级行业下跌期间表现VS反弹期间表现来看,R方达到40%以上,存在明显的超跌反弹效应。

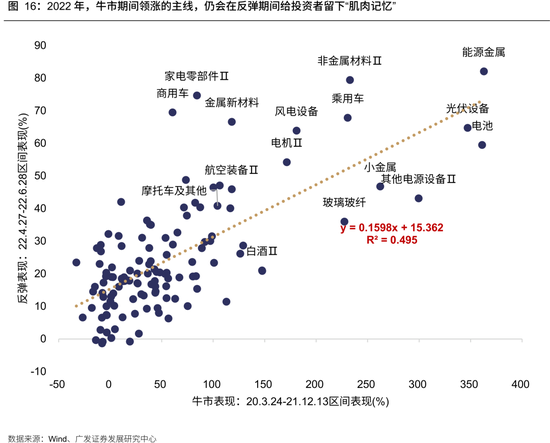
其次,牛市主线仍会在反弹期间留下“肌肉记忆”,如果景气没有明显恶化,仍有望引领行情,即牛市涨得多、反弹也涨得多。
2022年,牛市期间领涨的主线,仍会在反弹期间给投资者留下“肌肉记忆”,即牛市涨得多、反弹也涨得多。以申万二级行业牛市期间表现VS反弹期间表现来看,R方接近50%,“风、光、电”产业链等前期牛市主线,依然是反弹期间表现最强的板块,而两轮车、白酒、军工、小金属等牛市领涨的“非新能源”板块,也在反弹期间有不错的表现。

但相较而言,2015年市场超跌反弹期间的主线与牛市领涨方向的相关性弱于2022年,行情扩散的广度更大。以申万二级行业前期表现对比反弹期间表现,R方仅约1.1%(2022年接近50%),反弹行情的扩散广度大于2022年。一是以TMT行业为代表的“互联网+”板块普遍修复;二是兼具“政策支持+涨价周期逻辑”支撑的新能源板块(电池、能源金属等)也获得了进一步的弹性定价。此外,2014年-2015年6月的牛市中,“一带一路”、国企改革的相关行业(如基础建设、轨交设备、地面兵装、电力、房屋建设等)也积累了较大涨幅,但在反弹期间由于缺乏基本面支撑验证,整体表现平淡。

最后,主线中的新应用、新技术方向,既受益于牛市记忆,又有不错的机构持仓结构,容易接替成为领涨方向。
2015年反弹行情中,新能源接力“互联网+”成为新的弹性主线。9-10月反弹行情中,市场定价重心进一步切换至“十三五”规划的政策博弈:新能源产业被列入战略新兴产业、补贴政策窗口延续,叠加2015年下半年碳酸锂涨价周期启动,行业景气向上趋势进一步确认。相较于“互联网+”相关行业,新能源板块2015Q2公募基金超配比例处于低位,反弹行情中向上弹性明显优于“互联网+”。
此外,“互联网+”产业内部的定价同样出现分化:经历年中调整后,市场对移动互联网“应用变现”的关注度提升,具备IP变现逻辑的中文在线、三七互娱表现较好,弹性明显好于乐视网等前期龙头。
2022年,Topcon新技术渗透率抬升,带来光伏板块超额收益。2022年,地缘冲突扰动能源供应,天然气价格上行推高欧洲能源成本,带动海外光伏装机放量,这是光伏板块高景气的基础;在此之外,TOPCon在2022年跨过产业化门槛,TOPCon效率更高、可在存量PERC产线上改造,2022年起渗透率快速提升;转型TOPCon电池片的钧达股份,在22年4月以来的反弹行情中弹性较大,而隆基、通威以PERC产能为主,尽管也有反弹,但弹性整体偏弱。
四、本周重要变化
本章如无特别说明,数据来源均为wind数据。
(一)中观行业
1.下游需求
房地产:30个大中城市房地产成交面积累计同比下降8.20%,30个大中城市房地产成交面积月环比下降12.50%,月同比下降17.01%,周环比上升6.26%。国家统计局数据,1-9月房地产新开工面积3.40亿平方米,累计同比下降24.90%,相比1-8月增速下降0.10%;9月单月新开工面积0.41亿平方米,同比下降26.10%;1-9月全国房地产开发投资53363.52亿元,同比名义下降20.60%,相比1-8月增速下降0.70%,9月单月新增投资同比名义下降27.20%;1-9月全国商品房销售面积5.6483亿平方米,累计同比下降13.20%,相比1-8月增速下降1.10%,9月单月新增销售面积同比下降22.60%。
汽车:乘用车:10月1-25日,全国乘用车市场零售114.5万辆,同比去年10月同期下降26%,较上月同期增长0%,今年以来累计零售1,447.9万辆,同比下降22%;10月1-25日,全国乘用车厂商批发138.4万辆,同比去年10月同期下降22%,较上月同期增长3%,今年以来累计批发2,112.1万辆,同比下降7%。新能源:10月1-25日,全国乘用车市场新能源车零售75.3万辆,同比去年10月同期下降13%,较上月同期下降1%,今年以来累计零售851.1万辆,同比下降13%;10月1-25日,全国乘用车厂商新能源批发100.8万辆,同比去年10月同期增长3%,较上月同期增长6%,今年以来累计批发1,245.8万辆,同比增长9%。
2.中游制造
钢铁:螺纹钢现货价格本周较上周涨0.56%至3224.00元/吨,不锈钢现货价格本周较上周跌0.53%至14534.00元/吨。截至10月30日,螺纹钢期货收盘价为3030元/吨,比上周下降0.56%。钢铁网数据显示,10月中旬,重点统计钢铁企业日均产量182.60万吨,较10月上旬上升0.33%。9月粗钢累计产量72477.20万吨,同比下降2.90%。
化工:截至10月20日,甲醇价格较9月30日涨5.67%至3570.80元/吨,顺丁橡胶价格较9月30日涨7.18%至16197.60元/吨。
3.上游资源
国际大宗:WTI本周涨0.82%至104.12美元,Brent跌3.39%至113.40美元,LME金属价格指数涨1.00%至5685.30,大宗商品CRB指数本周跌1.79%至411.10,BDI指数上周涨2.03%至2714.00。
炭铁矿石:本周铁矿石库存上升,煤炭价格上涨。秦皇岛山西优混平仓5500价格截至2026年10月26日涨1.98%至1038.20元/吨;港口铁矿石库存本周上升0.19%至16469.00万吨;原煤9月产量上升6.44%至38513.30万吨。
(二)股市特征
股市涨跌幅:上证综指本周下跌2.48%,行业涨幅前三为银行(申万)(4.97%)、石油石化(申万)(3.50%)、食品饮料(申万)(3.29%);跌幅前三为通信(申万)(-14.77%)、电子(申万)(-13.82%)、计算机(申万)(-10.85%)。
动态估值:截至10月30日,A股总体PE(TTM)从上周的19.03倍下降到本周的18.50倍,PB(LF)从上周的1.62倍下降到本周的1.55倍;A股整体剔除金融PE(TTM)从上周的31.87倍下降到本周的29.78倍,PB(LF)从上周的2.22倍下降到本周的2.08倍。创业板PE(TTM)从上周的51.16倍下降到本周的45.02倍,PB(LF)从上周的3.57倍下降到本周的3.19倍;科创板PE(TTM)从上周的115.28倍下降到本周的96.34倍,PB(LF)从上周的4.94倍下降到本周的4.31倍;沪深300PE(TTM)从上周的12.70倍上升到本周的12.89倍,PB(LF)与上周基本持平,为1.30倍。行业角度来看,本周PE(TTM)分位数扩张幅度最大的行业为公用事业、钢铁、食品饮料。PE(TTM)分位数收敛幅度最大的行业为电子、医药生物、交通运输。此外,从PE角度来看,申万一级行业中,石油石化、有色金属、基础化工、电力设备、国防军工、交通运输、房地产、环保、美容护理、商贸零售、农林牧渔、食品饮料、医药生物、电子、通信、非银金融估值低于历史中位数。钢铁、建筑材料估值高于历史90分位数。从PB角度来看,申万一级行业中,有色金属、基础化工、钢铁、建筑材料、电力设备、机械设备、国防军工、建筑装饰、公用事业、交通运输、房地产、环保、美容护理、社会服务、汽车、家用电器、轻工制造、纺织服饰、商贸零售、农林牧渔、食品饮料、医药生物、计算机、传媒、通信、银行、非银金融估值低于历史中位数。本周股权风险溢价从上周1.50%上升至本周1.74%,股市收益率从上周的3.14%上升到本周的3.36%。
融资融券余额:截至10月29日周四,融资融券余额23849.41亿元,较上周下降1.92%。
AH溢价指数:本周A/H股溢价指数下降到132.49,上周A/H股溢价指数为133.03。
(三)流动性
10月26日至10月31日期间,央行共有10笔逆回购到期,总额为37360亿元;10笔逆回购,总额为51470亿元。公开市场操作净投放(含国库现金)共计12110亿元。
截至2026年10月30日,R007本周上升0.46BP至1.4324%,SHIBOR隔夜利率上升1.10BP至1.2890%;期限利差本周上升2.14BP至0.4786%;信用利差上升8.40BP至0.3154%。
(四)海外
美国:本周三公布10月23日原油库存量数据为5038.00千桶,前值为4530.00千桶;本周四公布联邦基金目标利率前值为4.00%;10月24日初请失业金人数:季调数据为194,000人,前值为195,000人;第三季度实际GDP:季调:环比折年率(初值)数据上升1.20%,前值为2.20%;第三季度GDP:现价:季调:折年数(初值)数据为33,010十亿美元,前值为32,563十亿美元。
日本:本周五公布9月失业率:季调数据下降0.10%,前值为2.50%。
英国:本周无重要数据公布。
欧元区:本周五公布第三季度欧元区:实际GDP:季调:同比(初值)数据上升0.10%,前值为1.20%;9月欧元区:失业率:季调数据维持前值水平,前值为6.50%。
标普500上周跌0.57%收于7580.07点;伦敦富时涨0.37%收于10729.78点;德国DAX涨2.53%收于25818.21点;日经225涨0.95%收于63290.11点;恒生涨0.87%收于23294.42点。
(五)宏观
工业企业利润:本周二公布9月工业企业:利润总额:累计同比为15.50%,9月工业企业:利润总额:当月同比为14.40%。
PMI及大项:本周六公布10月PMI为49.30%,10月PMI:生产为49.80%,10月PMI:新订单为49.40%,10月PMI:产成品库存为47.50%,10月PMI:原材料库存为48.40%。
五、下周公布数据一览
下周看点:美国10月ISM制造业PMI;欧盟10月欧元区:CPI:同比(初值)(%);美国10月30日原油库存量(千桶);中国台湾10月CPI:同比(%);中国台湾10月PPI:同比(%);美国10月31日初请失业金人数:季调(人);美国10月失业率:季调(%);中国10月外汇储备(亿美元);中国10月官方储备资产:特别提款权(亿美元);中国10月官方储备资产:基金组织储备头寸(亿美元)。
11月2日周一:美国10月ISM制造业PMI。
11月4日周三:欧盟10月欧元区:CPI:同比(初值)(%);美国10月30日原油库存量(千桶)。
11月5日周四:中国台湾10月CPI:同比(%);中国台湾10月PPI:同比(%);美国10月31日初请失业金人数:季调(人)。
11月6日周五:美国10月失业率:季调(%)。
11月7日周六:中国10月外汇储备(亿美元);中国10月官方储备资产:特别提款权(亿美元);中国10月官方储备资产:基金组织储备头寸(亿美元)。
六、风险提示
地缘政治冲突超预期,使得全球通胀上行压力超预期。
海外通胀及美国经济韧性,使得全球流动性更快进入紧缩周期。
国内稳增长政策力度不及预期,使得经济复苏乏力及市场风险偏好下挫等。
相关文章
存款成本怎么降?个贷风险怎么管?直击A股上市城商行首批三季度业绩说明会
存款成本怎么降?个贷风险怎么管?直击A股上市城商行首批三季度业绩说明会 存款成本怎么降?个贷风险怎么管?直击A股上市城商行首批三季度业绩说明会 A股上市银行进入2026年三季报披露密集期。...

月之暗面找出路
“(Kimi)最核心的任务就是提升留存,或者把留存作为一个重要的衡量指标。”这是月之暗面创始人杨植麟去年11月回复“智能涌现”关于当下最核心任务时的答案。 彼时,正值Kimi chat全面上线一周年...

新造车4月再洗牌:零跑超小鹏理想,小米问界各有烦恼
5月第一天,当电动车车主在高速服务区“抢”充电桩的时候,造车新势力4月交付量榜单如期揭晓,固有格局继续被打破:前三名依次是零跑、小鹏、理想。 零跑一早就甩出一张交付41039辆、同比增长173%的成...
活力中国调研行|价格低三成、耐磨性反超50%:郑州造“翻地神器”如何打破外资垄断?
活力中国调研行|价格低三成、耐磨性反超50%:郑州造“翻地神器”如何打破外资垄断? 活力中国调研行|价格低三成、耐磨性反超50%:郑州造“翻地神器”如何打破外资垄断? 十年前,郑州龙丰农业机...
量化老兵眼中的长期投资方式
鸣熙资本 创始人/总经理 清华大学经管学院信息管理专业。2009年开始从事投资至今。 2009年-2024年,专注美国、日本、欧洲等市场的日内波动率交易。具备丰富的交易、策略开发经验及管理经验,曾实现...

伊朗革命卫队:只要最高领袖下令 就将给敌人带来更加惨烈的历史性失败
伊朗革命卫队:只要最高领袖下令 就将给敌人带来更加惨烈的历史性失败 伊朗革命卫队:只要最高领袖下令 就将给敌人带来更加惨烈的历史性失败 伊朗革命卫队今日发布声明称,伊朗最高领袖穆杰塔巴对伊美...
发表评论

 豫ICP备2024079567号-1