长期大额存单消失?5年期停售,3年期“一票难求”,有银行提升门槛至100万
曾经被誉为“揽储神器”的大额存单正在逐渐淡出大众视线。
近期,六大行停售5年期大额存单的消息引起广泛关注,一度登上热搜。时代周报记者通过查询官网及APP发现,截至目前,六大行均无在售5年期大额存单。
12月3日,时代周报记者走访六大行及部分股份行了解到,“下架”长期限大额存单并非最新现象,部分银行早在几年前就已停售5年期大额存单。
不仅如此,一些银行3年期大额存单也“一票难求”,甚至有银行将3年期大额存单的门槛提高至100万元,而年化收益只有1.55%,与20万元起存别无二致。
有银行表示“一直没有5年期大额存单”
12月3日,时代周报记者来到北京市通州区某工商银行网点,询问是否有5年期大额存单售卖,其工作人员表示:“柜台已经无额度,手机可操作3年期大额存单。”
同日,中国银行、农业银行、建设银行、交通银行、邮储银行网点工作人员均向时代周报记者表示,目前没有5年大额存单额度。对于什么时候会有额度,有的银行表示不清楚,有的银行则表示一直没有5年期大额存单。
另外,时代周报记者通过走访网点发现,大多股份行及头部城商行也没有5年期大额存单在售。
浦发银行某客户经理告诉时代周报记者:“5年期这几个月都没有,只有养老金相关的5年期产品。”招商银行工作人员也称,近期没有5年期大额存单。而华夏银行、北京银行、中信银行工作人员则表示,一直没有5年期大额存单。
这种情况难免会让一些储户产生“长期存款渠道关闭”的误解,担心以后只能存短期。对此,建设银行工作人员告诉时代周报记者,“网上在传5年定期下架,但是目前我们没接通知,如果想存5年就抓紧存。”
其他大多银行也表示,5年整存整取可以照常买入。不过,一位北京银行工作人员称,尽管有5年期存款型产品,但利息比较低,甚至没有3年的利息高,5年整存整取利率为1.35%,3年为1.6%。
对此,中国城市专家智库委员会常务副秘书长、浙大城市学院副教授林先平告诉时代周报记者,目前3年期与5年期存款利率常出现倒挂,且5年期利率大幅下降,储户对超长期限存款的需求大幅减少,这也降低了银行推出该产品的动力。
苏商银行特约研究员张思远也向时代周报记者表示,以工商银行为例,其5年期大额存单利率从2022年的2.65%降至2025年的1.30%,但仍高于部分贷款收益率,成为银行盈利的重要负担。若银行继续发售5年期大额存单,需锁定未来5年的高息成本,而后续利率若进一步下降,银行将面临“高价借长钱”的风险。
3年期大额存单亦难求
回顾来看,大额存单在我国的发展史并不算长。
1996年,我国曾推出第一张大额存单,后于1997年央行暂停发行审批。直到2015年,央行发布《大额存单管理暂行办法》,大额存单也正式启动发行,至今已十年。
首批发行大额存单的银行共有9家,分别是工商银行、农业银行、中国银行、建设银行、交通银行、浦发银行、中信银行、招商银行和兴业银行。
设立之初,大额存单面向个人投资者的起购门槛为30万元,期限多在1年期以内,以6个月期、1年期为主,且均不可转让。
从发行量来看,2015年至2017年末,大额存单发行量一直处于不温不火的状态。这期间,央行发布规定,将个人认购大额存单起点金额由不低于30万元修改为不低于20万元,并推出了大额存单转让功能。
2018年起,在市场利率持续下滑的背景下,银行存款利率却不降反升,大额存单等揽储工具规模大幅增长,2019年则进一步攀升,2018年、2019年发行总量分别为9.23万亿元、12万亿元。
然而,大额存单既是“揽储神器”,也是“成本高地”,目前,房贷利率保持3%以上,较2021年高峰期5.5%左右降了不少。而自2022年4月存款利率市场化调整机制建立以来,以大行为首的存款挂牌利率下调已进行了7轮,利润被进一步压缩。
如今,在5年期大额存单产品消失的同时,3年期大额存单产品“缺货”也成为了常态。招商银行工作人员告诉时代周报记者,一般来说,3年期大额存单销售最快。“额度比较少,所以抢的快,目前已经没有额度了。”
此外,时代周报记者注意到,12月3日,工商银行APP显示,该行正在发售的2025年第四期3年期个人大额存单,起步门槛标注为“100万元起存”,而年利率仅为1.55%,与20万元起存的利率别无二致。
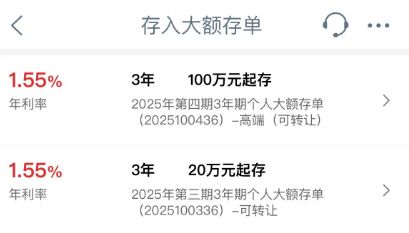
来源:工商银行APP
对此,该行工作人员向时代周报记者表示,柜面并没有100万额度的3年期大额存单,只有20万以上的。“手机银行上的不归网点管,线上的会针对一些特定的客群去开这个额度。”
那么,从产品演变趋势看,长期存款会消失吗?
对此,张思远对时代周报记者表示,长期存款不会完全退出市场,但其形态、供给方式和功能定位将发生显著变化,呈现“差异化供给、功能替代与门槛提升”的特征。例如目前六大行5年期普通定存仍可正常办理,起存金额仅50元,利率统一为1.30%,主要满足低风险偏好客户的长期储蓄需求。部分中小银行出于区域竞争需要,也可能阶段性保留高息长期存款,但额度普遍有限、售罄迅速,如华瑞银行、众邦银行仍有2%以上利率的存单产品,但需“抢购”。
张思远称,此外,替代产品的兴起将分流长期储蓄需求。以市场热销的分红型终身寿险为例,其长期单利可达1.74%,高于同期银行存款,且支持长期锁定收益,正在逐步承接传统长期存款的功能,资金正从单一存款转向多元化配置。
林先平指出,国有大行大概率会保留5年期定期存款作为服务工具,但利率可能持续倒挂;中小银行则多转向1-3年期产品,即便保留长期存款,也可能以新客专享、限额发售等方式控制规模。未来长期存款会更多以定制化、高门槛的形式面向特定客户群体,而非像以往那样大规模常态化发售。
相关文章

鹏华基金“投资女神”与同事否认互殴后,旗下再添共管基金
“掐脖子、砸头、报警送医”……11月6日,鹏华基金管理有限公司(下称“鹏华基金”)两位基金经理的互殴传闻如惊雷一般炸响金融圈。 当日晚间,剧情反转。据《每日经济新闻》等多家媒体报道,两位基金经理同步在...

从建行辞职后到房企成女副总,拿“安家费”等财物超4000万,被判14年
红星资本局12月1日消息,一国有银行高管变身房企副总裁的政商“旋转门”受贿案件,经法律审判后落下帷幕,为金融领域从业者敲响警钟。 11月28日,最高人民法院、最高人民检察院联合发布6件依法惩治金融领域...

新华保险原董事长李全一审被判死缓
11月19日,山东省济南市中级人民法院一审公开宣判新华人寿保险股份有限公司原党委书记、董事长李全贪污、受贿案,对被告人李全以贪污罪判处无期徒刑,剥夺政治权利终身,并处没收个人全部财产;以受贿罪判处死...

广州农商银行首个收编村行落地,全省今年12家村行已解散或合并中
9月16日,由中山东凤珠江村镇银行改设的广州农商银行中山东凤支行举行揭牌开业仪式。此前一天,中山东凤支行已正式营业。相关报道提及,这是广东首家由珠江系村镇银行改制升级的商业银行支行,标志着珠江系村镇银...

山东最大农商行新帅落定,这位新掌门7年执掌3家农商行
董事长宣告退休不久,青岛农商银行新帅到位,来自济南农商银行的梁衍波接棒,在履行必要的程序后,将正式履职该行董事长。 据青岛农商银行披露的简历,梁衍波1978年8月生,研究生学历,工商管理硕士学位,曾任...

底价直降398万!“退金令”持续,长城人寿两央企股东6000万股股权9折再挂牌
图源:图虫创意 近日,长城人寿保险股份有限公司(下称“长城人寿”)两笔合计6000万股股权在北京产权交易所集中挂牌。 转让方分别为中国二十二冶集团有限公司(下称“二十二冶集团”)与中建二局第三建筑工...
发表评论

 豫ICP备2024079567号-1