AI订单强劲,甲骨文上季营收盈利均超预期增超20%、上调下财年指引,盘后跳涨 | 财报见闻
美东时间10日周二美股盘后,甲骨文公布截至今年2月末的公司第三财季业绩,并提供本财年和下财年指引,第三财季的总营收、云基础设施收入、未来收入衡量指标和下个财年的营收均强于华尔街预期,成为公司因庞大AI订单受益的最新迹象。
2026财年第三财季,甲骨文的调整后营收为171.9亿美元,较分析师预期168.9亿美元高近1.8%,同比增长22%,增速远超第二财季的14%。第三财季云营收(IaaS+SaaS)为89亿美元,也高于分析师预期88.4亿美元。
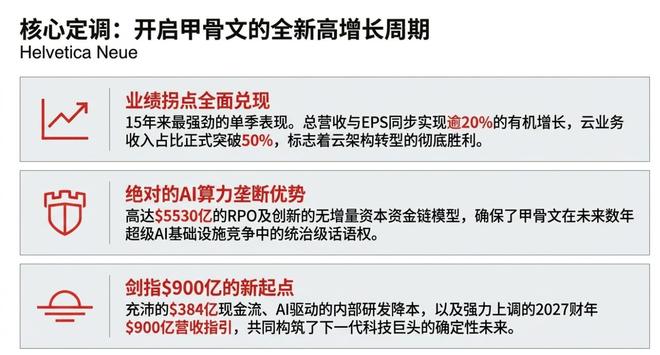
盈利端保持了两位数的强劲增长。非GAAP口径下每股收益(EPS)同比增21%至1.79美元,分析师预期1.70美元。甲骨文称,第三财季是“十五年来首次”有机营收与非GAAP口径EPS双双实现20%以上增长的季度。
甲骨文最受关注的云业务增长继续提速,且结构更偏向高景气的算力基础设施:第三财季云业务合计营收同比超预期增长44%,其中云基础设施(IaaS)营收同比增长84%,也高于分析师预期,且强于前一季的增速68%。在AI训练与推理算力紧缺的大背景下,这类高增速往往比总营收更能影响投资者对估值中枢的判断。
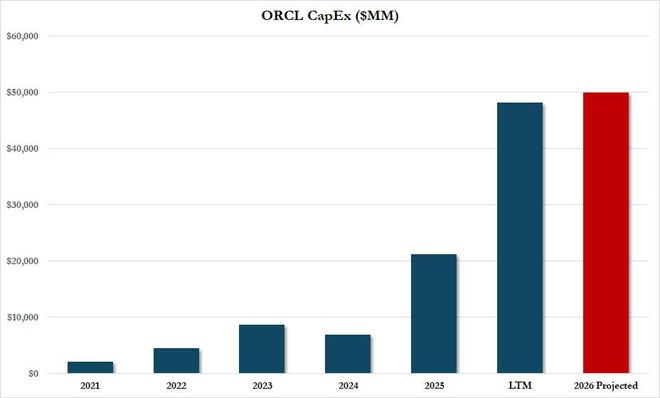
更让市场振奋的是远期增长信号。甲骨文预计,在截至今年5月的2026财年将录得营收670亿美元,并将2027财年营收指引上调至900亿美元,较分析师预期的867亿美元高3.8%,全年营收增速将较本财年的近17%提升至34%以上。该司同时预计2026财年资本开支仍高达500亿美元,持平此前指引。
分析认为,虽然甲骨文短期内“烧钱扩张”的势头未消减,但该司公布的两项数据缓解了投资者的担忧。一是本财季指引显示增长动能延续;二是在AI基础设施投资热潮中衡量企业未来收入的关键指标——剩余履约义务(RPO)同比增长325%至5530亿美元,大超分析师预期的4707亿美元。
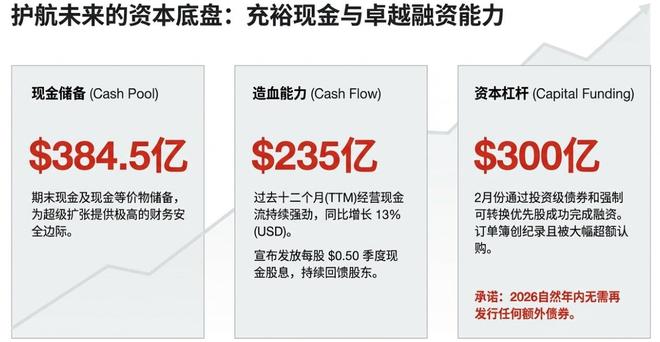
而且甲骨文强调,RPO中大量AI大单由客户预付款、或客户自购GPU提供设备支持,增量资金压力可能低于市场想象。公司还预计,在2026自然年无需再额外发债。
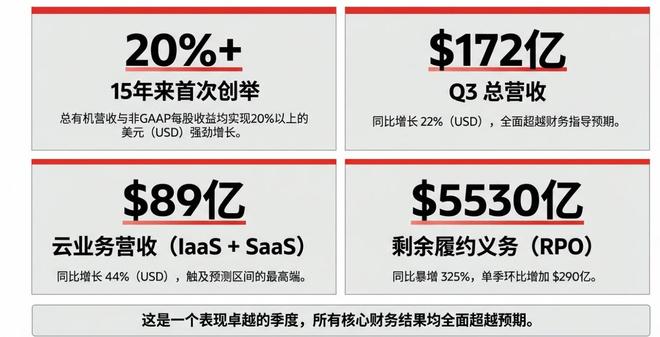
财报公布后,收盘跌超1%的甲骨文股价盘后迅速转涨,盘后涨幅曾达到10%,体现投资者迅速把定价焦点从短期波动切回“AI订单—产能扩张—未来收入”的主线。
甲骨文RPO继续三位数猛增强化了市场对公司订单收入持续高增长的信心,2027财年指引显著高于预期足以触发估值模型系统性上调。此外,公司强调AI大单的设备资金更多来自客户预付款或客户自购GPU,叠加融资快速落地,削弱了资金压力叙事。
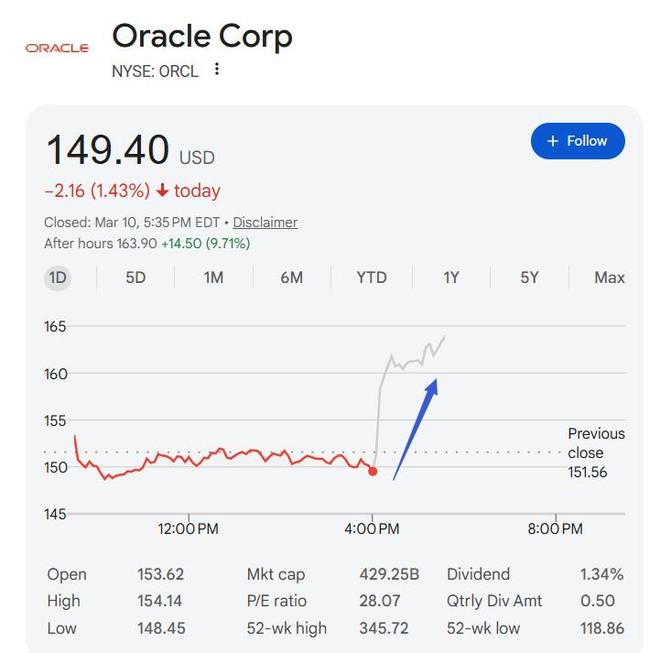
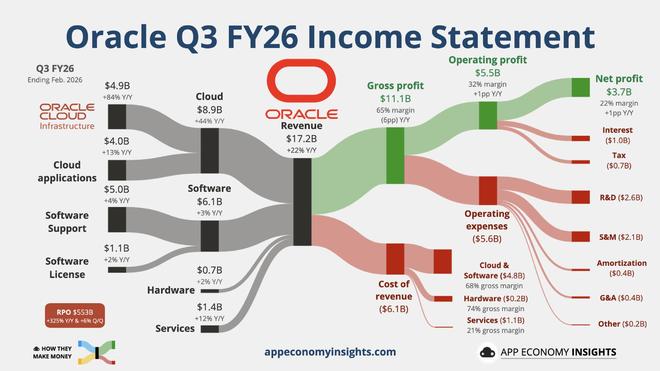
营收超预期、利润高增,体现“规模化上云”拐点
财报显示,甲骨文第三财季营收约172亿美元,同比增长22%,增速较前一财季的14%高将近六成,高于市场预期的171.9亿美元/172亿美元附近口径。
第三财季非GAAP口径下的调整后营业利润同比增长19%至73.8亿美元,也高于前一财季的增速10%;第三财季非GAAP口径下营业利润率约43%,低于一年前的44%,高于分析师预期的42.7%。
第三财季GAAP口径和非GAAP口径下的EPS分别为1.27美元和1.79美元,增速均在20%左右,是市场对“云规模效应能否抵消扩张成本”的关键验证。
从费用结构看,销售与营销费用同比下降3%,而“云与软件”相关成本大增66%,对应的是IaaS快速放量与数据中心投入带来的成本上行。对投资者而言,这种组合更像用利润表承接增长的阶段:短期毛利/现金流承压,但换来的是更陡峭的云基础设施曲线。
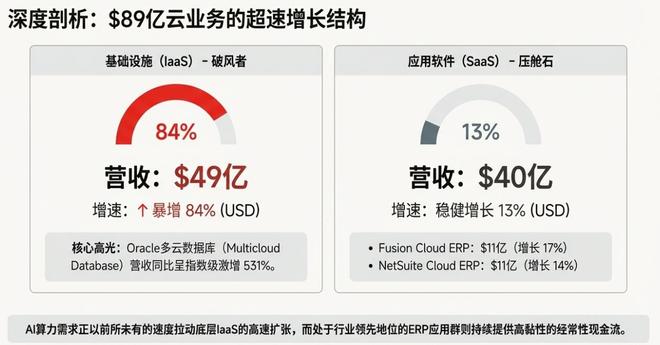
云业务中IaaS继续扛旗 AI算力需求把增速拉到高档位
第三财季云业务是业绩超预期的核心来源:
这反映出,甲骨文当下的增长重心更偏向AI基础设施与数据库上云。
该司披露,甲骨文在公有云服务Oracle Cloud Infrastructure (OCI)中提供的全面服务Oracle Cloud Database(IaaS)收入同比增长35%,而多云数据库收入同比+531%,意味着甲骨文正在用“数据库+多云”把自身锁进更多客户的AI/数据底座里。
RPO增至5530亿美元 AI大单把未来数年的收入提前锁定
第三财季备受市场关注、也是最有可能吸引市场重新定价的甲骨文财务指标是简称RPO的剩余履约义务(Remaining Performance Obligations)。
甲骨文第三财季的RPO为5530亿美元,同比325%,同比增速较前一财季的438%有所放缓,但较前一季增约290亿美元、环比增逾5.7%。
RPO本质上是合同层面的未来待确认收入池。对于云厂商而言,RPO抬升通常意味着更强的订单能见度、更长的收入确认周期,以及更确定的产能消化路径。
甲骨文在新闻稿中明确指出:RPO的主要增量来自“大规模AI合同”,并强调这些合同所需设备要么由客户预付款支持采购GPU,要么由客户直接购买GPU交付甲骨文使用。
分析认为,以上有关RPO表述的潜台词是:订单是真的、产能要扩大,资金压力可能没有市场担心的那么大。
指引维持高增长 2027财年营收指引上调至900亿美元
分析认为,甲骨文股价之所以在盘后“先涨为敬”,核心在于指引带来的增长再定价:
对估值敏感的投资者更关注“明年的明年”:当公司把2027财年的营收目标提高到900亿美元时,市场往往会直接上修长期增长假设与终值,这可以部分解释为何盘后股价大幅跳涨。
本财年资本支出料仍为500亿美元 融资与客户预付款缓解烧钱焦虑
甲骨文的AI扩张并非没有代价。
市场此前对甲骨文的担忧,集中在“扩产要花多少钱、钱从哪来、会不会稀释”。
甲骨文此次在财报中补充了融资进展:2月宣布拟筹资至多500亿美元后,很快便通过投资级债券与强制可转优先股筹集300亿美元,且订单簿“超额认购”。叠加公司对AI合同“客户预付款/客户供GPU”的强调,投资者对扩张期财务风险的折价自然下降。
相关文章

咖啡双巨头升杯对决,瑞幸、库迪容量交锋
斑马消费 陈碧婷 “您要中杯、大杯还是超大杯?”罗永浩曾因纠结于咖啡杯型而崩溃得自扇耳光。今后一段时间,同款“杯型选择困难”的咖啡爱好者终于不用愁了,请毫不犹豫地喊出“超大杯”。 当阿拉比卡咖啡豆期...

奥乐齐,多个新城、多家新店曝光
低价是结果,而非战略,真正的竞争力是货架背后被精密计算的动销、被反复打磨的商品规格和被准确估量的周转成本。 奥乐齐ALDI在中国的打法越来越简单,一边疯狂开店扩新城,向市场要规模,一边疯狂降价让利...

券商分类评价规定修改 提升评价合理性
中国商报(记者 马文博)日前,中国证监会发布关于修改《证券公司分类监管规定》的决定,并将标题由《证券公司分类监管规定》调整为《证券公司分类评价规定》(以下简称规定)。 业内人士表示,本次修改与以分类评...

正泰安能一子公司“金顶宝”被曝光:业务员代70岁老人签25年屋顶光伏合同
本周,某地电视台曝光孟州市宁泰新能源科技有限公司(下称宁泰公司)“代签”事件,涉及正泰安能“金顶宝”。 事情大致经过如此:有年轻人找媒体反映,今年7月宁泰公司业务员与其70多岁父亲签订了一份屋顶光伏...

前美国驻乌大使断言:普京希望美国在伊朗陷入泥潭,而不是停战
俄乌冲突持续至今,战场的硝烟从未真正散去,而在战场之外,大国之间的博弈更是一场没有硝烟的较量。 近期,前美国驻乌克兰大使约翰·赫布斯特的言论,在一定程度上揭开了克里姆林宫战略意图的一角。 他的观点或许...

增持回购分红 龙头酒企打出市值管理组合拳
2025年白酒进入深度调整期,行业去库存等待拐点来临。以贵州茅台和五粮液为首的龙头酒企凭借上一轮景气周期积累的丰厚盈利,通过加大分红等方式持续回馈投资者,深化市值管理力度。 杨现华/文 11月6日召开...
发表评论

 豫ICP备2024079567号-1