赵伟:利润走低的“三重拖累”
赵伟、屠强、耿佩璇(赵伟系申万宏源证券首席经济学家、中国首席经济学家论坛理事)

摘要
事件:11月27日统计局公布10月工企效益数据,工企营收累计同比1.8%、前值2.4%;利润累计同比1.9%、前值3.2%。10月末,产成品存货同比3.7%、前值2.8%。
核心观点:高基数下,其他损益与费用压力拖累利润率大幅走弱,营业收入也有较大回落。
总体:10月利润同比大幅回落,主因基数明显抬升、利润率走弱、营收下行的“三重拖累”。基数走高下,10月工业企业利润当月同比回落31.3pct至-8.8%。本月利润环比仅-15.2%、也明显弱于往年同期(-3.8%)。从影响因素看,利润率同比走弱更多是费用率、其他损益项等短期指标对利润同比的拉动明显回落,分别较前月下行18.8、6.2pct至-6.8%、4.3%。营收方面,营收增速有所回落,对利润同比的拉动回落6.8pct至-3.1%
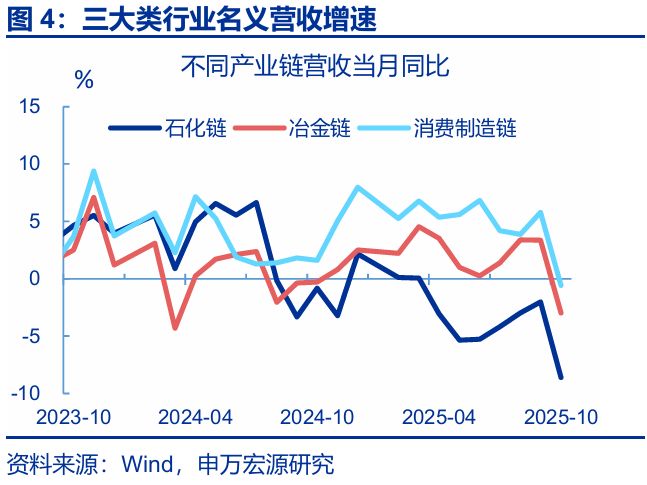
营收:10月工企营收走弱,结构上三大产业链营收均有较大回落。10月,剔除价格后的实际营收增速下行幅度更大,当月同比回落6.8pct至-1.4%,对利润同比的拉动回落7.1pct至-1.2%。分产业链看,石化链、冶金链、消费链实际营收均有回落,当月同比分别较前月下行6.3、6.6、6.3pct至-3.4%、-1.7%、1.8%。
行业:利润回落幅度较大的行业,或也更多受营收下行的影响。10月,投资走弱下,非金属制品、橡胶塑料、通用设备等行业利润增速回落幅度较大,对整体利润的拉动分别下行2、1.4、1.9pct至-0.6%、-0.5%、-0.8%。电气机械、计算机通信、汽车利润也有较大回落,对整体利润的拉动分别回落3、2.7、1.5pct。从影响因素看,上述行业营业收入有较大回落,如非金属制品、橡胶塑料、电气机械营业收入同比分别回落19.7、14.2、9.5pct。
成本:10月工业企业成本压力仍在增加,冶金链、消费链的成本率均在历史高位,显示出反内卷的政策效果仍有待显现。10月,工业企业成本率为85.6%、处于近年同期的相对高位,成本对利润同比的拉动仍维持在负区间(-3.2%)。拆分结构看,冶金链、消费链成本率分别为86.1%、85.1%,分别高于去年同期0.6%、持平去年同期。相对来看,石化链成本率延续回落态势(85.3%),可能与近月油价走低向成本端的传导有关。
展望后续:“反内卷”政策加码,产能利用率偏低问题已有改善;但工企成本压力仍较大,后续可进一步跟踪政策效果。本轮工企盈利压力加大主因下游内卷式投资,导致刚性成本压力上升。反内卷政策推进以来,中上游部分工业品供给回落;但10月工企成本压力仍在历史高位,政策效果有待进一步体现。往后看,重点行业强调在推进“反内卷”工作;同时企业加快清偿款项约束投资上行,后续成本压力有望逐步缓解,带动企业盈利修复。
常规跟踪:工企利润大幅回落,利润率明显走低。
利润:工企利润大幅回落,主因营业利润率走低。10月,工业企业利润当月同比下行27.1pct至-5.5%。其中,营业利润率当月同比较上月回落20.9pct至-6.1%。量价表现分化,工业增加值当月同比较上月回落1.6pct至4.9%,PPI当月同比较上月回升0.2pct至-2.1%。
营收:工企营收增速有所下降,汽车、造纸、设备修理行业营收降幅较小。10月,工企营业收入累计同比较9月下行0.6pct至1.8%。分行业看,汽车、设备修理行业营收降幅小。
库存:实际库存增速基本持平前月,其中中下游库存保持相对稳定。10月,工企名义库存有所回升,同比较上月+0.9pct至3.7%;剔除价格因素后,实际库存当月同比持平在8.2%。
风险提示
外部环境变化,房地产形势变化,稳增长政策推进速度不及预期。
报告正文
事件:11月27日统计局公布10月工企效益数据,工企营收累计同比1.8%、前值2.4%;利润累计同比1.9%、前值3.2%。10月末,产成品存货同比3.7%、前值2.8%。
1.核心观点:利润走低的“三重拖累”
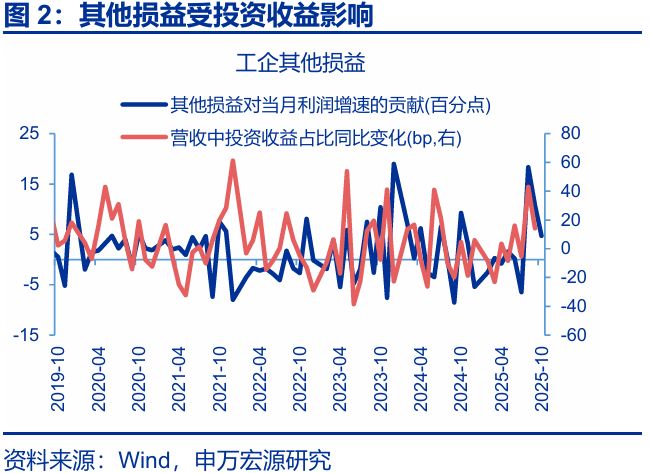
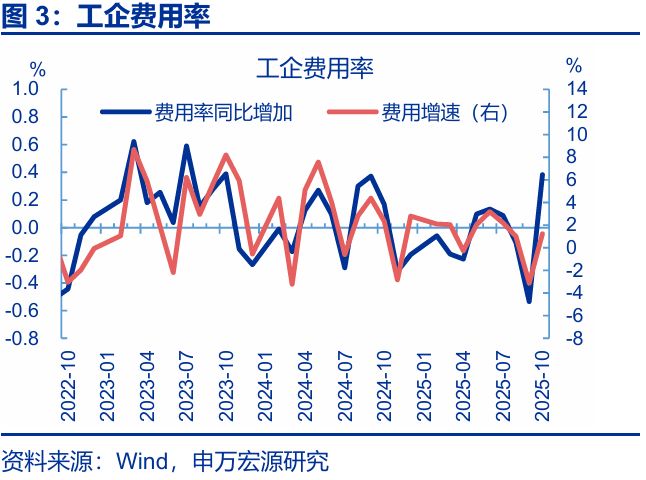
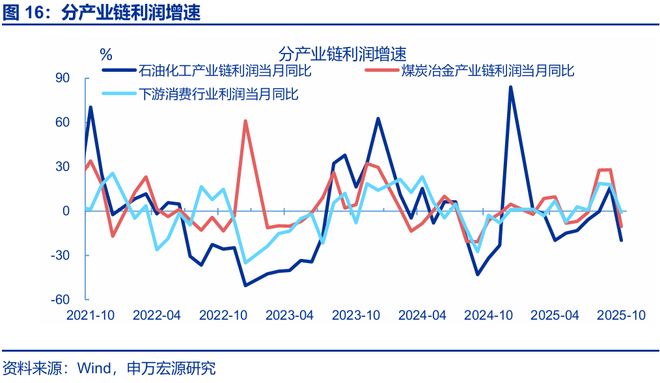
总体:10月利润同比大幅回落,主因基数明显抬升、利润率走弱、营收下行的“三重拖累”。基数走高下,10月工业企业利润当月同比回落31.3pct至-8.8%。两年复合来看,10月利润当月同比回落3.8pct至-9.6%;同时本月利润环比仅-15.2%、也明显弱于往年同期(-3.8%)。从影响因素看,利润率同比走弱更多是费用率、其他损益项(投资收益、营业税金及附加等杂项支出)等短期指标对利润同比的拉动明显回落,分别较前月下行18.8、6.2pct至-6.8%、4.3%。营收方面,营收增速有所回落,对利润同比的拉动回落6.8pct至-3.1%。
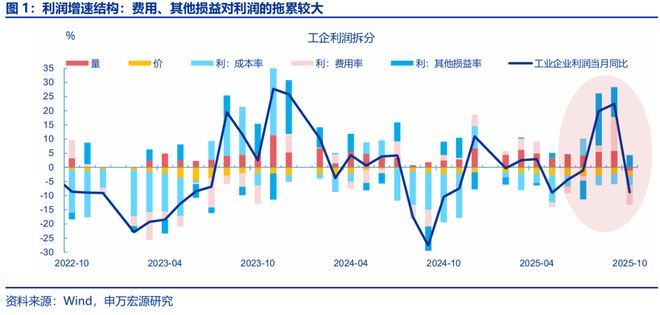
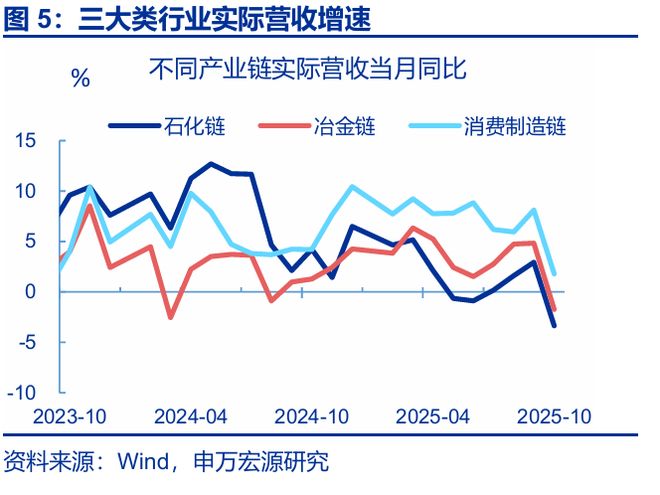
营收:10月工企营收走弱,结构上三大产业链营收均有较大回落。10月,剔除价格后的实际营收增速下行幅度更大,当月同比回落6.8pct至-1.4%,对利润同比的拉动回落7.1pct至-1.2%。分产业链看,石化链、冶金链、消费链实际营收均有回落,当月同比分别较前月下行6.3、6.6、6.3pct至-3.4%、-1.7%、1.8%。
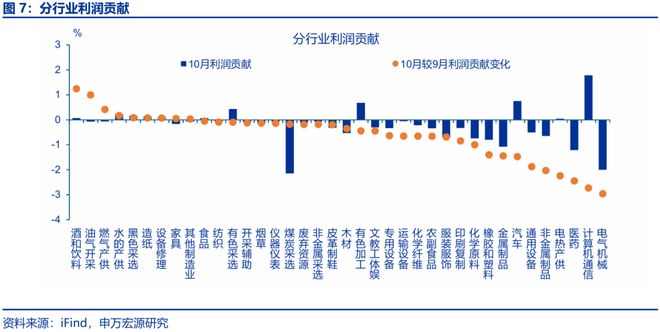
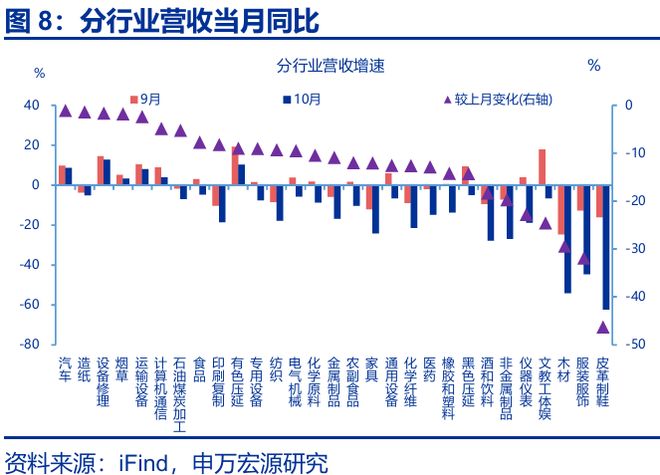
行业:利润回落幅度较大的行业,或也更多受营收下行的影响。10月,投资走弱下,非金属制品、橡胶塑料、通用设备等行业利润增速回落幅度较大,对整体利润的拉动分别回落2、1.4、1.9pct至-0.6%、-0.5%、-0.8%。电气机械、计算机通信、汽车利润也有较大回落,对整体利润的拉动分别回落3、2.7、1.5pct至-2%、1.8%、0.8%。从影响因素看,上述行业营业收入有较大回落,譬如非金属制品、橡胶塑料、电气机械营业收入同比分别回落19.7、14.2、9.5pct至-26.9%、-13.6%、-5.6%。
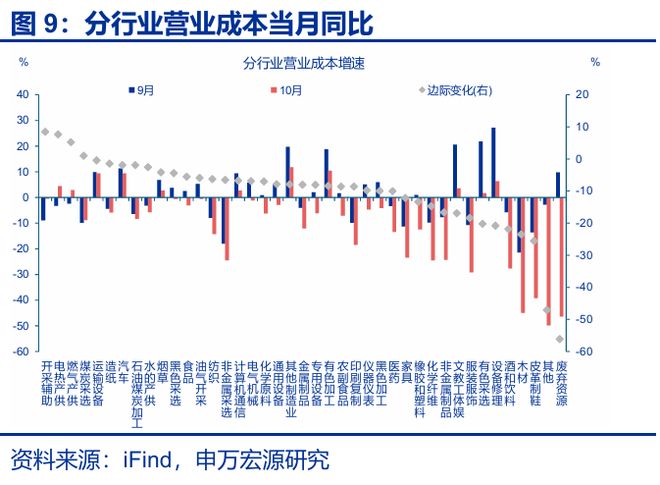
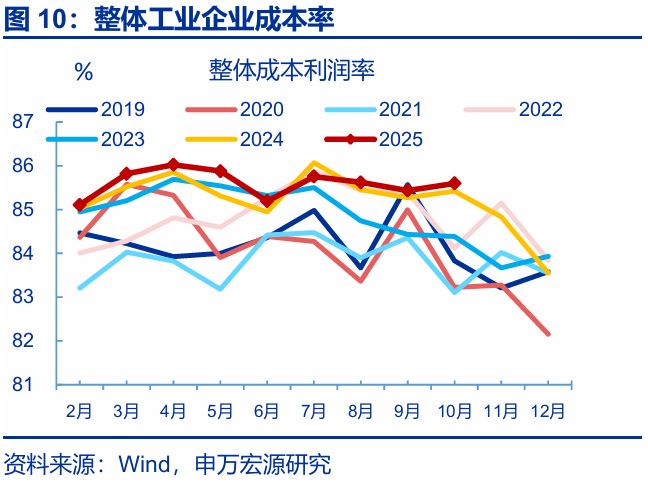
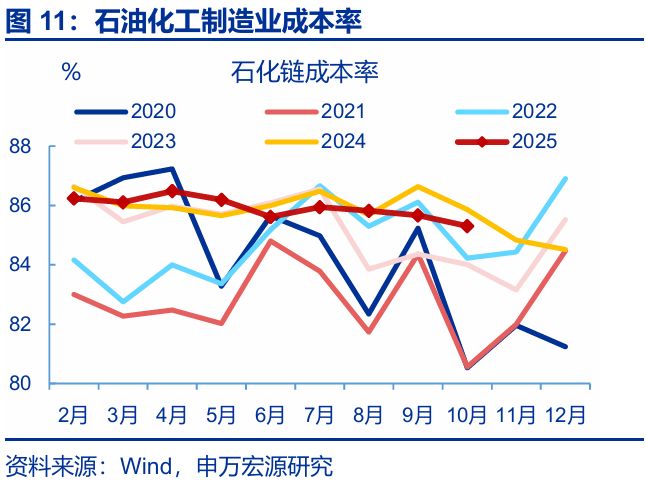
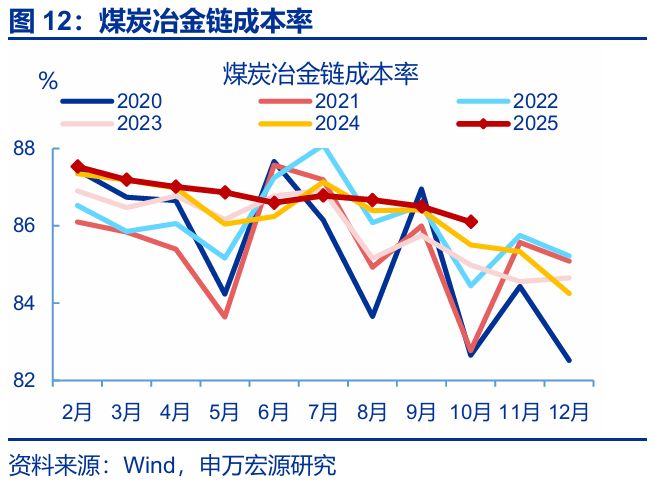
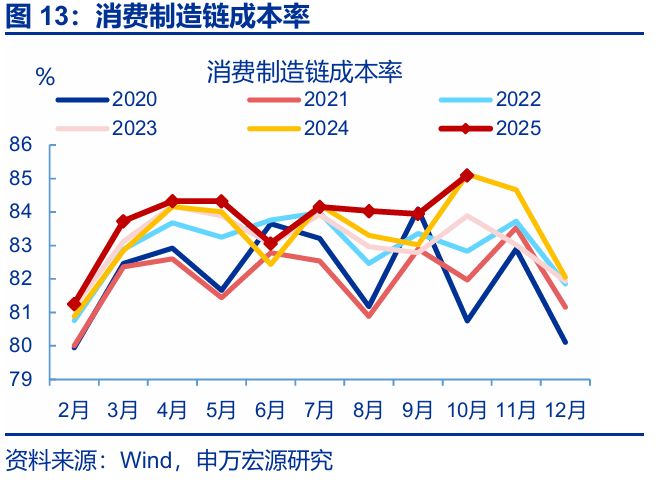
成本:10月工业企业成本压力仍较大,冶金链、消费链的成本率均在历史高位,显示出反内卷的政策效果仍有待显现。10月,工业企业成本率为85.6%、处于近年同期的相对高位,成本对利润同比的拉动仍维持在负区间(-3.2%)。拆分结构看,冶金链、消费链成本率分别为86.1%、85.1%,分别高于去年同期0.6%、持平去年同期。细分行业看,农副食品、酒和饮料、食品等行业成本率上行幅度较大,环比分别为46bp、31.7bp、17.5bp。相对来看,石化链成本率延续回落态势(85.3%),可能与近月油价走低向成本端的传导有关。
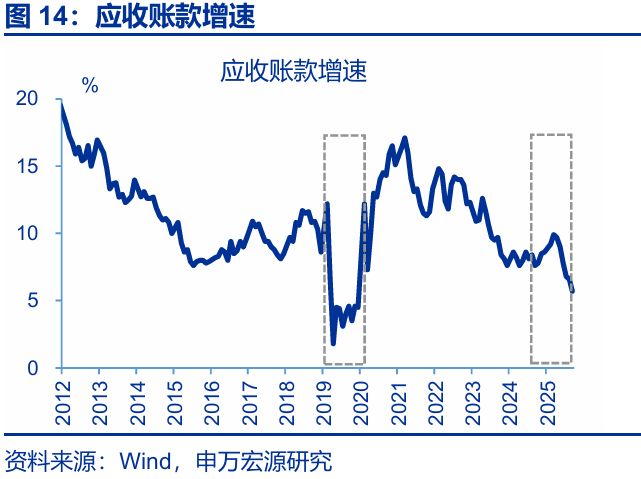
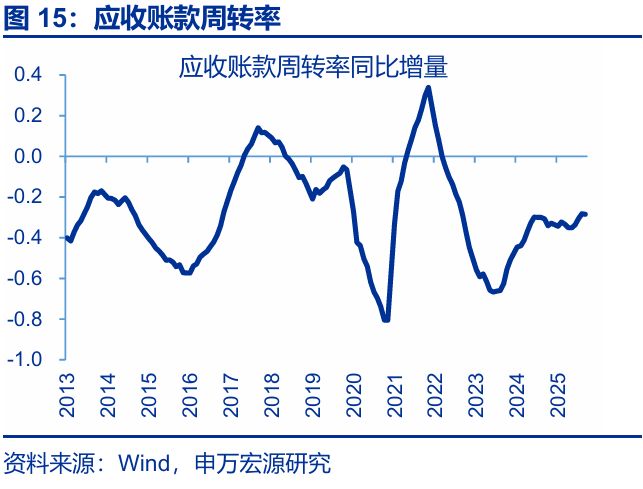
应收:工企应收账款增速回落、回款周期边际改善,反映清偿欠款政策在企业加速推进。本轮化债除聚焦地方政府外,也要求企业加快清缴欠款。从绝对规模看,5月以来,工企应收账款增速持续回落,10月同比降至5.1%、或显示工业企业仍在加快清缴欠款;与此同时,应收账款周转率持平前月(5.3次),同比较前月降幅明显收窄,反映企业的回款周期已在边际好转。
展望后续:“反内卷”政策加码,产能利用率偏低问题已有改善;但工企成本压力仍较大,后续可进一步跟踪政策效果。不同于供给侧改革,本轮工企盈利压力加大主因下游内卷式投资,导致刚性成本压力上升。反内卷政策推进以来,产能利用率偏低问题出现改善迹象,中上游部分工业品供给回落;但10月工企成本压力仍在历史高位,政策效果有待进一步体现。往后看,建材、钢铁、轻工业、电子信息制造等行业新一轮稳增长政策陆续出台;重点行业如光伏行业协会也强调在推进行业自律和“反内卷”工作;同时企业加快清偿款项约束投资上行,后续成本压力有望逐步缓解。但需关注上游价格“超涨”对企业盈利的负面效果,因为下游将同时面临刚性成本、弹性成本的双重压力。(详见《“反内卷”:市场可能误解了什么?》)
2.常规跟踪:工企利润大幅回落,利润率明显走低
利润:工企利润大幅回落,主因营业利润率走低。10月,工业企业利润当月同比下行27.1pct至-5.5%。分解来看,营业利润率当月同比较上月回落20.9pct至-6.1%。量价表现分化,工业增加值当月同比较上月回落1.6pct至4.9%,PPI当月同比较上月回升0.2pct至-2.1%。
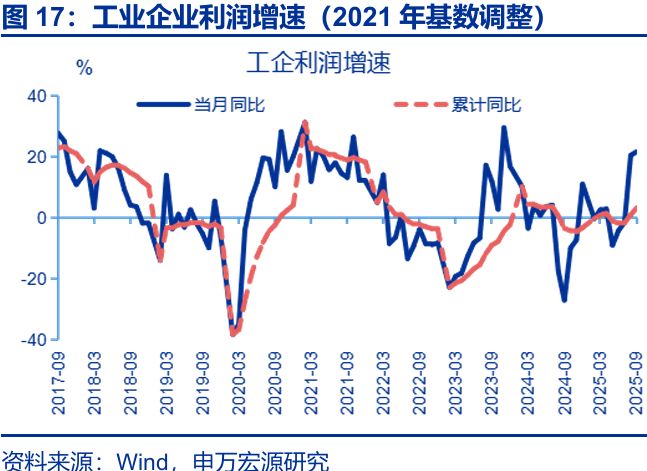
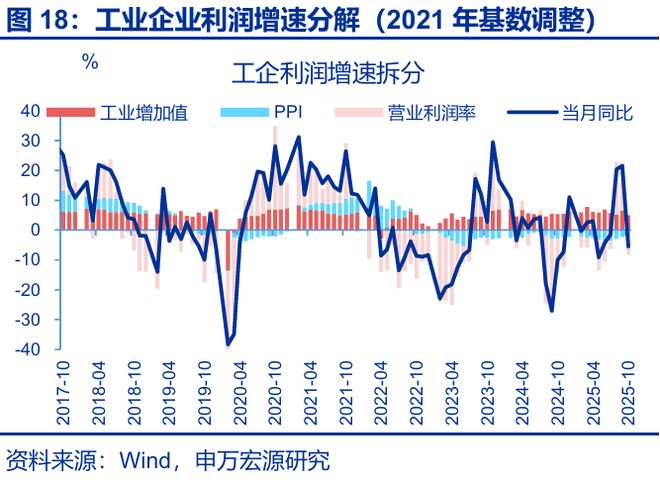
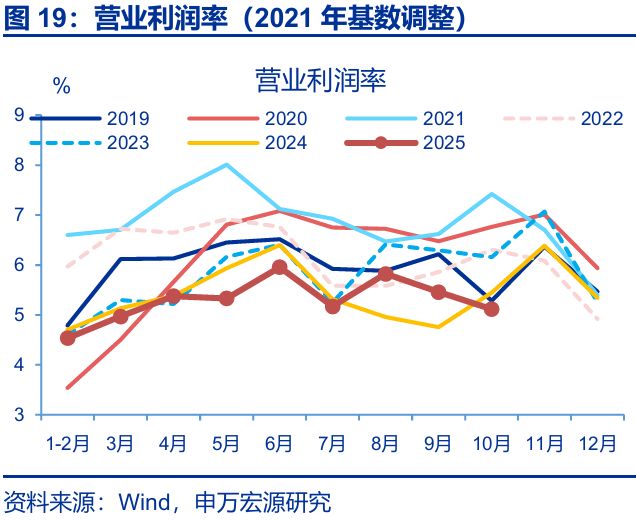
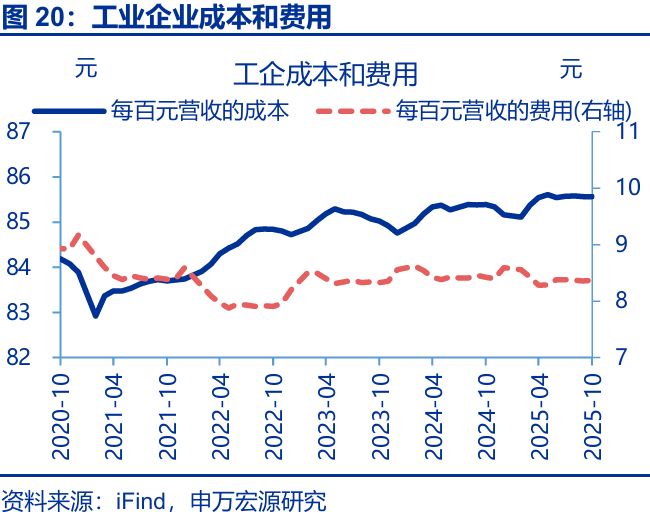
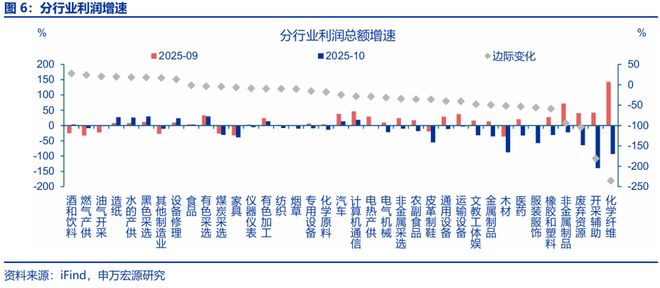
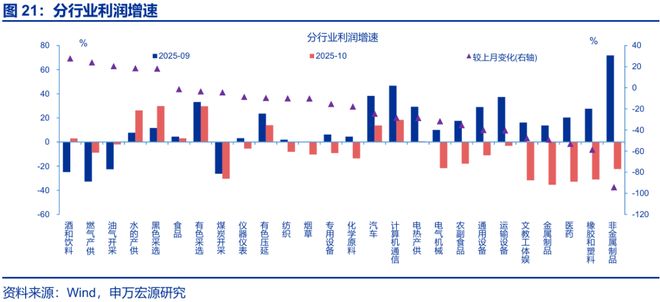
结构上,化学纤维、非金属制品、橡胶塑料等行业利润回落幅度较大。10月,化学纤维、非金属制品、橡胶塑料行业利润回落幅度大,同比分别较前月下行235.3、94.1、56.6pct至-92.8%、-94.1%、-58.6%。酒和饮料、燃气产供、油气开采行业利润回升幅度最大,同比分别较前月上行27.8、24.0、20.5pct至3.0%、-8.7%、-2%。
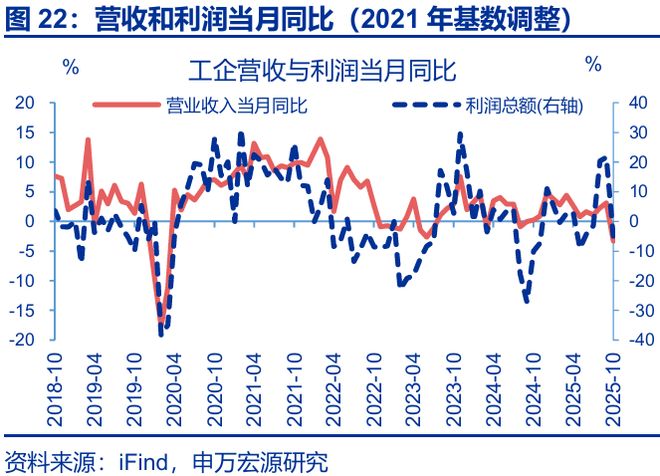
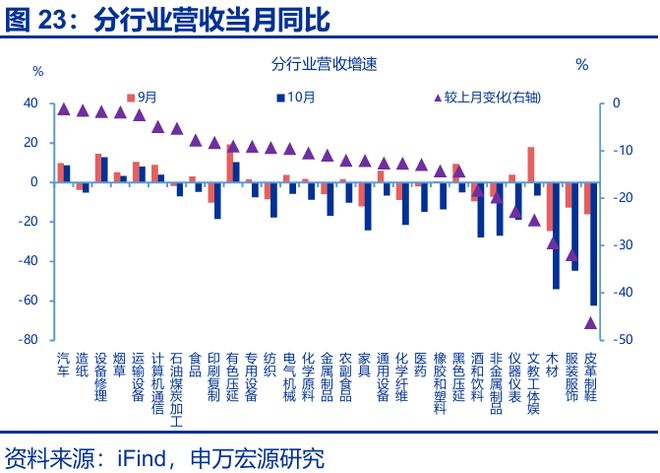
营收:工企营收增速有所下降,汽车、造纸、设备修理行业营收降幅较小。10月,工企营业收入当月同比较前月下降6.5pct至-3.3%;累计同比较9月下行0.6pct至1.8%。分行业看,汽车、造纸、设备修理行业营收降幅较小,当月同比较上月分别-1.1pct、-1.4pct、-1.7pct至8.8%、-5.1%、12.8%。
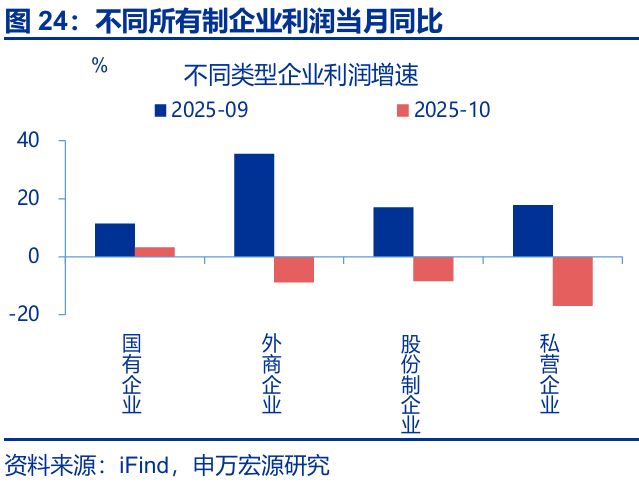
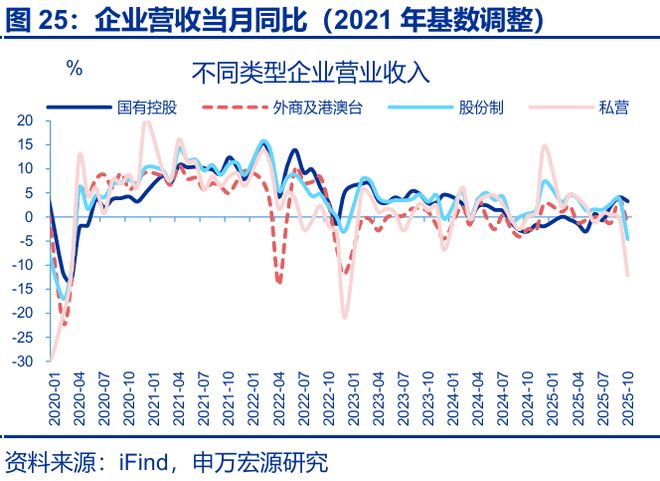
分所有制看,外商企业利润回落幅度较大。10月,外商企业的利润增速回落较大,当月同比较前月-44.4pct至-8.9%。私营企业利润也有所下降,当月同比较前月-34.9pct至-17%。营收层面私营、股份制、外商及港澳台企业下降较大,当月同比分别较上月-12.1、-8.4、-5.2pct至-12.2%、-4.6%、-1.5%。
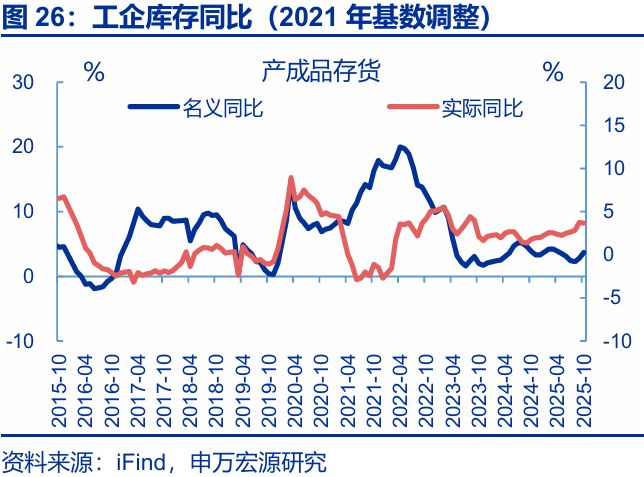
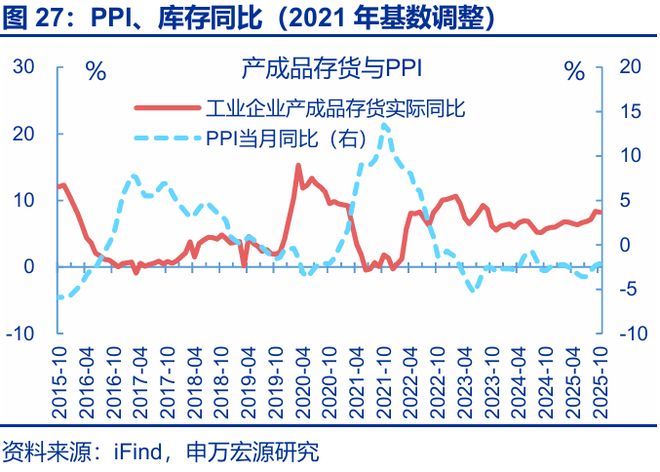
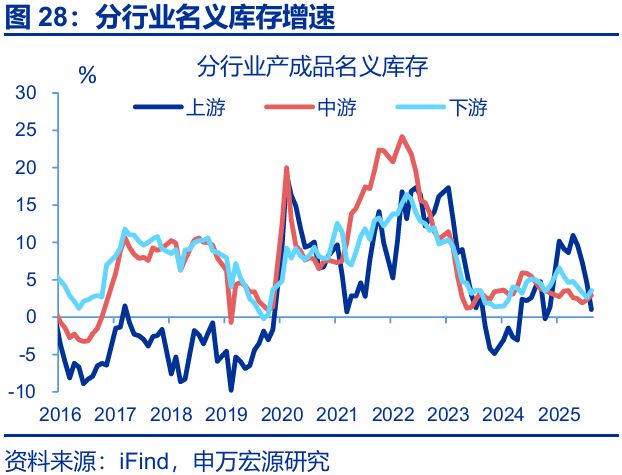
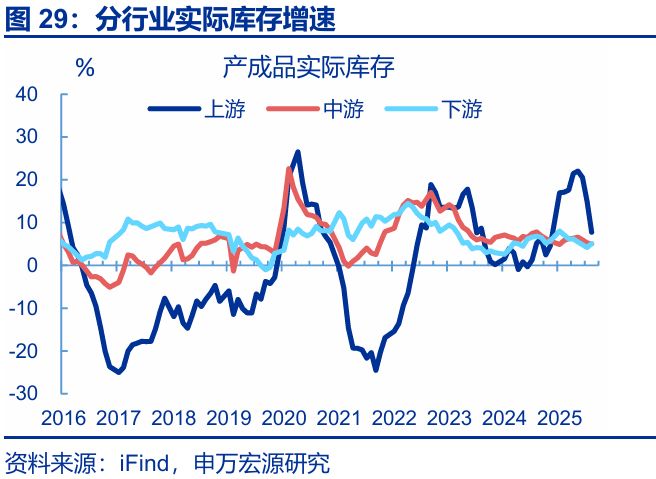
库存:实际库存增速基本持平前月,其中中下游库存保持相对稳定。10月,工企名义库存有所回升,同比较上月+0.9pct至3.7%;剔除价格因素后,实际库存当月同比持平在8.2%。结构上(截止9月),上游库存有较大回落(-7.2pct至7.8%),中游、下游库存保持相对稳定(分别-0.2pct至5.1%、+0.9pct至5.1%)。
风险提示
外部环境变化,国际油价超预期上行,国内工业品需求恢复不及预期。
相关文章

涉存贷款等多项违规,成都银行被重罚725万,创近年单笔新高
来源:密探财经(ID:Spy Finance) 临近2025年底收官,被市场一直追捧为“城商行白马股”的成都银行因合规失守而被重罚了,令人大跌眼镜。 近日,成都银行及旗下绵阳分行、眉山分行、天府新区分...

从短剧到漫剧,快手的内容大生意
内容消费领域的“黄金时代”,正在进入下半场。 2024年,中国短剧行业首次迎来“超越电影票房”的历史性时刻。公开数据显示,国内短剧市场规模已达504亿,预计2027年突破千亿。然而,千亿级赛道的背后,...

海底捞正在“去火锅化”
总第4262期 作者 |餐饮老板内参内参君 年轻人去海底捞, 不再只是为了吃火锅 晚上9点后,灯光变暗、音乐响起。在北京、深圳、杭州等城市,多家海底捞摇身一变,成了年轻人夜生活的新据点。 除了D...

深耕大健康战略,招商信诺获评2025金柿奖·中国保险健康管理服务样本
健康生活方式要“动起来”,健康管理服务要“用起来”,已成为保险企业激活市场需求、搭上健康中国战略快车的关键突破口。这也意味着,险企健康管理战略转型不是简单的服务升级,而是需要从产品设计、服务流程到用...

星巴克中国易主求变,幸运咖万店崛起:中国咖啡迎“价格平权”时代
在众多本土新兴咖啡品牌崛起并不断扩张壮大后,中国咖啡市场迎来近几年行业最具标志性的事件——不久前的11月4日,已入华26年的全球咖啡巨头星巴克,宣布在中国市场引入本土战略投资者并让出控股权。 这一消息...

物美集团张文中:吸引人流回到现实世界意义重大
物美集团张文中:吸引人流回到现实世界意义重大 物美集团张文中:吸引人流回到现实世界意义重大 专题:2026亚布力论坛创新年会 7月3日-4日,2026亚布力论坛创新年会在上海市举行。本次创...
发表评论

 豫ICP备2024079567号-1