【月报】锡8月报
【月报】锡8月报
摘要

当前锡价处于“宏观压制、供应端托底”的多空拉锯之中,单边驱动尚未明确。全球精炼锡供应偏紧格局未变,缅甸佤邦复产量级偏小,加上印尼受配额及审批政策约束,导致锡矿增产弹性有限。同时,需求侧上,锡约五成用于焊料,锡需求逻辑正由消费电子周期切换至 AI 算力资本开支主导的新成长周期,并且当前锡价 40 万元—41 万元/吨附近存在刚需承接,构成价格下方支撑。但短期金融条件偏紧,美联储转鹰、美元与利率上行则压制上行空间。短期锡价预计延续高位震荡,中期在供给刚性、成长需求与流动性预期改善的共振下,中枢有望进一步上移。
0
1
锡价走势先扬后抑,宏观偏鹰压制上行
8月锡价整体呈现“先扬后抑”走势,沪锡主力在 41 万元—43.9 万元/吨区间运行。8月初走高,主要由三重因素推动:其一,海外供应偏紧叙事延续,缅甸佤邦复产停滞、印尼出货低迷、刚果(金)扰动不断,市场对"供应稀缺"的再定价仍在;其二,国内边际扰动加码。内蒙古银漫矿业(兴业银锡)于 2026 年 7 月 26 日发生车辆伤害事故(造成 1 人死亡),当地随即要求采矿、选矿及尾矿系统全面停产整顿,该矿自 7 月 30 日起实质停产,在矿端本已偏紧的格局下进一步收紧了国内供给预期;其三,投机资金对受科技产业驱动的金属兴趣升温,沪锡主力一度向上试探 43.5 万元/吨。进入8月下旬,下游畏高情绪升温、现货承接力趋弱,叠加沃什在 Jackson Hole会议上释放偏鹰信号、美债收益率上行与美元反弹压制风险资产,锡价走弱。

0
2
美联储转鹰,宏观面施压锡价
海外宏观方面,沃什在Jackson Hole 年会释放偏鹰信号,市场对美联储 9 月加息概率上升,美债收益率上行、美元指数反弹,阶段性压制金属估值。美国对半导体等商品加征关税的 301 调查预期,亦加剧全球风险偏好波动,对锡的金融属性形成短期约束。
地缘与政策层面,中东局势升温推升油价与通胀预期,间接强化美联储维持高利率的叙事,对工业金属的金融属性形成中期压制。与此同时,全球资源民族主义升温,多国对战略矿产收紧出口与定价权,锡因资源高度集中于少数国家,受供给端政策扰动的冲击最为直接。
0
3
供应:全球锡市偏紧,供给增量低于预期
全球锡供给长期受资源国政策与品位约束,供给弹性持续偏弱。全球锡资源分布高度集中,中国、印尼、缅甸三国合计占比超50%。缅甸、印尼今年表现均弱于预期,限制了全球供应恢复预期,市场延续供不应求格局。当前刚果(金)成为重要增量来源,但 刚果(金)政府与M23反叛武装之间的紧张关系,以及刚果(金)政府对战略矿产趋于干预的态度,使其中长期兑现存疑。
3.1 缅甸:复产量级偏小,曼相矿区排水前难显著放量
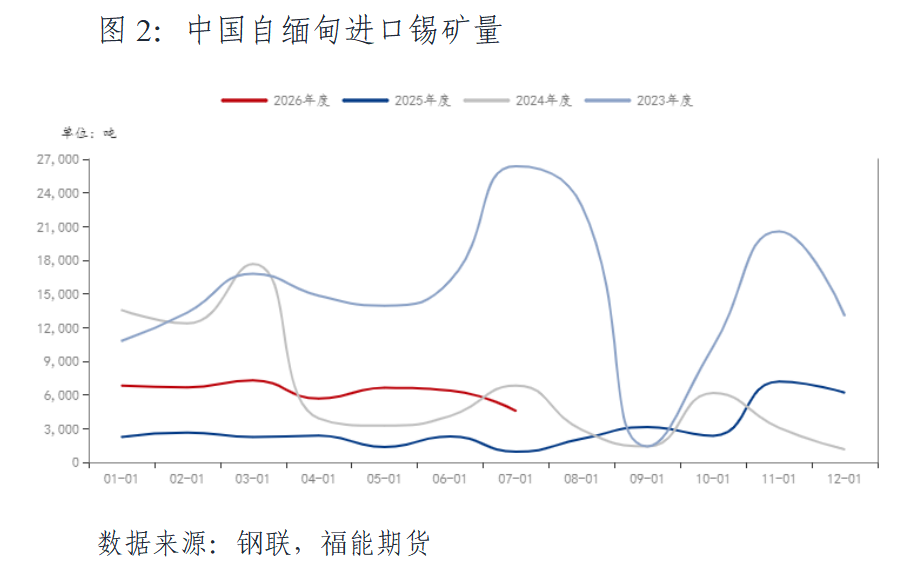
缅甸复产以来,对华锡矿出口量于 2025 年末短暂反弹,但后续恢复动能衰减。曼相矿区深部排水完成前,短期供应难以显著放量;叠加 9 月仍处于缅甸传统雨季,运输物流易受扰动。与此同时,民爆补给也已陷入瓶颈:2026 年 4 月邦康炸药厂爆炸引发全邦炸药厂停业整顿,库存耗尽叠加管控趋严,进一步压制了矿山开工。从进口结构看,缅甸锡矿占中国锡精矿进口比重已由历史高点 72%–85% 降至 2025 年的 24%–30%;2026 年 7 月自缅进口锡精矿 4,569 吨,环比下降 28.5%,绝对量仍显著低于禁矿前月均水平。
3.2 刚果(金):Bisie引领非洲增量,地缘与物流风险并存
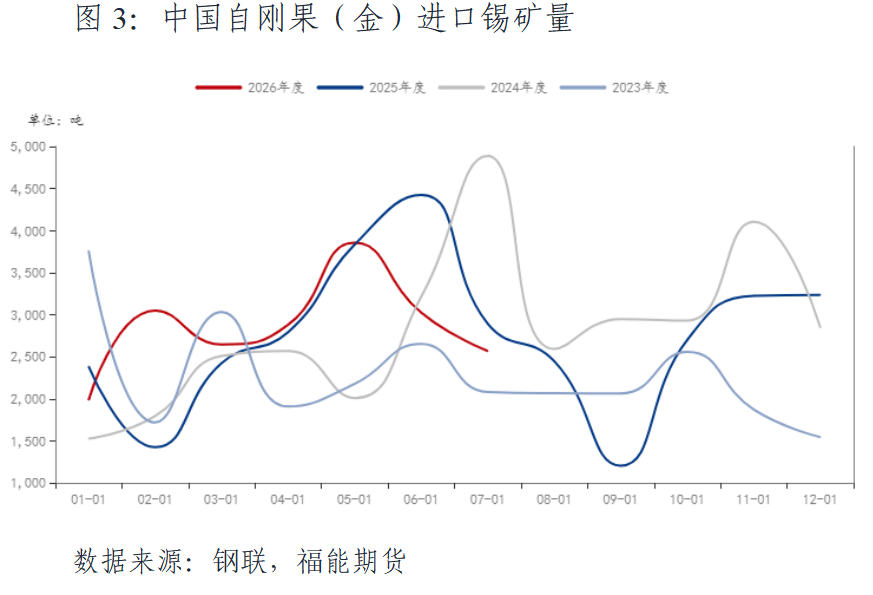
刚果(金)已成长为与亚洲传统产区并重的另一核心增量来源,其主力矿山 Bisie 为全球第三大锡矿,2024 年产出 1.73 万金属吨、约占全球供给的 6%。然而该区域供应前景正受多重扰动:一方面,刚果(金)政府与 M23 反叛武装的紧张对峙持续推高地缘与运营风险;另一方面,自 5 月起该国对华锡矿出口已经出现回落,安全形势恶化、人员及货物流动受限、物流通道受阻共同削弱了精矿发运能力。我们认为,运营成本攀升、物流瓶颈以及刚果(金)政府对战略矿产愈发强烈的干预倾向,是该地区短期内推升锡价的最主要上行风险。
与此同时,锡作为战略性小金属,正越来越多地被非洲资源国纳入出口管控清单:卢旺达于 2025 年 6 月暂停锡矿新增进出口贸易许可审批、抬高原矿贸易准入门槛;乌干达于 2026 年 4 月明确禁止锡原矿出口、仅允许本地提纯后的半成品外销;刚果(金)自身虽当前管控重心仍在钴、铜,但 2025 至 2026 年已现"禁原矿、配额到全面禁止精矿出口"的三步升级路径,管控扩围方向已难逆转。
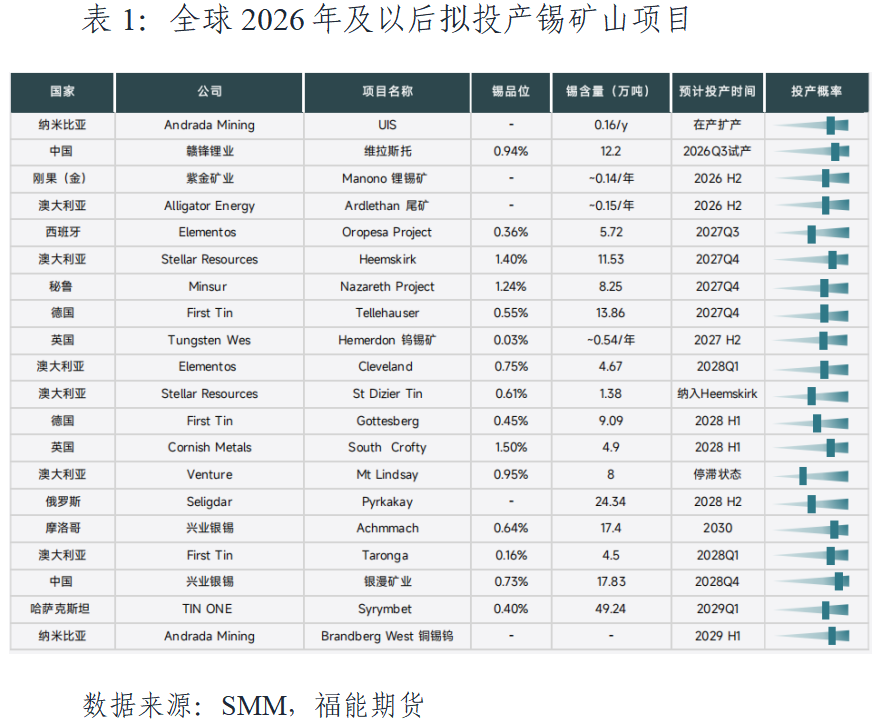
3.3 多数新增矿山项目集中2028-2029年释放
全球锡矿供给正面临持续的约束:成熟矿山逐步进入开采中后期,矿石品位系统性下降、开采条件日趋复杂,存量产能的弹性不断被削弱;而增量端同样偏紧,现有项目储备大部分要到 2028—2029 年之后方能形成有效供给,其中规模最大的两项新增,俄罗斯 Pyrkakay 与哈萨克 Syrymbet,投产时点亦后移至 2028—2029 年,供给增量的兑现节奏整体后移。
3.4 国内精炼锡产量平稳,低位加工费印证矿端偏紧
中国精炼锡产量占全球约 50%,云南为核心产区,但矿石自给率仅约 27%、原料高度对外依赖,国内冶炼弹性由矿源松紧主导。据 SMM,2026 年 7 月国内精炼锡产量 15,290 吨,环比下降 0.91%,,同比减少4.08%。分区域看:云南依托大型原生锡冶炼产能,原料以自产矿与进口精矿为主,保障能力较强,开工率已升至 85% 以上、产能利用充分;江西以再生锡及中小冶炼企业为主,废料货源受限、再生增量不足,开工率被压制在低位。
银漫复产虽带来供应边际缓和,但力度有限。银漫矿业选厂已于 9 月 3 日复产,影响锡金属量约 1,000 吨/年,此前"缺口延续至四季度放大"的担忧随之缓解;但在低加工费未改、江西端开工仍受压的背景下,复产量级有限,尚不足以扭转矿端偏紧的整体格局。

3.5 印尼:监管政策扰动,精炼锡出货不及预期
作为全球第二大锡锭生产国,印尼锡资源储量居全球前列,但监管持续趋严,行业经营环境长期受政策扰动。在强化出口配额与许可管理、持续整治非法采矿的背景下,印尼上半年锡锭出口量同比明显回落。其背后是RKAB审批机制的频繁调整:2024 年初曾因锡贸易腐败审查一度拖累审批进度,月度出口降至低位;此后出口许可证发放又多次延误。2026 年 4 月 1 日起,印尼正式重启年度 RKAB 审批,企业须重新提交年度计划,政策不确定性料继续压制出口释放节奏。整体看,印尼锡供应释放仍受政策管理与国企经营节奏双重约束,供给弹性有限。

3.6 库存:低位回升,但仍构成价格底部支撑
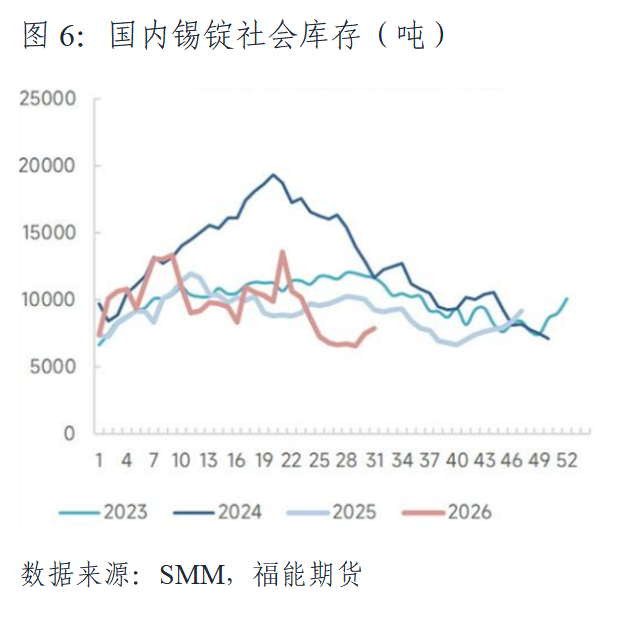
8 月国内锡锭社会库存自极端低位小幅回升,但绝对水平仍处近四年最低区间,对价格下方构成刚性支撑。据 SMM,三地社会库存 8 月 28 日约 8,351 吨,较月初 7,556 吨连续四周累库、累计增加795吨。总量看,显性库存虽边际抬升,仍显著低于历史中枢,尚未对供给缺口形成有效回补,仍构成价格底部支撑。
0
4
需求:AI算力中心成为未来锡需求增长的核心来源
当前锡需求逻辑已由传统消费电子周期,切换至 AI 资本开支驱动的新成长周期:AI 服务器、先进封装(HBM)、高速互连推动电子用锡强度跃升。
4.1 AI算力中心:用锡强度跃升,打开远期需求空间
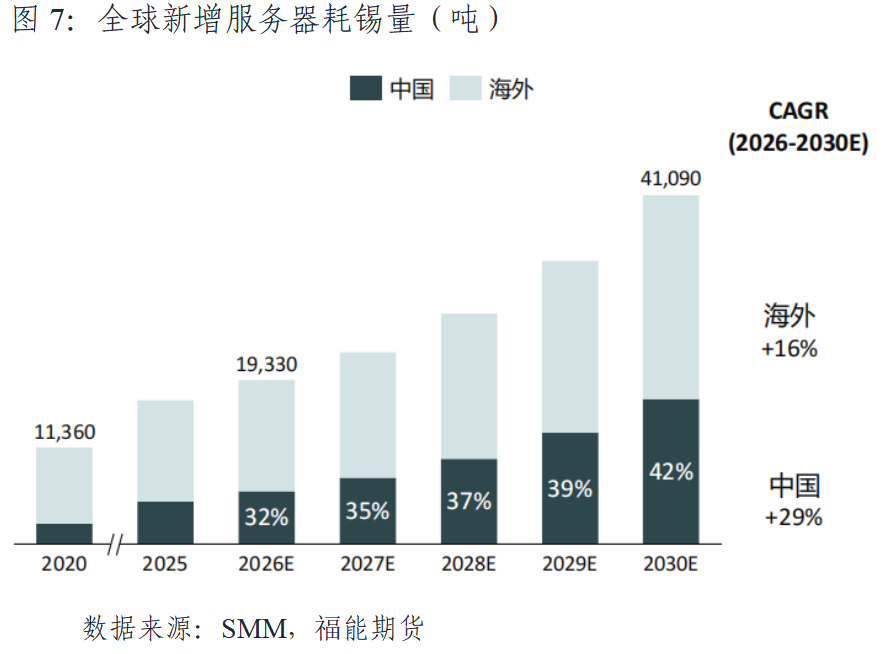
全球算力基建集中投放使锡作为"算力焊料"的隐性增量进入市场视野。传统服务器单机耗锡约 0.5 公斤,AI 服务器已达 4—5 公斤(约 8—10 倍),这并非在原有需求曲线上的渐进爬坡,而是单耗量级的跃升,本质上是需求结构的重构。据 SMM,全球 AI 算力中心用锡量有望由 2026 年约 1.93 万吨增至 2030 年 4.11 万吨。我们认为 AI 算力将贡献未来全球锡消费增量的 60%—70%,是锡需求最具弹性的结构性变量。
出货量端,2025 年全球 AI 服务器出货约 213 万台、2026 年有望突破 400 万台;驱动力为中美头部云厂商(AWS、Azure、GCP 及阿里、腾讯、字节等)AI Capex,其中服务器与 GPU 占比逾七成,为锡需求提供结构性增长叙事。SMM 预计 2025—2030 年全球算力新增装机 CAGR 约 24%(2026 年环比 +65%),区域上,2026—2030 年中国服务器耗锡 CAGR 约 29%,高于海外约 16%;中国占全球服务器耗锡比例由 32% 升至 42%,成为未来最重要的边际增量市场之一。
4.2 光伏:传统消费底仓,单位耗锡下行抵消装机增长。
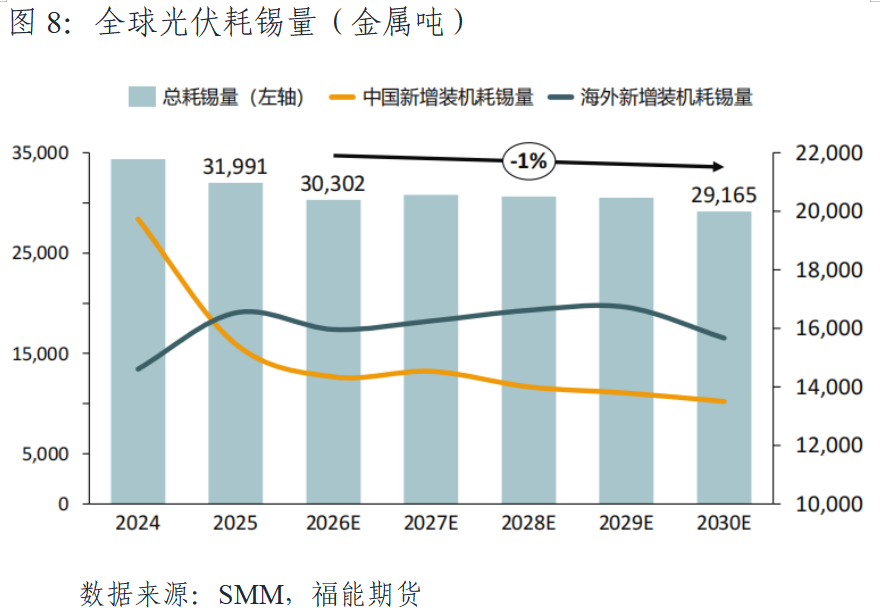
光伏组件封装所需焊带用锡随新增装机稳步抬升。当前光伏行业进入高基数下的稳步发展阶段,新增装机整体仍维持历史较高位,为锡需求提供坚实基本盘。
但 0BB、低锡焊带等工艺迭代持续降低单位 GW 锡耗,部分抵消装机增长弹性。SMM 测算,全球光伏用锡至 2030 年将呈小幅回落。我们认为,未来光伏仍是重要锡消费领域,但其对全球锡需求的拉动将更多体现为"存量支撑"而非"边际增量"。
4.3 新能源车:单车耗锡2–3倍于油车,海外增速较高
全球新能源汽车市场延续扩张,中国是最大生产国,但未来新增产量将更多由海外市场贡献,需求结构趋于国际化。单耗层面,汽车电动化推升单车电子部件与焊点数量,用锡强度随动力类型阶梯式上行:燃油车约 0.5 kg、混动约 0.75 kg、纯电约 1 kg,纯电耗锡量约为传统燃油车的 2—3 倍。总量上,据 SMM 测算,全球新能源汽车耗锡量将由 2026 年的约 2.10 万吨增至 2030 年的约 3.14 万吨,同期中国占比由约 78% 降至 69%,海外耗锡增速明显更快,成为主要的边际增量来源。

0
5
后市展望
矿端供应刚性构成长期价格底,而宏观流动性决定价格波动。短期来看,锡价缺乏单边驱动,预计沪锡主力将维持 40 –44万元/吨的高位震荡格局。下方支撑来自供给硬约束与低库存,上方压力则来自宏观偏鹰及LME 库存回升。中期而言,若美联储政策转向宽松、全球流动性改善,叠加 AI 资本开支持续高增,锡价有望在“供给偏紧 + 成长需求 + 金融属性修复”三重共振下挑战前高,可关注在震荡区间下沿布局多单的机会。
风险提示
(1)缅甸、印尼等主产国供应恢复超预期;
(2)AI 资本开支增速不及预期,电子焊料需求增长放缓;
(3)美联储鹰派超预期,美元与利率持续压制工业金属估值;
(4)全球宏观经济及新能源、光伏等传统需求增长不及预期;
(5)资源国政策变化与地缘冲突导致供应节奏突变。
本报告信息来源于公开资料,本公司对其准确性、完整性及未来变更的可能性不作任何保证。本报告观点仅代表报告发布之时的判断,在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。
审核:方 婕Z0010454
期货投资咨询业务许可:证监许可〔2012〕1088号
陈夏昕Z0011393马晓鲁Z0015931张煜Z0018066郑晓艳Z0010555 谢骆勋Z0018832高雅姿Z0019470陆永原Z0022042许义榕Z0024362
本报告版权属于福能期货,未经授权许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用、刊发,需注明出处为福能期货,且不得对本报告进行有悖原意的引用、删节和修改。
发表评论

 豫ICP备2024079567号-1