有人半年大赚28亿,有人净利暴跌86%,民营银行「冰火两重天」
有人半年大赚28亿,有人净利暴跌86%,民营银行「冰火两重天」
来源:柒财经
中报季收官,民营银行赛道呈现出“冰火两重天”的景象。
聚焦财务数据,行业分化仍在延续,且有进一步加强的趋势。头部“双雄”之一的网商银行一枝独秀,上半年盈利增幅高达36.59%,大赚近28亿元,腰尾部机构继续惨淡经营,净利润萎缩者居多。
背后,折射出行业转型大潮中,不同银行之间的路径分化以及步调差异。
规模扩张熄火、营收净利继续分化
截至目前,有9家民营银行发布了财报,包罗阵营内各梯队,既有网商银行这样的“头雁”,也有位于腰部、千亿规模上下的新网银行、金城银行,还有部分尾部机构。
因而,9家银行犹如一枚要素齐全的切片,大致可以窥见民营银行上半年的经营状况。
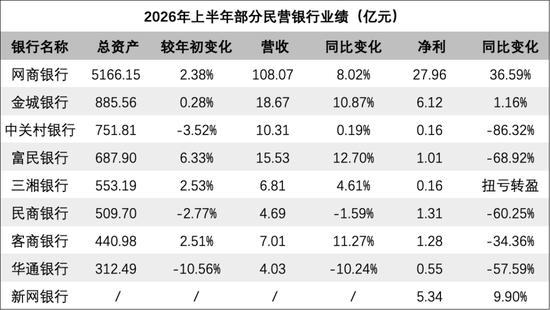
规模方面,行业头尾悬殊的格局仍在延续,网商银行总资产高达5166.15亿元,几乎是余下全部选手的总和。
从增速来看,9家民营银行整体呈现出增长疲态。对比2025年全年行业总资产接近10%的增速,规模扩张已经步入瓶颈期。
具体而言,在公布总资产数据的8家银行中,有6家上半年的总资产增幅,落在-3%到3%之间,基本原地踏步,仅有2家跳出该区间,其中富民银行增幅最大,达到6.33%,华通银行降幅最大,缩水高达10.56%。正负抵消之下,行业负增态势隐现。
不过,在规模扩张普遍承压之下,营收却并未遭到拖累。上半年,8家银行整体营收呈增长势头,其中有3家甚至斩获两位数增长,最高富民银行同比增速达到12.7%,仅有华通银行一家录得同比10%的大幅下滑。
然而,整体亮眼的营收表现,并未传导至净利润。2026年上半年,9家民营银行中,有5家净利润同比高双位数下滑,幅度最大的中关村银行,相比去年同期降幅高达86.32%,富民银行、民商银行紧随其后,降幅分别为68.92%、60.25%;仅有网商银行飘红,净利同比增长36.59%。
高度分化的背后,折射出行业转型大潮中,民营银行之间的路径分野和步调差异。
头部一枝独秀,尾部挣扎转型
种种迹象表明,2026年上半年,民营银行阵营中各路玩家,基于不同的资源禀赋走出了不同的转型路径,行业洗牌加速推进。
网商银行的业绩数据,直观演绎了强者恒强。其强大不仅体现在5千亿规模、上百亿营收、近30亿净利等碾压性绝对值,更体现在指标之间层层放大的传导效率。2026年上半年,网商银行以2.38%的微弱规模增长,拉动8.02%的营收增长,最终撬动36.59%的盈利狂飙。
净利增长的最大推手,是资产质量的改善。2026年上半年,网商银行信用减值损失为45.59亿元,相比去年同期50.62亿元,减少近5亿元,这直接推动网商银行净利润大涨至27.96亿元,距离2025年全年32.93亿元的净利润总额,仅一步之遥。
网商银行服务的客群以中小微企业、个人创业者、经营性农户为主,客户体量小、风险高,具有典型的下沉特征,随着宏观经济缓步慢行,此类客群的风险也随之加速暴露。其上半年信用减值损失的改善,较大程度上意味着经过前期持续出清,整体资产质量已经迎来关键拐点。
对于绝大多数中尾部机构,若要实现业绩止跌回升,更考验其能否在摆脱助贷依赖后,实现能力重塑。
以三湘银行为例。2025年,该行营收28.03亿元,同比下降18.69%;净利润暴跌65.08%至0.16亿元。
2026年上半年,三湘银行营收6.81亿元,同比增长4.61%,虽然净利仅为0.16亿元,但相比去年同期的净亏损2.41亿元,已经获得了显著提升,成功扭亏转盈。截至6月末,三湘银行总资产为553.19亿元,较年初微增2.53%。
净利润触底回升背后,是其资产结构的大幅调整。三湘银行曾属于助贷重度依赖群体,数据显示,借助于第三方渠道,2020至2024年,该行个人贷款余额在总贷款余额的占比均在60%以上,最高曾达到8成。
2025年以来,三湘银行开始“戒助贷”,发力公司贷款及自营业务。截至2025年底,三湘银行公司贷款余额较年初大增52.61%,占总贷款余额的比重由25.20%扩大至40.21%,与此同时,个人贷款规模大幅下滑23.57%,占比从近75%缩小至不足60%。
三湘银行的样本,反映出其调整业务结构、化解存量风险,已经获得阶段性成效,摆脱助贷依赖后,或将开启新局面。
但更多的民营银行,比如华通银行,仍处于助贷“戒断反应”中。
2026年上半年,华通银行总资产312.49亿元,较年初缩水10.56%;营收4.03亿元,同比下降10.24%;净利润更是腰斩57.59%,仅录得0.55亿元。
惨淡的成绩单,根源或在于助贷业务“断舍离”。
华通银行曾是助贷赛道上最激进的玩家之一。2022年至2024年间,依靠密集引入营销获客与担保增信机构,总资产年增速一度飙升至40.48%,净利润在2022年更是斩获577.05%的惊人增幅。
但在高速扩张的B面,华通银行的不良贷款率从2022年的0.83%攀升至2025年的1.64%,几近翻倍。
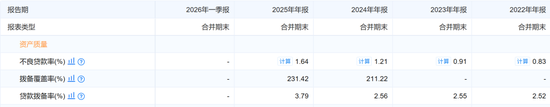
随着助贷新规落地,华通银行主动发起“断舍离”。今年4月,其助贷“白名单”仍有多达57家合作方;到8月底最新披露的名单中,无论是营销获客还是担保增信类机构,均出现缩减。
资产规模收缩,叠加前期风险暴露,华通银行上半年的业绩“双降”与利润“膝斩”,或许正是其转型阵痛进入深水区的信号。
结语
国家金融监管总局数据显示,今年上半年民营银行整体净利润94亿元,同比下降10.48%,远超商业银行整体0.57%的下滑幅度。
盈利能力恶化从资产利润率得到印证——该指标已连续6个季度下滑,从2025年一季度的1.08%降至今年二季度的0.79%。
深层原因在于,民营银行净息差虽仍以3.63%遥遥领先于同业,但资产质量风险正在快速蚕食盈利空间。二季度末不良贷款率已升至1.90%,而年初仅为1.68%。
行业整体承压,叠加内部剧烈分化,让腰尾部民营银行“熬”字当头。
但阵痛在所难免,唯有完成对助贷模式的“戒断”、出清存量风险,才能真正涅槃。
走过十年扩张期,民营银行的增长逻辑正在从外部导流、粗放扩张,转向自主获客、精细化风控。在这场洗牌中,能否摆脱流量依赖、建立可持续的自主经营能力,将决定谁能拿到通往下个十年的船票。
相关文章

躺不平,50岁后找工作
我自己是中年人嘛,这几年经济大环境又不好。 所以挺关心一个事: 万一中年失业了,可以做点啥呢? 以前文章也聊过各种各样的可能。 我这周又看了两本新书,都是日本普通人写的: 50岁打工人系列。 《房产销...

拨康视云-B(02592.HK)核心产品CBT-001完成III期临床访视 预计Q3公布数据
拨康视云-B(02592.HK)核心产品CBT-001完成III期临床访视 预计Q3公布数据 拨康视云-B(02592.HK)核心产品CBT-001完成III期临床访视 预计Q3公布数据 格隆汇...

日本制造,拼命撤出中国?背后不简单
这两年,很多日企传出关停、倒闭的消息。有人说,日本制造,是不是在拼命撤出中国? 没那么简单。 日本企业,日子似乎不好过。 就在11月,佳能关闭了中山打印机生产基地,让不少网友唏嘘“一代人的青春结束了...
沈建光:中国发展游艇经济的五大带动效应
发展游艇制造业,除了弥补我国造船业的短板之外,还有助于推动船舶制造业加快向高附加值转型。当前我国船舶企业推出了超过11万吨的成品油船、超过8万吨的散货船、6.2万吨的重吊多用途船、双燃料汽车运输船等多...

周末全是大利好!鲍威尔放鸽,国常会重磅,国产算力再来大利好
本周国内外大事不断,国内方面,中国新一期LPR出炉,1年期为3.0%,5年期以上为3.5%,连续三月保持不变。 央行公告将于8月25日开展6000亿元MLF操作,连续6个月加量续作MLF;外资加速布局...

41亿净现金,胖东来告诉你什么才是真正的赚钱
当那些曾经急速扩张的线下零售商们连连亏损,负债累累时,长期固守河南一隅的胖东来却手握41亿无贷现金,业绩持续领跑。 这份反差背后,藏着超越财务数字的商业逻辑——有钱不扩张、坚守人本核心,不只是一个道德...
发表评论

 豫ICP备2024079567号-1