拓斯达拟赴港二次上市:业绩增速“过山车”,监管函揭示内控问题
A股上市公司掀起赴港二次上市潮,工业机器人企业拓斯达也发力“A+H”双平台格局。近日,拓斯达向港交所递交招股说明书,拟募资用于技术研发及产品开发、扩张销售服务网络及品牌建设、战略投资及产能建设、偿还银行贷款等用途。
具身智能领域是市场热炒的赛道之一,而拓斯达具备机器人核心零部件、自动化应用系统等布局,亦受到资本市场青睐。但是从业绩来看,拓斯达近几年面临增长较大压力,业绩波动十分显著。
赴港申请前夕,拓斯达还遭受监管处罚。拓斯达因存在利润虚增、成本核算不准确、应收账款计提不准确、募集资金使用不规范等问题,上市公司及相关责任人收到广东证监局和深交所下发的监管函。
拟冲刺“A+H”双平台,
近5年业绩波动显著
A股科技企业掀起赴港“二次上市”潮流,打造“A+H”双平台格局。据不完全统计,2025年有19家上市公司成功登陆港股,其中新能源、医药生物、半导体等硬科技企业成为主力。此外,A股还有超过百家“后备军”正在冲刺港股。
近日,拓斯达正式向港交所递表,拟登陆主板上市。据招股书介绍,拓斯达是国内全栈式工业机器人领导者,具身智能领域的先行者,具备机器人核心零部件、机器人本体、自动化应用系统形成全链条自主布局。
根据弗若斯特沙利文的资料,2024年,按轻负载工业机器人出货量及轻工业领域工业机器人出货量计,拓斯达在中国内地工业机器人解决方案市场均排名第一。
作为科技领域最火热的赛道之一,具身智能技术的市场需求不断扩大。数据显示,中国内地工业机器人解决方案的市场规模预计到2029年增长至1593亿元,2024至2029年复合增长率为14.4%。
在工业机器人商业化应用场景中,拓斯达已推出中国内地首款应用于注塑场景的智能人形机器人“小拓”,以及能在不同场景执行多项任务的四足机器人“星仔”,实现自主巡检、森林消防作业以及其他复杂环境中的专项作业。
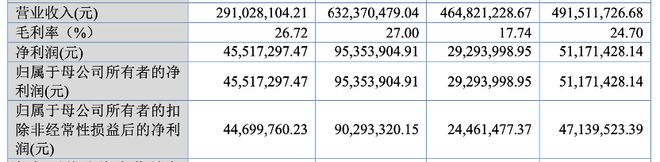
尽管拓斯达在具身智能领域布局较早,但是公司的业绩增长并不依靠“讲故事”能力。近5年来,拓斯达的业绩波动十分显著,归属净利润同比增速犹如“过山车”。
2021年至2025年前三季度,拓斯达的业绩大起大落,其中营收在2023年、2024年及2025年前三季度出现下滑,同比减少幅度分别为8.65%、26.92%和24.49%。
拓斯达的归属净利润增速波动更为显著,2021年、2023年及2024年分别同比减少87.42%、44.86%、378.58%,其中2024年归属净利润亏损2.45亿元。
新旧业务收入萎缩,
产能利用率尚未饱和
从主要产品来看,拓斯达在具身智能领域的优势,尚未完全表现在产品收入方面。相对5年前,无论是传统业务还是新兴业务,拓斯达的主要产品销售收入均有所减少,其中2025年传统业务收入遭遇重挫。
2025年前三季度,拓斯达实现营收为16.88亿元,同比下降24.49%,其中智能能源及环境管理系统销售下滑成为重要因素。数据显示,智能能源及环境管理系统实现收入为5.15亿元,同比下滑55.26%。
智能能源及环境管理系统是拓斯达的传统业务,过去曾为公司创造重要收入来源。2023年及2024年,该业务收入就呈现下降趋势,分别同比减少9.40%、54.22%。由此可见,2024年及2025年,该业务收入出现“腰斩式”减少。
《每日财报》注意到,智能能源及环境管理系统的下游客户包括锂电、3C、光伏等行业。由于相关行业面临产能过剩、行业竞争加剧等原因,导致项目的验收及结算不及预期,导致业务收入大幅减少。
值得注意的是,智能能源及环境管理系统属于低毛利率业务,2025年三季度末毛利率为8.99%,大幅低于其他业务毛利率。低毛利率业务收入下降,叠加其他业务的毛利率有所增加,这反而导致公司整体毛利率上升至28.34%。
工业机器人及自动化应用系统被拓斯达寄予厚望,但是整体收入增长仍较为疲软。2020年,该业务收入曾达到19.34亿元,是公司最主要的收入来源;即使后续收入减少,2022年收入仍达到12.88亿元。2024年,该业务收入已降至7.55亿元,相较之下降幅明显。
数控机床方面,拓斯达还计划拓张产能。招股书显示,拓斯达拟扩张3900台数控机床产能,预计投产年份为2027年。《每日财报》注意到,该业务产能利用率并未饱和。
2023年至2025年前三季度,数控机床产能分别为372台、363台和304台,产能利用率分别为84.3%、71.7%和73.4%。拓斯达拟大幅度扩张数控机床的产能,能否消耗产能仍有待观察。
赴港前夕遭受监管处罚,
增加二次上市不确定性
正当拓斯达拟奔赴港股二次上市前夕,监管下发的警示函无疑为此蒙上阴霾。2025年12月30日,拓斯达发布公告称,公司及吴丰礼、周永冲、谢仕梅、全衡采被广东证监局采取出具警示函的监管措施。此外,深交所也向拓斯达及相关责任人出具警示函并要求整改。
警示函显示,根据广东证监局对拓斯达进行现场核查,发现公司存在以下问题:一是营业收入核算不准确,在客户未取得商品控制权的情况下提前确认收入,导致2023年收入及利润提前确认;
二是成本核算不准确,2024年账面确认的成本中,应于2023年确认的成本,到2024年才确认,导致两年的成本及利润数据不准确。
三是应收账款坏账准备计提不准确,2024年计提某客户应收账款减值准备时,未充分关注诉讼保全资金的权属情况,以及2023年对该客户相同项目的应收账款及合同资产,采用不同的坏账准备计提政策及比例计提坏账准备。
四是募集资金使用不规范,2021年3月披露向不确定对象发行可转换债券募集说明书中,需要募集资金置换的预先投入,与后续董事会审议并实际置换的预先投入金额不一致。
五是内幕信息管理不规范,包括内幕信息知情人登记不完整、内幕信息档案管理不到位、内幕信息知情人档案不一致等情况。
拓斯达因上述五项问题被监管处罚,反映出公司内控与制度不完善、财务报告不严谨等问题。这对于拓斯达想要奔赴港股二次上市,无疑构成一大困扰。
总结而言,拓斯达拟奔赴港股二次上市,“讲故事”的核心是具身智能的优势。然而从业务收入来看,其传统业务收入连续大幅下滑,机器人相关业务收入也跟2020年相差甚远。在具身智能受到热炒的背景下,拓斯达能否成功登陆港股上市,《每日财报》将持续关注。
丨每财网&每日财报声明
本文基于公开资料撰写,表达的信息或者意见不构成对任何人的投资建议,仅供参考。图片素材来源于网络侵删。


内容投稿:meiricaibao@163.com
电话:010-64607577
手机(微信):15650787695
投资者交流群:公号内留言微信号,由群主添加入群
相关文章

广发“求变”
资料图。 广发“求变” 吴楠 2026年3月13日,广发基金的一纸公告,在基金圈引发关注——傅友兴因“个人原因”卸任所有在管产品,正式告别他效力近二十年的老东家。 这场告别并不突然。早在半年前,广发...

上会遭暂缓审议 永大股份卡在哪了?
首发上会被暂缓审议,永大股份仍有诸多疑问待解。 11月26日,在审议会议上,公司被要求进行收入确认及核查,经营业绩的持续稳定性、产品产量、能源消耗量、主要原材料采购金额变动趋势与收入变动趋势不一致的原...

昔日老将王明俊未能连任总经理,南模生物“内斗”升级
红星资本局10月4日消息 近日,南模生物(688265.SH)召开董事会,董事会最终决定,由张春明任公司总经理,此前稳坐总经理之位长达9年的王明俊未能连任。董事长仍由费俭担任。 公开信息显示,费俭与王...

千岸科技业绩集中于亚马逊,几乎全外销,美国市场撑半壁天
编:许辉 深圳千岸科技股份有限公司(简称:千岸科技)拟在北交所上市,保荐机构为兴业证券。公司拟向不特定合格投资者公开发行股票不超过2,425万股(未考虑超额配售选择权),或不超过2,788.75万股(...

交银系险企双轨困局:业绩波动与监管罚单背后的战略迷思
当中国保险行业正处于深刻转型的关键时期,交银人寿及其子公司交银保险资管近期的一系列动态,描绘出一幅极具警示意义的行业画卷。 2025年9月5日,交银保险资管因多项违规行径,被国家金融监督管理总局处以...
实控人曾占资千万,小小科技“马拉松式”闯关IPO
安徽省小小科技股份有限公司(以下简称“小小科技”)的上市之路堪称“马拉松式”闯关。 这家成立于1995年的汽车零部件企业,自2016年启动上市辅导以来,经历了两次新三板挂牌与摘牌、三次更换上市板块、长...
发表评论

 豫ICP备2024079567号-1