收入快翻倍,小马智行亏损却在扩大
收入快翻倍,小马智行亏损却在扩大
来源:金观社
11月9日,小马智行港股收报34.80港元,跌8.42%,市值151.44亿港元。

近日,小马智行港股迎来挂牌一周年。回溯2025年11月6日,公司以每股139港元完成发行,上市首日即告破发,这意味着公司股价在一年内已较发行价跌去逾七成。
根据同花顺数据,小马智行2026年上半年实现收入7047万美元,同比增长98.9%,但同期公司亏损净额达到9886.1万美元,已超过2025年全年7675.8万美元的亏损水平。

由此可见,小马智行的产品扩张与亏损扩大正在同步发生,规模增长尚未转化为盈利。
在业务层面,小马智行在产品端取得密集进展。Robotaxi、Robotruck与智能解决方案三条业务线共用虚拟司机全栈技术与PonyWorld世界模型,并可适配多款车型,形成一套可复用的技术底座。
基于这一技术底座,小马智行由此将Robotaxi的运营经验复用到重卡、域控制器与海外共建车队。
小马智行还披露,截至2026年上半年末,其累计自动驾驶里程已超过1亿公里,其中全无人里程超过4000万公里,验证了技术的可迁移性。
从整体看,小马智行2026年上半年的收入接近翻倍,公司实现收入7047万美元,毛利达到1191.1万美元,毛利率由16.3%微升至16.9%,盈利质量略有改善。
然而,收入结构揭示出增长动力的错位。
从小马智行2026年上半年分业务数据来看,Robotaxi业务收入为2064.3万美元,同比增长534%,却仅占整体收入的29.3%,反观Robotruck业务收入为2352.4万美元,智能解决方案业务收入为2630.3万美元,两项业务合计约占整体收入的七成。
换言之,撑起七成收入的并非Robotaxi,而是毛利更薄的两块业务。这进一步解释了毛利率改善的成色。
小马智行称,毛利率改善正是因为毛利较高的Robotaxi业务贡献上升,但另一方面,支撑起七成收入的两块业务毛利更薄。
因此,这轮增长目前主要由非核心业务拉动,而非高毛利的Robotaxi。
更值得关注的是增速的分化。小马智行2026年二季度实现总收入约3620万美元,同比增长68.8%,但环比仅增长约6%,扩张明显放缓。
二季度的Robotaxi业务收入同比增长691.2%,乘客车费收入同比增长849.3%,表现亮眼。
而在二季度的智能解决方案业务仅增长3.9%,原因是域控制器交付节奏出现波动,这说明非核心业务的高增长并不稳定。
规模的扩张尚未换来利润。2026年上半年,小马智行研发投入约1.04亿美元,净亏损率达到140.3%,在非通用会计准则口径下,公司亏损8590.6万美元,同比扩大26%,亏损仍在加深。

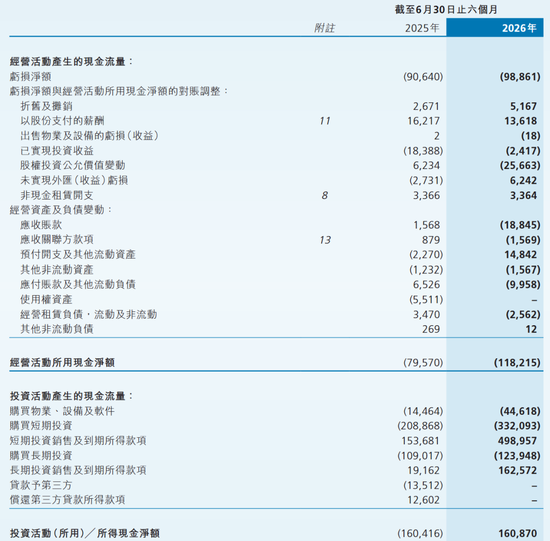
现金消耗同样在加速。2026年上半年,小马智行经营活动现金净流出1.18亿美元,自由现金流净流出1.63亿美元,同比扩大73.2%,资本开支为4462万美元,同比增长208.5%,投入强度显著上升。
兑现节奏仍是决定估值的主要变量。管理层称,小马智行需累计投放4万至5万辆Robotaxi,才能使自由现金流转正,这一目标与公司当前1975辆的车队规模相差20倍以上。
单车盈利转正目前仅限于特定城市与车型,而折旧、远程协助与合规成本能否被摊薄,目前仍无答案。
海外布局与年度目标同样需要交付量来检验。小马智行海外规划的4000余辆多为规划与备忘录性质,而共建车队收入究竟来自一次性授权、卖车还是持续分成,也将决定增长的质量。
小马智行设定的“2026年底3500辆、全年Robotaxi收入达到2025年3.5倍”的目标,仍要以实际交付量来验证。
最后还需厘清一笔资本账。小马智行于2025年11月港股全球发售所得款项净额约为64.54亿港元。而截至2026年6月末,小马智行现金及理财合计为94.35亿元人民币,约合13亿美元。
若按上半年经营净流出的年化规模静态推算,这笔资金可支撑公司运营五年以上,但前提是现金消耗速度不再加速。
事实上,二季度资本开支已约为上年同期的3.4倍。中期报告已将“审慎管理资本开支、优先考虑资本效率及回报”写入前景展望,而在股价较发行价下跌逾七成之后,小马智行后续股权融资的空间也随之收窄。
综合来看,从小马智行的产品进展到真正的利润表,中间隔着车队密度、订单量与现金流三道关口。
能够重新为这家公司定价的,仍是可核验的经营数据,而非又一份合作协议。
相关文章

破解学历歧视,让普通学子拿高薪,新东方凭什么?
2026年初,中国正深陷于一场复杂的就业情绪之中。 一面是创纪录的应届高校毕业生数量,让“学历贬值”、“慢就业”成为社交媒体上的热词;但在另一头,有这样一群年轻人,已经提前被企业“预订”一空。 20...

巴基斯坦总理:伊朗和美国已就协议文本达成一致
巴基斯坦总理:伊朗和美国已就协议文本达成一致 巴基斯坦总理:伊朗和美国已就协议文本达成一致 巴基斯坦总理夏巴兹12日在社交媒体上说,伊朗和美国已就和平协议文本达成一致。...

8连板将重演?光智科技“蛇吞象”失败后,又有“新东家”盯上先导电科
红星资本局7月30日消息,离光智科技“蛇吞象”并购先导电科失败仅过去一个月,7月29日晚间,衢州发展(600208.SH)公告称,公司拟通过发行股份等方式购买广东先导稀材股份有限公司持有的先导电子科技...

芦哲:房地产对中国经济的影响已明显减弱
芦哲李昌萌 刘子博(芦哲系东吴证券首席经济学家、中国首席经济学家论坛成员) 核心观点 理性看待经济动能转换过程中地产的负增长 Ø 自2017年“三道红线”实施以来,地产及其产业链拉动的增加值占GDP...

告别“卡脖子”,拥抱“新底座”, 鸿蒙,成了!
2008年9月23日,当全球深陷金融海啸的恐慌时,大洋彼岸的一场科技革命正悄然迎来它的引爆点:世界上第一款搭载Android系统的商用手机正式发布。 当时,这个基于开源理念的系统羽翼未丰,且面对的是...

拓尔思2024年报解读:净利润暴跌7121.78%,研发投入与商誉减值引关注
拓尔思2024年年报显示,公司在营收微降的情况下,净利润出现大幅下滑,扣除非经常性损益的净利润更是同比下降7121.78%。与此同时,公司在研发上持续投入,现金流状况也有所波动。这些变化背后反映了公司...
发表评论

 豫ICP备2024079567号-1