士兰微,开始打“新算盘”了
士兰微,开始打“新算盘”了

作者 | 王奕凯
封面 | 士兰微
营收继续增长,归母净利润却大幅下滑,扣非净利润反而翻了数倍。
10月30日晚,士兰微交出一份充满反差的三季报:多条芯片产线保持满产,SiC进入新的产能释放阶段,白电市场却不及半年报预期;与此同时,士兰微还在重新评估一项12英寸扩产计划。

图/士兰微三季报截图
此前半年报中,这家功率半导体龙头还在拓宽产品边界。三季报则把问题推向下一步:产品越做越多、产线越建越大,三个月过去了,士兰微是否赚到了更多的钱?
01
扣非净利暴增304%
利润反差从何而来?
前三季度,士兰微实现营收109.38亿元,同比增长12.61%;归母净利润5.34亿元,同比增长52.91%;扣非净利润3.78亿元,同比增长28%。
单看第三季度,反差就出来了:营收36.76亿元,同比增长8.85%;归母净利润仅1782.78万元,同比下降78.84%;扣非净利润却达到1.08亿元,同比增长303.62%。

图/士兰微三季报截图
同一季度,两项利润指标为何走向相反?关键在非经常性损益的影响。
士兰微持有的安路科技、昱能科技股票价格波动,导致相关金融资产估值下降,当季非经常性损益约为-8982万元,拉低了归母净利润。
上半年恰好相反:归母净利润同比增长94.84%,扣非净利润仅增长0.67%,账面利润曾明显受益于投资估值变化。这一次剔除相关影响后,扣非盈利表现有所改善。
但增长超过三倍,也与去年同期基数较低有关。
按累计数据拆分,前三个季度扣非净利润分别约为1.58亿元、1.13亿元和1.08亿元,连续两个季度环比回落。营收同比增速也从上半年的14.62%降至第三季度的8.85%。
现金流的表现同样有冷有热:前三季度经营现金流净额8.76亿元,同比下降26.93%;但第三季度单季约为5.84亿元,高于上半年合计的2.92亿元。
图/《半导体器件应用网》制图
一份三季报,既有利润质量改善的信号,也有增长放缓的压力。真正需要追问的是,新的增长动力在哪里?
02
白电慢下来
汽车和算力能否接棒?
答案首先要从下游市场寻找。
白电一直是士兰微IPM模块的重要应用领域。半年报显示,今年上半年,国内多家主流白电厂商使用士兰IPM模块超过1.5亿颗,同比增长20%以上。士兰微也将IPM模块封测能力提升至每月4000万只,准备承接更多需求。
但第三季度,白电市场没有延续预期中的热度。
士兰微在三季报中指出,下游需求明显低于预期,IPM模块营收增速显著放缓。

图/士兰微三季报截图
好消息是,其他方向还在增长。汽车、新能源、工业、通信和算力市场的产品营收继续提升。
SiC是其中值得关注的方向之一:士兰微此前在半年报中披露,第二代SiC MOSFET通过国内头部客户认证,并在AI算力中心电源实现大批量出货,面向新能源汽车主驱的相关模块也在增加出货。

图/士兰微半年报截图
与此同时,士兰微的产品布局并不限于功率器件。
上半年,士兰微32位MCU收入增长约36%,MEMS传感器收入增长约60%;再加上电源管理、IPM和功率器件,士兰微正在从单颗芯片供应,向多产品协同方案延伸。
不过,三季报未进一步拆出MCU、MEMS及各新兴市场的当季收入。它们能否补上白电放缓留下的缺口,还需要后续订单和业绩验证。
对士兰微来说,寻找增量的另一面,是也意味着更高的研发和制造投入。
03
多条产线满产
为什么利润仍有压力?
从制造端看,士兰微的产线并不缺少生产任务。
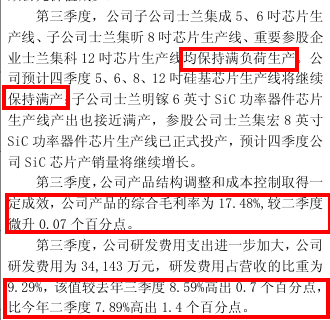
第三季度,士兰微5、6、8英寸硅基产线,以及参股企业士兰集科12英寸产线,均保持满负荷生产;6英寸SiC产线产出接近满产,参股企业士兰集宏8英寸SiC产线正式投产。
产线忙起来,盈利却没有同步大幅提升。
第三季度士兰微综合毛利率为17.48%,环比仅增加0.07个百分点;研发费用3.41亿元,占当季收入9.29%,高于第二季度的7.89%。
背后是多重压力:功率芯片市场竞争激烈,公司同时提到,黄金、铜等大宗商品价格上涨,给成本管理带来持续挑战。对于功率器件企业来说,产品售价、材料成本、制造效率和产品结构,都会影响最终的盈利水平。
图/士兰微三季报截图
SiC业务也反映出新产能培育过程中的投入压力。
上半年,士兰微已结项的“SiC功率器件生产线建设项目”实现销售收入约1.60亿元,但项目毛利亏损约5608万元、利润总额亏损约8439万元。
项目数据不等同于整个SiC业务,却足以说明:产品出货和产线投产之后,还有一段降本增效的路要走。
这也是IDM模式的特点。企业能够自己统筹设计与制造、并与封测环节协同。与此同时,也要承担产线建设、设备折旧、技术研发等长期成本。
当市场竞争加剧,下一条产线怎么建、资金如何安排,就需要更审慎地测算。
04
16亿元扩产待调整
200亿元项目继续推进
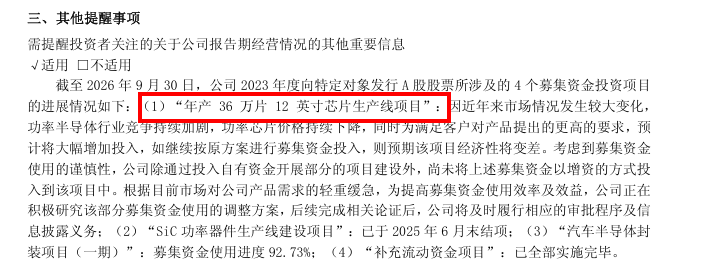
三季报披露,士兰微正在研究调整“年产36万片12英寸芯片生产线项目”的募集资金使用方案。
图/士兰微三季报截图
该项目总投资39亿元,调整后的募集资金计划投入16亿元。
半年报显示,这16亿元募集资金尚未投入。三季报解释:功率芯片价格下降、行业竞争加剧,同时客户提出更高要求,项目未来投入预计还要增加。
按原方案继续投资,预期经济性可能变差。
士兰微并非完全停建,而是用自有资金开展部分建设,并重新论证募集资金安排。
但另一边,士兰微仍在推进12英寸高端模拟芯片制造。
10月28日,士兰微披露,华芯鼎新拟向厦门士兰集华增资9亿元,用于总规划投资200亿元的12英寸高端模拟芯片项目。

图/士兰微公告截图
这笔钱是一期项目早已预留、待后续投资者认缴的资本金,并非临时追加的9亿元投入。
两者是不同项目:前者面向功率芯片,正重新计算经济性;后者瞄准汽车、服务器、机器人等高端模拟应用,继续按既定节奏推进。
这并不意味着士兰微全面转向模拟芯片,项目调整方案也仍在论证。
真正值得看的是,当传统功率芯片竞争加剧,士兰微开始在不同制造项目间做更细的投入取舍。
此前半年报里的士兰微,忙着拓宽产品边界;到了三季报,新的考验已不只是能做多少种芯片。
05
结语
扣非盈利改善,产线满负荷生产,新兴市场打开增量,但毛利率、制造成本与投资回报仍在考验这套IDM体系。
从“不安分”地扩业务,到开始仔细算投资回报,士兰微真正要证明的,是不断扩大的制造版图能否持续变成利润。
#半导体 #功率半导体 #士兰微 #财报
本文为半导体器件应用网原创文章,未经允许和授权,不得转载,否则将严格追究法律责任。如需转载,请留言申请。

相关文章
禾元生物IPO过会:资本市场期待从“技术故事”迈向“盈利现实“
7月1日,武汉禾元生物科技股份有限公司(以下简称“禾元生物”)成功通过上交所上市审核委员会审议,成为科创板第五套上市标准重启后首家过会的未盈利生物医药企业。 截至目前,科创板第五套标准已上市的20家企...
金价再上历史高位!3500美元后怎么走?
当地时间8月29日,国际金价再次来到历史高位:美国纽约商品交易所黄金期货价格一度达3518.5美元/盎司,伦敦金现也触达3454美元/盎司,逼近历史最高位。 同日,国内金价也水涨船高。中国黄金投资金条...
盘后再发大利好!A股站上4000点,这是“马斯克的牛市”?脑机概念涨停潮
A股2026年首个交易日很是生猛,市场成交额大幅放量5000亿至2.5万亿,沪指豪取十二连阳重新站上4000点,创1993年以来最长连阳纪录,创业板指大涨2.85%,科创50暴涨4.41%,可以说是量...
车企想要什么样的AI大脑?
在AI技术深度渗透智能出行领域的2025年,车载语音交互已成为座舱智能化的核心入口,大模型也成为驱动行业进阶的重要赋能力量。作为国内专业的大模型对话式人工智能平台型企业,思必驰在这一年凭借稳定的技术...
国泰海通:猪价在未来或先稳后降 板块投资渐入佳境
智通财经获悉,国泰海通发布研报称,生猪行业当前处于周期的产能去化阶段,而这也是理论猪周期股价表现最好的阶段。板块内主要个股估值处于历史的相对低位。价格的下跌、疫病情况、政策等都可能会是股价上涨的催化剂...
贾国龙战略重启:用焖面开启西贝「副本」
北京798的一角,新开了一家餐馆,其背后的创始人,正是西贝创始人贾国龙。 今年2月13日,一家名为“天边砂锅焖面”的餐馆在北京798开业,其主打的品类是贾国龙家乡内蒙古巴盟特色的砂锅焖面。 在过去很长...
发表评论

 豫ICP备2024079567号-1