宁波银行好猛!但个贷不良率涨的有点快
照例先来看下整体的业绩情况。
今年上半年,宁波银行实现营收371.60亿,同比增长7.91%;
实现净利润148.38亿,同比增长8.37%;
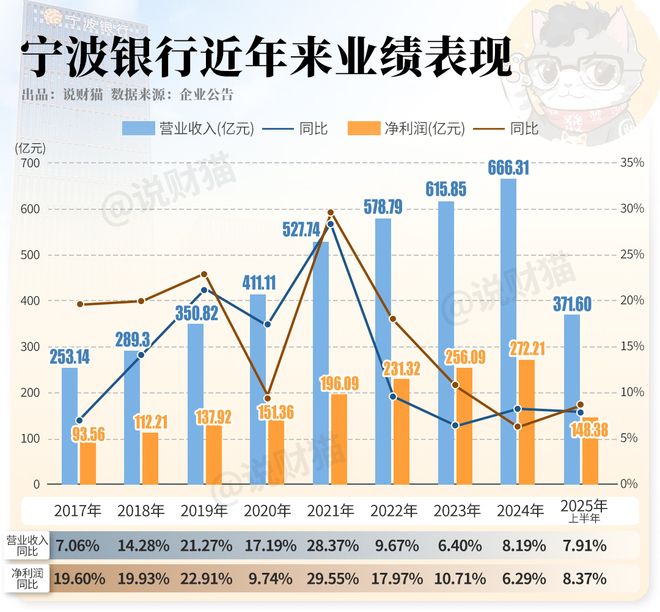
大家都知道,这两年,银行生意没以前好做了——
能保持营收利润双增长,就已经很不错了。
整体的利润率,也依然接近40%,美滋滋~
银行的生意,说起来也很简单。
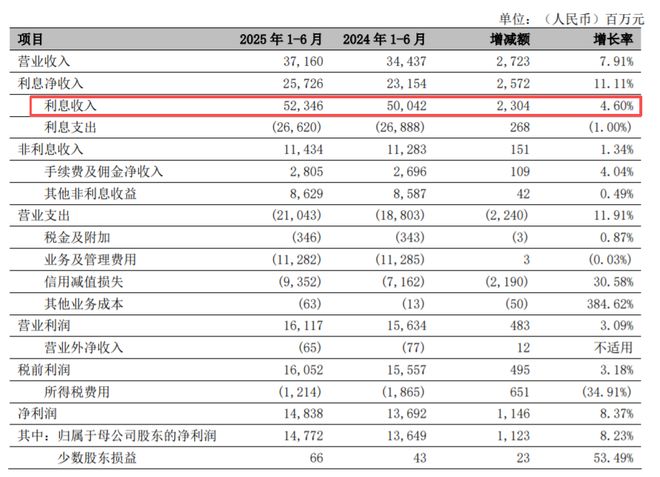
其中,利息收支是大头。
因为存款利率一直在下降,上半年,宁波银行的利息支出是下降的,减少了1个百分点;
而利息收入则是增加的,增长了4.6%。
银行的利息收入,主要是来自放贷;
而银行的贷款,主要分为两类:个人贷款和公司贷款。
仔细一看就会发现,宁波银行的贷款结构,在过去这半年里,发生了前所未有的变化——
个人贷款余额,历史上首次出现了减少 ,跌幅4.02%,整整减少了224.25亿;
而公司贷款,却依然保持了两位数以上的增长。
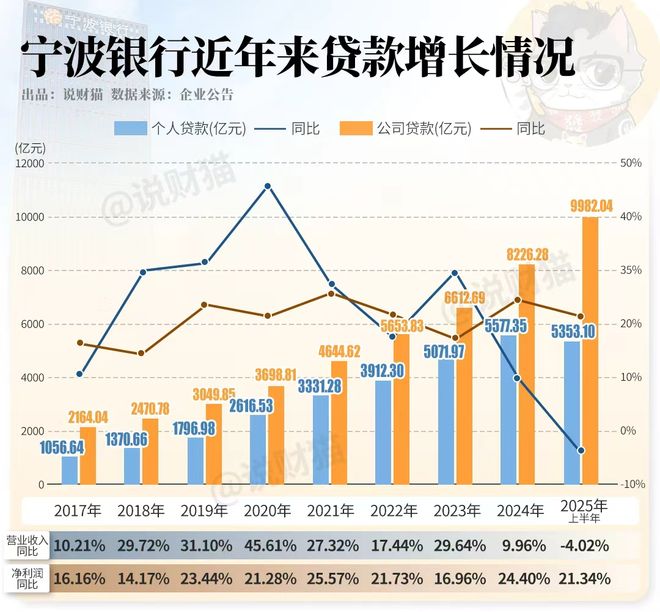
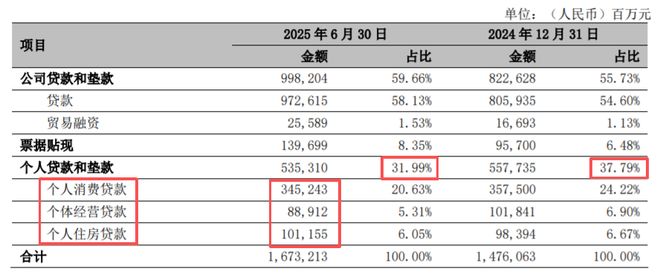
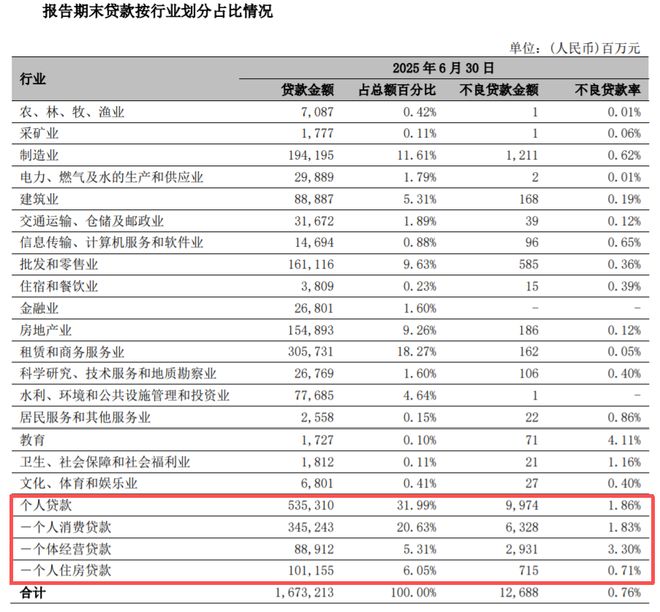
受此影响,个人贷款和垫款占公司贷款总金额的比重,也从去年底的37.79%,降到了31.99%。
其中,个人消费贷和个人经营贷,金额都是下降,只有个人住房贷款依然保持增长。
不仅如此,个人贷款的平均利率也从去年同期的5.93%,降到了今年同期5.15%。
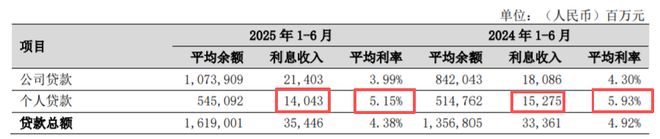
这样下来的结果就是:
宁波银行上半年个贷产生的利息收入,整体其实是下滑了,跌了超过8%。
更令人担忧的是个贷的不良率。
虽然整体的不良率只有0.76%,但宁波银行个贷的不良率却高达1.86%。
其中,个人消费贷不良率1.83%,经营贷不良率3.30%,只有个人住房贷低于1%。
作为城商行中的“零售尖兵”,一直以来,宁波银行在个人贷款业务方面表现突出。
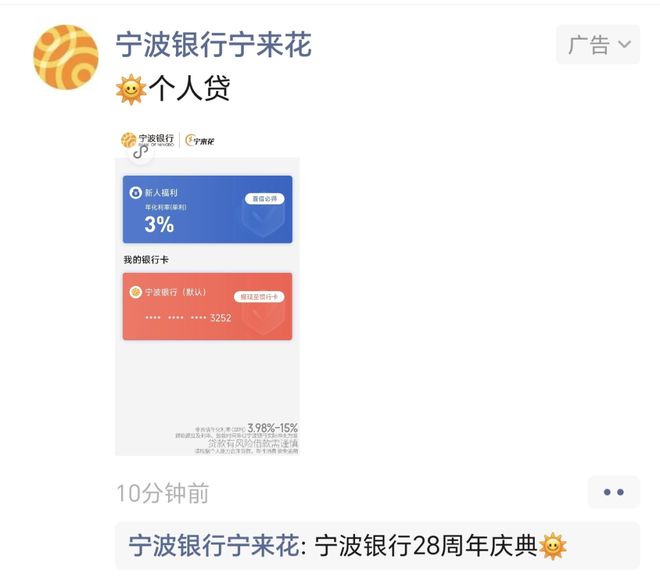
2023年,消费贷领域爆发了“抢贷大战”,宁波银行旗下“宁来花”不仅试水朋友圈广告位和抖音直播,一度低至2%字头的低利率更是令人印象深刻。
猫姐至今还时不时,在微信朋友圈刷到宁波银行宁来花的广告。
但现在,不仅个贷余额下降,利息收入锐减,不良率更是不断攀升。
目前,暂不清楚这到底是宁波银行自己基于风险考量主动踩的刹车,还是大家忽然都不爱去宁波银行搞贷款了…
但无论是哪一种,对宁波银行来说,显然都不是好消息。
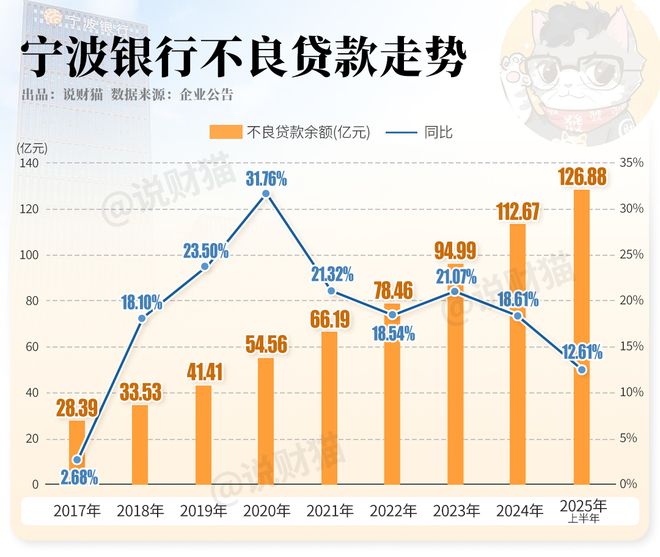
个贷风险抬头,公司的整体不良贷款余额,也在不断上升。
截至6月底,宁波银行不良贷款余额,已经达到126.88亿。
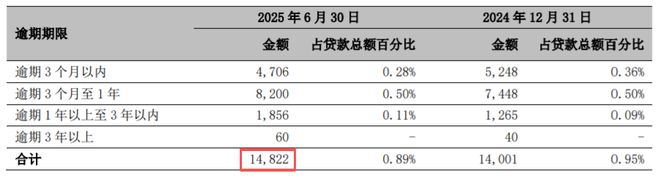
逾期贷款金额,更是达到了148.22亿。
但有意思的是,宁波银行的拨备覆盖率。
2018年至2022年,宁波银行 以超过500%的拨备覆盖率成为银行业的 “ 风向标 ” 。
但进入2023年后 , 宁波银行拨备覆盖率就进入了快速下降状态 。
2023年降至461.04% , 去年降至389.35% , 今年上半年已经降至374.16% 。
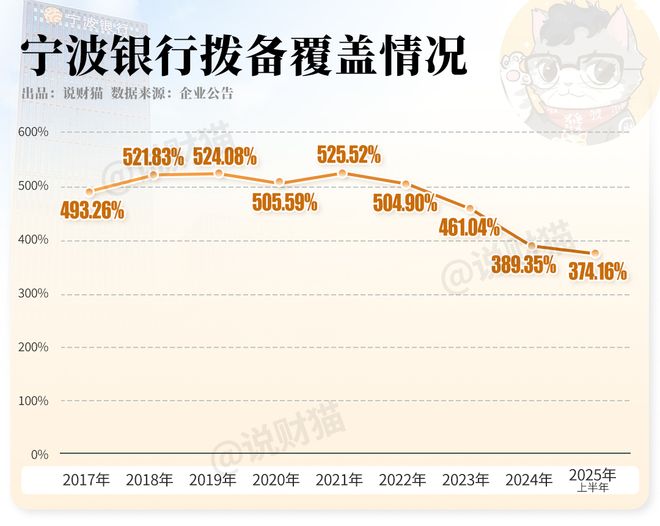
这种降速 , 在上市银行中 , 也比较少见。
看起来,宁波银行为了保住利润增速,也是拼了…
只不过…
相关文章

无锡锡商银行:国资入局背书,一把手换了,不良率反弹惊人
来源:密探财经(ID:Spy Finance) 当前,银行业竞争激烈且经营承压。首当其冲的,要数前些年快速崛起却没啥背景的民营银行,如今又到了“十字路口”。 近日,作为“全国第十九家、江苏省第二家民营...

17家银行不良率高于净息差!业内人士:倒挂趋势或将持续
招行行长王良,曾在今年二季度引爆过一个行业话题——银行业净息差与不良率倒挂,后者比前者高。 王良的观察一度引起了众多从业人士共鸣和深思。结合上下文语境,其核心论点并不是简单将两个指标进行数学上相减,...

不良率新低、拨备率破红线 华夏银行过窄门、迎起跳
越是角力时刻,越要稳住阵脚、韧性生长。 放眼当下银行业,正经历一轮周期深调,监管层也相应“长牙带刺”,督促从业者高质量发展、将合规经营落到实处。 这不,4月14日浙江金融监管局发布一张罚单,因未真实反...

14家银行信用卡余额半年“缩水”2000亿,有卡民7张信用卡销掉6张
又是银行信用卡数据集体“缩水”的一年。 随着2025年中报收官,第一财经统计了上市国有大行、主要股份行2025年中期业绩,与信用卡相关的多项数据呈现出下滑态势,例如,信用卡贷款余额较年初进一步收缩、信...

三年超480亿资产“出表”,蔡建执掌下的广州农商行加速“减负”
另外,出售资产收回来的90多亿的资金补充了广州农商行的资本,短期内也改善了广州农商行的资本充足率指标。 2024年末,广州农商行的资本充足率、一级资本充足率、核心一级资本充足率分别为14.52%、11...

哈尔滨银行中报AB面:净利润大增,不良率仍居上市城商行首位
近期以来,东北地区第一家上市商业银行——哈尔滨银行(06138.HK)资本市场表现较好,近10个交易日,股价上涨超过10%,在港交所上市内地银行中涨幅靠前。 哈尔滨银行股价较好的表现,一方面来看,市场...
发表评论

 豫ICP备2024079567号-1