美国大型公用事业并购:当下正是布局良机
美国大型公用事业并购:当下正是布局良机
全美头号电力公用企业即将收购深耕数据中心赛道的同行道明能源,这笔交易看点十足
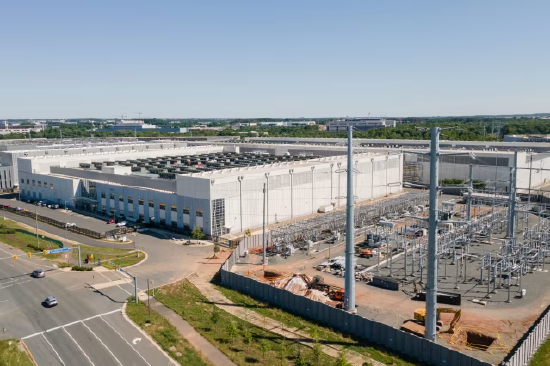
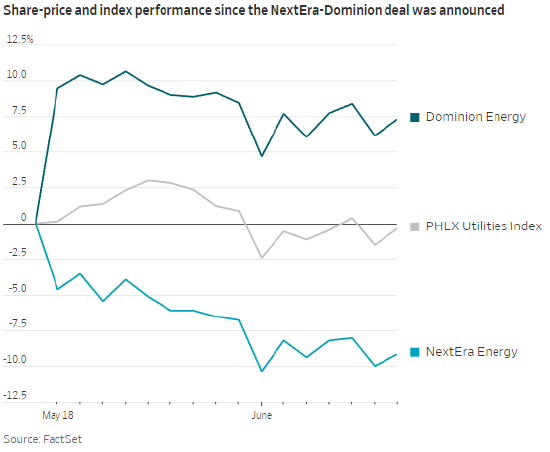
全美规模最大公用事业企业新纪元能源(NEE,股价跌 0.03%)上月官宣收购道明能源(D,股价涨 0.51%)以来,股价累计下跌约 9%。如今这家优质公用股回调,正是逢低布局的好时机。
新纪元能源表示,本次收购以换股交易为主。交易完成后,新集团市值将是全美第二大公用企业的两倍有余。道明能源当前估值处于深度折价区间,其远期市盈率较新纪元低约 25%,因此新纪元即便给出高额收购溢价,也不会拖累自身每股收益。公司预计,本次并购将立刻增厚每股收益。
部分新纪元原有投资者不愿绑定道明能源资产,道明近年长期估值承压。其股价最新利空来自海上风电项目:工程成本严重超支,特朗普政府还下达了停工令。
股价走势图(5 月 18 日 —6 月)
监管层面的不确定性是股价走低的另一大诱因。加贝利基金公用事业板块组合经理蒂姆・温特表示,公用事业企业发起并购后往往会陷入 “并购处罚期”—— 监管机构通常会要求申请并购的电力企业让利,保障居民电价利益。目前新纪元已承诺为道明能源用户提供价值 22.5 亿美元的电费抵扣补贴,但当下监管部门高度关注居民用电成本,后续或要求企业加码让利。
监管风险客观存在,但这笔并购的潜在收益十分可观。新纪元本身手握两大核心优质资产:运营稳健的佛罗里达电力照明(受监管公用资产),以及北美产能扩张能力顶尖的独立电厂开发平台新纪元能源资源部,后者属于稀缺资产。在人工智能算力热潮来临前,美国电力需求长期停滞,多数上市公用企业早已多年没有新建电厂。
道明能源手握两项新纪元不具备的核心优势:
第一,深耕弗吉尼亚州市场。当地数据中心产业密集,电力需求增速极高。投行 SSR 股票分析师休・怀恩测算,未来十年道明能源电力需求复合年增速可达 5%–6%,位居行业前列。怀恩称:“道明手握高速增长赛道,叠加新纪元雄厚资金与专业运营能力,能充分兑现增长潜力。”
第二,道明拥有庞大的受监管基础供电业务。标普全球评级数据显示,并购完成后,新纪元低风险、现金流稳定的受监管业务收益占比将从约 70% 提升至 80% 以上。这也是本次并购最核心的逻辑:公司旗下高速扩张的非管制开发业务将获得充足缓冲空间,扩张时无需担忧信用评级下调。新纪元的非管制业务是其布局佛罗里达以外电力增量市场的核心载体,而佛罗里达并非数据中心建设热门区域。
市场也存在合理担忧:新纪元过往多笔收购最终未能落地,本次交易能否顺利完成尚存变数。即便抛开并购前景不谈,公司股价下跌已使其市值蒸发约 180 亿美元,远高于监管否决交易时需支付的 48.3 亿美元解约金。
即便不完成并购,新纪元单独运营仍是全美第一大公用事业企业,公司目标每股年收益增速维持 8% 及以上,增速在同业中处于上游;旗下非管制业务也仍有充足扩张空间,且不会引发信用评级负面变动。公司测算,至 2032 年,该板块收益仍可保持 12% 的高速增长,同时维持现有信用评级。
本次并购需完成弗吉尼亚、南卡罗来纳、北卡罗来纳三州监管审批,流程预计耗时 12 至 18 个月,新纪元股价短期或持续承压。但无论并购最终能否落地,公司长期发展前景并未因收购消息出现恶化。
相关文章

茅台失去的十年
在人类漫长的历史上,以白酒为代表的烈酒,从来都是一种毫无争议的高端消费品,专属于社会阶梯上的成功者。 我们还是以威士忌为例: 在全球8500亿美金的威士忌市场中,欧洲,北美,东亚三个地区,就占据了全球...

为什么中美大厂一起按下这个“开关”?
“我要订4000杯拿铁,外卖,谢谢!” 2007年1月9日,苹果创始人乔布斯,做了一个历史性的恶作剧。 他用iPhone上的谷歌地图,GPS自动定位,搜索出附近的星巴克,然后打电话下单。 “哈哈,我开...
花旗:看好锂价前景 上调赣锋锂业及天齐锂业目标价
花旗:看好锂价前景 上调赣锋锂业及天齐锂业目标价 花旗:看好锂价前景 上调赣锋锂业及天齐锂业目标价 花旗发布研报称,锂及电池材料自2025年下半年起已走出困境,主要受惠于强劲需求。考虑到需...

ST萃华被终止上市,投资者索赔刻不容缓
*ST萃华被终止上市,投资者索赔刻不容缓 *ST萃华被终止上市,投资者索赔刻不容缓 2026年9月8日,对于*ST萃华(维权)(002731)的股东而言,是一个标志性的日子。当晚,公司发布...

芦苇出任行长8个月跳槽,中信银行董事长“一肩挑”
不到一年,9.9万亿中信银行(601998.SH、0998.HK)行长“跳槽”了。 12月30日,中信银行发布公告,芦苇因工作调整,辞去该行执行董事、行长、董事会风险管理委员会主席及委员、董事会战略与...

万润股份分拆九目化学箭已离弦,又一A拆北携创纪录融资规模来袭
在振江股份欲分拆子公司——上海底特精密紧固件股份有限公司(下称“上海底特”)于北交所上市最终告败后(详见叩叩财经相关报道《振江股份“分拆”上市一波三折终告败 上海底特上市辅导验收函失效背后:突发意外引...
发表评论

 豫ICP备2024079567号-1