既然如此,泰格医药为什么会“掉队”呢?
复苏来得如此之快!
2025年,CXO行业的至暗时刻似乎已经过去。
行业老大哥药明康德率先交上优异的成绩单,2025年第一季度净利润增速高达89%。康龙化成、凯莱英也接连赶上,同期净利润增速分别达到32.54%、15.83%。
但在我国医药外包(CXO)行业一片欣欣向荣之际,泰格医药似乎“掉队了”。
2024年,泰格医药营收为66.03亿元,同比减少10.58%,净利润为4.05亿元,降幅达到80%。这一净利润水平在头部四家企业中居于末尾。
2025年第一季度,泰格医药实现营收15.64亿元,同比下滑5.79%,实现净利润1.65亿元,同比下降29.61%。
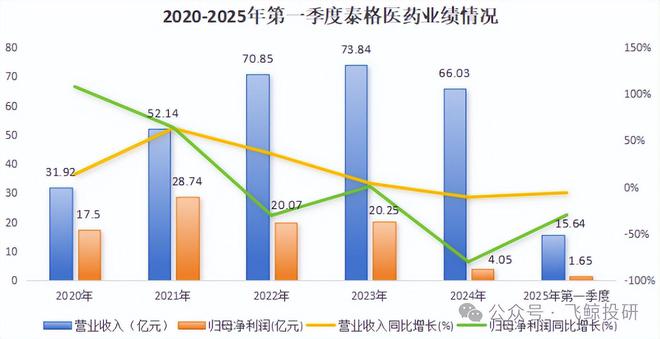
与此同时,泰格医药的盈利能力也在下滑。
公司毛利率从2023年的38.58%降至2025年第一季度的30.03%。更令人意外的是,2025年第一季度,公司净利率仅为7.03%,比2023年减少了近22个百分点。

要知道泰格医药是我国CRO龙头,国内市占率位居第一。
泰格医药专注于医药外包中的临床试验服务(CRO),涵盖全流程的临床试验、数据管理、产品注册申报等。
从2004年成立到2024年,公司累计为我国60%的已上市I类新药研发提供了服务,并连续多年在国内临床外包服务市场保持份额第一,也是唯一进入全球前十的国产CRO服务商。
截至2024年年底,泰格医药累计临床运营项目超4000个,全球客户累计超过2800家。
既然如此,泰格医药为什么会“掉队”呢?
通过分析公司盈利能力的变化,我们可以窥得真相,先回答毛利率下滑的问题。
从业务角度看,公司的两大核心业务是临床试验技术服务(CTS)、临床试验相关及实验室服务(CRLS),2024年营收占比分别为48.13%、49.92%。

而公司毛利率下滑主要是因为CTS业务的毛利率从2023年的38.21%降至2024年的29.56%。
这主要有两方面原因:
一方面,是行业竞争加剧。泰格医药在2024年年报中提到,公司国内订单平均单价同比有所下滑。
截至2024年年底,公司正在进行的临床研究项目有831个,比2023年多了79个,但CTS业务营收却同比减少23.75%,也侧面印证了单价的下滑。

另一方面,CXO企业的主要客户就是制药公司,帮助它们进行新药研发。但2024年,我国创新药融资总额明显减少,达到42.16亿美元,同比下降19.71%。
受此影响,部分依赖外部资金的初创型生物科技公司面临现金流压力,便取消了与泰格医药的订单,因此公司调减了CTS业务收入,从而影响了毛利率。
从更深层的角度看,这也和营收结构有关。从下图可以看出,2024年海外创新药融资比国内先一步恢复,金额达到280.67亿美元,同比增长28.94%。因此海外业务占比较高的CXO企业陆续迎来业绩复苏。

像药明康德(2024年海外营收占比为81%)、凯莱英(占比为74%)、康龙化成(占比为85%),在2025年第一季度业绩均有所回升。
而泰格医药是以国内业务为主的临床CRO企业,海外营收占比较低,还未超过五成,自然复苏的脚步略慢。
再来回答净利率下滑的问题。
回顾泰格医药的净利率变化,我们发现2020-2021年,公司净利率竟然超过了毛利率,实属罕见,这是因为泰格投了一些医药公司。
这个模式更像“一把双刃剑”,能够涉及产业链上下游,增强客户粘性。在行业周期上行时,所得收益会提升净利率,但一旦行业进入下行周期,也可能会适得其反。
2024年,泰格医药所持有的非流动金融资产,包括非上市公司股权、上市公司股份和医药基金产生的收益同比变化较大。
这就导致了公司的非经常性损益大幅下滑,2023年非经常性损益高达5.48亿元,但2024年的数值仅为-4.5亿元,拉低了净利率。

整体看,泰格医药业绩回升较慢、盈利能力下滑是受创新药融资减少、行业竞争加剧等多因素影响。
那么,泰格医药又有什么应对之策呢?
1.订单充足。
对于CXO企业来说,订单就是生命。而泰格医药也终于开窍了,为了减少订单取消的风险、加速拓展海外市场,公司成立了针对大型跨国药企(MNC)的商务拓展部门。
从数据反馈来看,公司的策略有了初步的成果。
2024年,公司新增合同金额为101.2亿元,新签订单主要来自于大型跨国药企。截至2024年年底,公司累计待执行合同金额为157.8亿元,同比增长12.1%。

2025年第一季度,公司的新签订单数量和金额均延续了增长,国内客户新签订单明显恢复,净新增合同金额超过20亿元,同比增速达20%。
2.AI赋能,降本增效。
AI技术的突破推动了临床CRO行业服务模式的变革,CRO是人员密集型行业,AI的使用不仅可以降低用工成本,还有望缩短临床试验周期。
2025年,泰格医药旗下公司泰雅科技自研的医雅AI大模型接入DeepSeek,并投入使用,公司预计能够降低30%左右的成本。
此外,泰格医药通过自主研发的AI患者动态匹配系统,整合了全国800多家医院的脱敏数据,将患者入组周期缩短28%,匹配精度提升至89%,显著优化临床试验效率。
此外,泰格医药还表示,未来将视情况择机出售所持有的上市及未上市公司的股权,力求每年退出的项目多于新增项目。
简言之,在CXO行业复苏之际,泰格医药受创新药融资环境、经营策略等方面影响,前进脚步略慢一点。
好在泰格医药的市场份额依旧保持领先,在手订单也在逐渐增加,不过公司能否打赢翻身仗还需要时间验证。
以上分析不构成具体买卖建议,股市有风险,投资需谨慎。
相关文章

股价高开468%,就这摩尔线程还没上岸?
“国产GPU第一股” 摩尔线程今日登陆科创板,首日股价呈现高开高走后快速回落的剧烈波动态势。 摩尔线程发行价为114.28元/股,上市开盘价直接冲到650元/股,较发行价大涨468.78%。盘中股价更...

“反内卷”的风吹到了金融圈
中国商报(记者 马文博 文/图)近期,多地金融监管局、行业协会表态金融行业要“反内卷”,多家银行喊出了“反内卷”的口号。受访专家表示,反对“内卷式”竞争的举措,是顺应市场发展规律、维护金融市场稳定的必...

从大赚11亿到净亏近7亿,蓝月亮热衷GMV是“迷药”还是“解药”?
导语:“卖得越多亏得越多?蓝月亮线上狂奔能否找到平衡点? “国民衣物洗护第一品牌”的蓝月亮(6993.HK)最近又出圈了。 尽管距离2025年中秋节还有将近两个月,但蓝月亮已经早早开始预热,直接亮出...

14年IPO长跑未上市,新荷花“举报门”后能圆梦吗?
摘要: 1、自首次IPO至今已经过14年,新荷花仍未圆梦,上市之路扔存不确定性。 2、新荷花营收连年增长、位列全国中药饮片第二,但毛利率下滑、现金流承压、客户集中度高。 3、凭借GMP产线与海外布局,...

百度昆仑芯征战IPO:营收跑赢同行,估值为何却只有零头?
当你在搜索引擎中输入一个简单问题,后台可能有上万枚AI芯片同时在为你的答案进行推理计算,而其中一部分可能正来自百度的昆仑芯。 12月16日,据“腾讯科技”独家报道,昆仑芯即将完成股改,加速冲刺上市,2...

迪卡侬背叛了工人阶级
在中国市场风光了几年,迪卡侬最终还是没禁住打工人的马屁,在开店和打折之间选择了涨价。 按照第三方统计,2022到2024年,迪卡侬中国产品均价从128提到196元,涨幅52%,个别抓绒衣涨幅达100...
发表评论

 豫ICP备2024079567号-1