国泰海通证券:玖龙纸业维持“增持”评级 目标价10.51港元
国泰海通证券:玖龙纸业维持“增持”评级 目标价10.51港元
国泰海通证券发布研报称,维持玖龙纸业(02689)“增持”评级,预计FY2026-2028年公司EPS为0.76/1.07/1.23元。考虑到箱瓦纸景气度延续,且公司积极推动原料自给率提升,给予公司FY2026年12xPE,对应目标价10.51港元。
国泰海通证券主要观点如下:
公司十大基地齐涨带动行业集体提价
6月底公司十大基地齐发涨价函,4月中旬以来行业已累计涨价多轮,本轮主流涨幅50元/吨,部分品类80元/吨,时间集中于7月中上旬,山鹰、世纪阳光等纸企陆续跟涨,部分纸板厂亦同步提价。
箱瓦纸涨势预计延续
7月首周箱板纸/瓦楞纸吨价环比+34/+51元,涨势维持,且涨幅均覆盖成本,本轮提价覆盖至7月中旬,且下游同步跟涨,释放强烈协同提涨信号,叠加原材料价格支撑,该行判断包装纸涨势延续。
行业保利润诉求强烈,吨盈边际改善
下游纸板厂买涨意愿维持,顺价节奏加快,纸企库存维持低位;国废价格受供应偏紧影响持续上涨,包装纸企保利润诉求强烈,协同涨价下吨盈边际改善,7月首周箱板纸/瓦楞纸吨毛利环比+14/+31元。
高景气预计持续,浆纸一体化持续推进
展望2026下半年,8月旺季包装纸高景气延续,AI等产业驱动出口需求上升,行业提价加速向垂直产业链延伸,有望扩大纸价涨幅带动吨盈回升;中长期来看,行业整体供需格局持续改善,玖龙纸业积极推动浆纸一体化战略,250万吨浆产能预计陆续于2026年底和2027年投产,多元化原料供应、高木浆自给率,叠加较强的头部议价权为公司构筑长期成本优势。
风险提示
下游需求修复不及预期、原材料价格大幅上涨。
相关文章
韩国交易所将于下周推出四小时盘后交易时段
韩国交易所将于下周推出四小时盘后交易时段 韩国交易所将于下周推出四小时盘后交易时段 韩国交易所(KRX)周三表示,将于下周一开启盘后交易时段,投资者可在常规交易结束后的 4 小时内实时买卖股...
天猫服饰8月刊:趋势解码·上新日历 | CBNData报告
8月出伏,秋意渐起,衣橱已率先按下“刷新键”。 结合七夕礼遇氛围,淘宝新势力周深度联合服饰品牌,同步上新百万件风格秋装,整合站内外资源共同打爆,全面触达目标客群,抢占消费者购物心智。充满氛围感的秋日单...
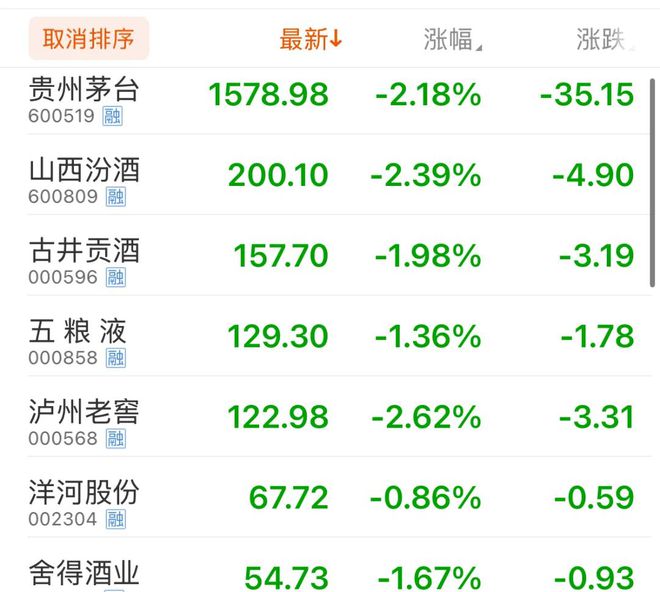
公务接待全面“禁酒”!茅台股东大会撤酒换果汁……
新一轮“禁酒令”来了,明确提出工作餐“不上酒”;在茅台股东大会前夕的欢迎晚宴上,飞天茅台不见了,股东改喝蓝莓果汁。 据新华社5月18日消息,近日,中共中央、国务院印发修订后的《党政机关厉行节约反对浪费...

际华集团信披违规,投资者可关注索赔机会
际华集团信披违规,投资者可关注索赔机会 际华集团信披违规,投资者可关注索赔机会 际华集团于2025年8月9日披露,公司收到中国证监会立案告知书。2026年4月30日,公司进一步收到行政处罚...
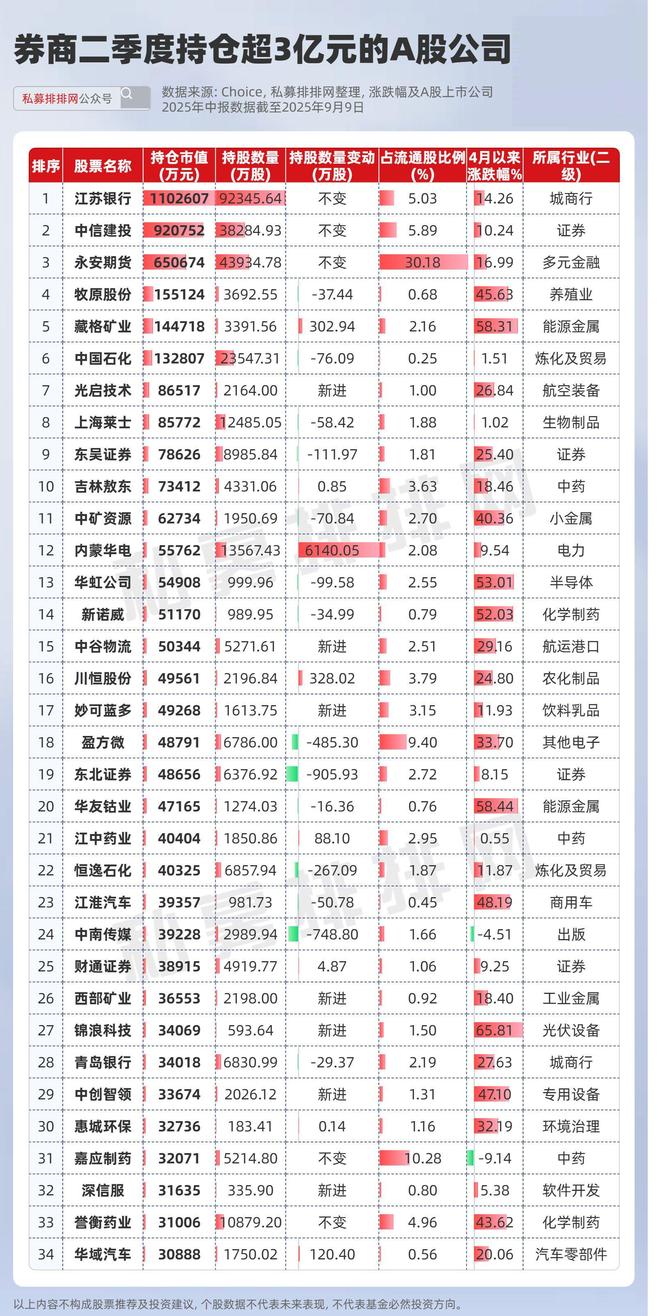
券商二季度重仓股大换血!市值接近650亿元!多只金属股涨超40%!
券商作为资本市场核心机构,具备强大的研究资源与信息优势,对宏观经济、产业趋势、公司基本面有深度跟踪,它们的重仓股对于普通投资者来说具有较大的参考意义。 进入9月,券商二季度重仓股已经全部出炉。Choi...
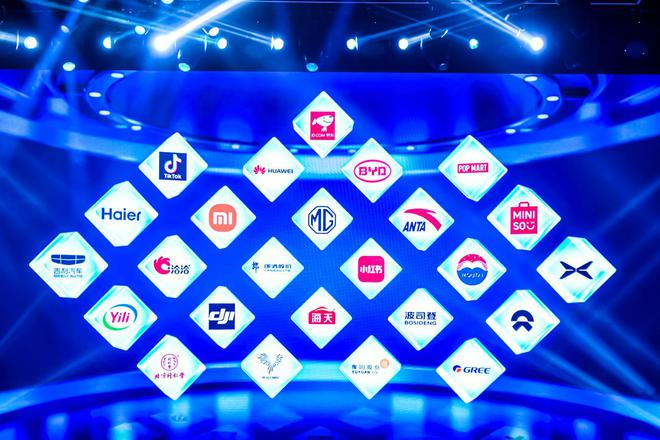
三登榜单,洽洽入选“2025外国人喜爱的中国品牌”
备受瞩目的“2025外国人喜爱的中国品牌”5月10日在浙江德清揭晓。大疆、抖音、洽洽、茅台、伊利、比亚迪、海尔等50个品牌在当天举行的“2025中国品牌日”晚会上榜上有名。 此次揭晓的本年度外国人...
发表评论

 豫ICP备2024079567号-1