贵州茅台三季度几乎零增长了,张德芹走后,陈华压力大了
这或许是近年来贵州茅台最惨的三季报。
10月29日晚间,贵州茅台发布第三季度报告,2025年1-9月公司实现营业总收入1309.04亿元,同比增长6.32%,利润总额894.03亿元,同比增长6.37%;归母净利润646.26亿元,同比增长6.25%。
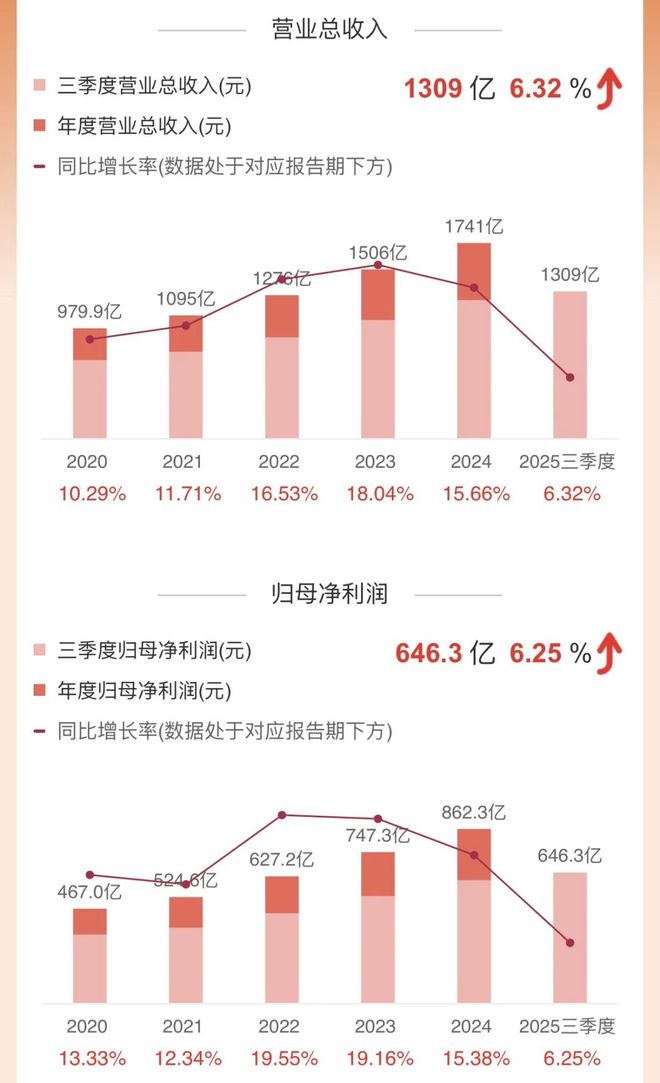
值得注意的是,2025年第三季度,贵州茅台营收390.64亿元,同比增长0.56%;净利润192.24亿元,同比增长0.48%。
无论是营业收入还是净利润,贵州茅台罕见的下降到不到1%。
结合半年报数据可见,一季度高双位数增长、二季度降至个位数、三季度逼近零增长,增长动下滑得惊人。
还值得关注的是,贵州茅台经营活动产生的现金流量净额为381.97亿元,同比下降14.01%,反映出现金流面临一定压力。
与此同时,存货方面,也出现增长。
贵州茅台截至三季度末存货558.59亿元,同比增长15.83%;
还有合同负债,出现双位数下滑。
截至三季度末77.49亿元,合同负债同比减少21.97%。
如果拆分来看具体的产品,茅台酒则仍然保持着增长。
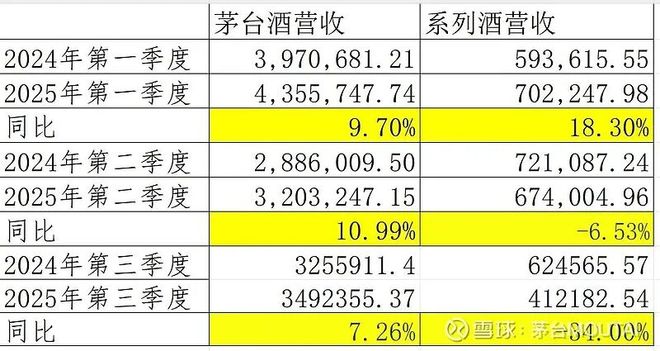
对比可以发现,尽管第三季度增速放缓,但是茅台酒仍然维持了增长。
更惨的是系列酒。
第二季度变成下跌,第三季度则是扩大到双位数下跌。
今年初,贵州茅台曾提出2025年总营收同比增长约9%的目标。
按照年初的设定目标,贵州茅台需要在今年最后一个季度加速冲刺。
要完成全年9%增长,4季度要同比增长40亿。
任职仅一年半,张德芹挂帅而去,对于卸任原因,并没有公开定论。
很多人说可能是业绩不佳、可能是对省里支持不够等等。
至少在贵州茅台的公告中,对其也是十分感谢,证明其目前并无过错。
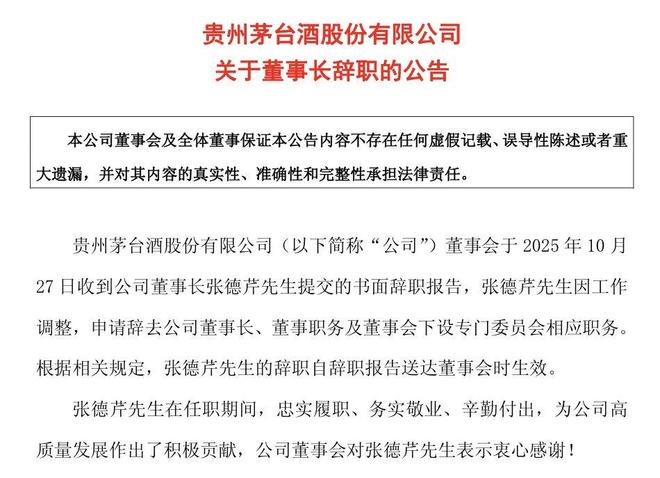
而接班的陈华,压力大了。
白酒最大龙头几乎零增长,在目前的深度调整期,可以说更是一盆冷水浇透了整个白酒行业。
华创证券数据显示,2025年三季度白酒行业动销同比下滑超 20%。
分场景来看,商务宴请表现较弱,大众消费、婚喜宴场景相对坚挺、Q3降幅较小,高端礼赠节前有改善。
从酒企表现来看,普遍更加务实,加速调整出清,减少渠道压力,同时缩减费投力度、提升经营效率。
回款端,茅台、五粮液、汾酒等头部酒企回款进度达80%+,区域酒企整体进度尚可、多数达到70%,次高端酒企压力较大。
行业根基受冲击业绩压力的核心传导链,直指白酒价格体系的持续恶化。
10月28日,53 度飞天茅台散瓶批价跌破 1700元 / 瓶,较年初跌幅超 31%,创上市以来新低。
价格颓势背后是供需失衡的加剧。
国家统计局数据显示,白酒产量已连续八年下滑,2025 年上半年规模以上企业产量同比下降 5.8%。
但库存压力反而上升 —— 行业平均库存达 2-3 个月,部分区域酒企甚至超过 6 个月,而茅台 1.5-2 个月的库存已属 “健康水平”。
这种 “减量不减库” 的矛盾,说明需求萎缩速度远超供给调整节奏。
还有消费者的习惯变化、低度酒的冲击等等,都把目前的白酒行业下跌再持续下去。
业绩增速的逐季下滑、价格体系的持续探底、需求复苏的遥遥无期,也证明一个问题:
行业困难时期尚未过去。
第四季度,茅台会出现负增长吗?
相关文章
5万家店赚27亿,蜜雪冰城还能跑多快?
「核心提示」 半年狂赚27亿、门店突破5万家,蜜雪冰城的增长神话还能持续多久? 作者 |高宇哲 刘杨 在泡泡玛特、老铺黄金先后交出亮眼业绩后,港股三姐妹之一的蜜雪冰城也不负众望。 8月27日,蜜雪冰...
大金重工递交上市来最佳年报背后:海外订单爆发,财务杠杆率快速抬升
随着2025年年报的披露,大金重工(002487.SZ)以一份营收与净利润双双创下上市以来新高的成绩单,惊艳市场。 这家海上风电核心装备供应商,凭借前瞻性的出海战略,成功抓住了欧洲能源转型的风口,出口...

寒武纪的“博弈”:机构乐观预测VS自揭交易风险
作为人工智能芯片的代表公司之一,寒武纪在短短月余上涨超一倍,这在市值超千亿元的大盘股之中并不多见,在此之前或期间,以券商研究所为代表的机构密集发布推荐报告,最终公司不得不发布交易风险提示,并对2024...

游戏股火了!A股游戏股名单火线来袭!4股获基金大比例持仓
A股游戏板块火了!截至6月30日,游戏板块单日大涨4.89%,月内累计涨幅超过14%,年内涨幅更是超过30%。个股方面,截至6月30日收盘,恺英网络、吉比特、巨人网络多股直线拉升涨停,冰川网络、顺网科...

暴涨110%!“钴王”华友钴业,前三季净赚42亿
熬过周期底部,有色金属板块业绩开始复苏。 作为周期性最为明显的行业,有色金属龙头企业的股价已先于业绩一步复苏,尤其是能源金属板块,明显走出了底部周期,目前正静待业绩的反转。 根据统计显示,年内华友钴业...

省内依赖度高达84%!高端动销乏力,口子窖“百亿梦”遭遇强阻?
7月11日,口子窖(603589.SH)发布2024年度“提质增效重回报”行动方案年度评估报告暨2025年度“提质增效重回报”行动方案。口子窖在公告中表示,2024年,公司主要进行了深入推进营销体系建...
发表评论

 豫ICP备2024079567号-1