管理层罕见“劝退”!拼多多真的变天了
拼多多给自己泼了一盆冷水。
2025年11月18日,拼多多披露三季度财报,舆论一片欢呼。然而电话会议上,管理层罕见连续使用“反复波动”“牺牲利润”“阶段性劣势”等负面措辞,并直言“本季度利润不能作为未来指引”。
股价这边更撕裂:11月18日,拼多多美股大幅低开,当日收盘跌了7.33%,每股价格为119.58美元。
这是咋回事?拼多多的增长故事到底进入了哪一章?
01
先看整体业绩。
2025年第三季度,拼多多总营收为1082.765亿元,同比增长9%,这一数据略高于市场预期,但延续了自2024年以来的增长减速趋势,增速较去年同期的24.3%显著放缓。
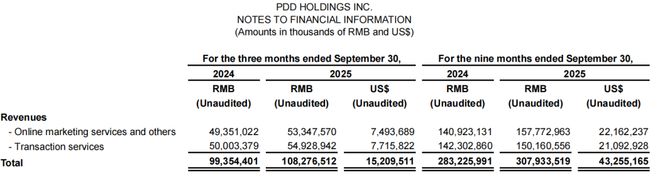
从业务结构看,交易服务成为营收增长的核心引擎:期内该业务收入549.29亿元,同比增长9.9%,占总营收的比例50.7%;
而在线营销服务及其他收入533.48亿元,同比增长8.1%,虽保持正增长,但不仅低于交易服务增速,更较2024年同期24.3%的增速下滑16.2个百分点,且低于一致预期4%。
纵向对比蜜妹看到,拼多多在线营销这边的收入增速已降至近8个季度以来的最低水平。作为拼多多传统的高毛利业务(毛利率通常高于交易服务),在线营销收入的增长萎靡,直接反映出平台变现能力的弱化。

这种交易服务强、营销服务弱的结构,也可以解释为千亿生态计划短期拖累变现率。2025年4月,拼多多推出“千亿扶持”计划,通过减免佣金、流量扶持、农特产专项等措施降低商家成本。
但问题的关键在于,这种“让利”能否转化为长期竞争壁垒?
02
值得注意的是,尽管营收增速放缓,拼多多盈利端表现仍然突出:三季度归属于普通股股东的净利润293.28亿元,同比增长17%;即便是剔除股份支付、投资公允价值变动的非 GAAP净利润,也录得14%的同比增长,分别超出机构预期的10%与25%。
为何利润增速高于营收?除了营收基数扩张,蜜妹看到还有两大“非经营性”因素的助推。
其一是运营费用的收缩:三季度拼多多销售及营销费用(S&M)同比下降1%至303.23亿元,费用率从2024年三季度的30.7%降至28%。
其二是利息与投资收益的暴增:三季度拼多多实现86亿元利息及投资净收益,较2024 年同期的54.16亿元增长 58%,这部分收益占净利润的比例高达29.3%,成为盈利增速跑赢营收的关键推手。
换句话说,拼多多三季度的营业利润实际上是下滑的。

与营销费用收缩形成对比的是研发投入的增长。三季度拼多多研发费用43.32亿元,同比增长41%,占总营收的比例从2024年三季度的3.1%升至4%。
这部分研发不是投的什么高科技,而是主要投向技术基础设施与合规体系建设。在全球化业务面临多国监管审查的背景下,拼多多确实需要强化商品合规与风险管控,以应对国际业务的政策风险。
还值得注意的是,三季度拼多多毛利率从去年同期的60%下滑至56.7%,反映出平台在“千亿扶持”计划下对商家的让利压力。
如文初蜜妹提到的,在电话会议里管理层明确表示,未来财务表现可能“反复波动”,并强调“本季度利润不能作为业绩指引”。
这一表态释放出的信号很强烈,说明拼多多短期利润存在较大不确定性,这或许是主动的战略选择,但也可以理解成在增长萎靡下的被动妥协。所以这个长期是多长,生态健康又是什么标准,暂时不得而知。
03
目前知道的就是,市场对拼多多的这份三季报反应强烈。11月18日当天该司美股价格跌幅超7%。在蜜妹印象里,这一跌幅在拼多多历史上都算是罕见。或许市场真的听懂了管理层的“劝退”信号?

曾几何时,拼多多以其凶悍的增长策略和颠覆性的商业模式,让电商巨头们瑟瑟发抖。而今,面对各平台“闪购”模式的快速崛起和“价格战”的强势反扑,拼多多反而开始退回来搞长期主义。
要知道拼多多目前根本不差钱:财报显示,截至三季末其现金、现金等价物及短期投资合计达4238亿元,较2024年末增长 27.8%。如此充裕的现金储备,却没有转化为高效的资本运作。
从现金使用效率看,拼多多的表现堪称“保守”。2025年三季度,其投资活动现金流净流出115.56亿元,主要用于“短期投资增加”,而非并购、新业务拓展等战略性投入;筹资活动现金流仅净流入551万元,几乎为零。

目前,拼多多还算扩张的一个业务应该就是海外的Temu,三季报里这部分数据似乎没有披露。分析师报告普遍认为,Temu的海外扩张是拼多多当前战略的核心,但也对其短期盈利能力构成了巨大压力。
管理层赌的是,一旦Temu在全球市场站稳脚跟,将为拼多多打开一个数倍于国内市场的新世界。但目前的国际局势一言难尽,后续怎么样还不好说。
综上,我们基本可以看到拼多多目前的状态:低调保守、主业增长放缓、长期主义面临现实阵痛。
那个依靠模式创新实现野蛮增长的时代已经渐行渐远,如今摆在拼多多面前的,是一条更加艰难但必须走过的转型之路。在这场考验中,时间是最公正的裁判。
文章仅供讨论分析,不构成投资建议。本 文未注明图片均来自于企业或监管部门公告,特此说明和感谢!
相关文章

拼多多:超市“理想家”
交流百亿超市天猫超市京东超市,实名添加微信lihua759321进群 拼多多内测“百亿超市”频道,或显示拼多多过往基于“拼”的平台业务模型,也进入到了发展瓶颈期。 从已留出的信息来看,拼多多的“百亿...

拼多多还是不碰网贷
拼多多究竟是一家什么样的公司?或许,回望来时路,才能更好地看清它。 2015年,拼多多成立。这一年,正是移动互联网的“分水岭”,4G开始普及,广大下沉市场用户涌入互联网,微信一年激增约2亿用户。 也是...

将消费叙事还给普通人,拼多多用了10年
在中国电商的十年波澜里,“消费升级”几乎成了最热的口号。但这个词往往服务于“五环内”的叙事:新贵、中产、潮流玩家。那些小镇青年、银发族、边远山区的农牧民,似乎从来不在叙事中心。 十年前,拼多多闯进电...

黄峥去哪儿了
“中国巴菲特”段永平又现身了。11月中旬,他与雪球创始人方三文的深度对话内容,持续在社交媒体上广泛传播。 这次对话涵盖了段永平的个人经历、投资理念,以及他对多个行业和公司的看法,可以说是这位中国传奇投...

小米,拿到了拼多多曾经的剧本
01 小米,全面爆发! 尽管雷军说小米所有硬件利润不超过5%,尽管最近小米汽车深陷舆论风口。 但不得不承认,从去年到今年一季度,小米赚麻了。 前不久,小米拿到了史上最好的季度财报成绩。 营收、利润、...

熬过国补!拼多多,没有倒下!
今年的双11的电商节特别热闹,无论是淘宝、京东、还是美团都在疯狂地砸广告、直播带货、AI赋能,对于客户是拼命地讨好。 但是,有一个例外。 拼多多在这次双11整个周期里,显得低调。没有在地铁、在楼宇广...
发表评论

 豫ICP备2024079567号-1